


;)
;)

지배주주 귀속 순이익 2억 2200만 달러로 감소…운송·에너지 비용 약 7억 달러 추가 부담 예상
글로벌 포장재 기업 스머핏 웨스트록(Smurfit Westrock plc, NYSE:SW)이 올해 3분기 매출 81억 6100만 달러를 기록해 전년 동기 80억 300만 달러 대비 2.0% 증가했다고 28일(현지시간) 발표했다.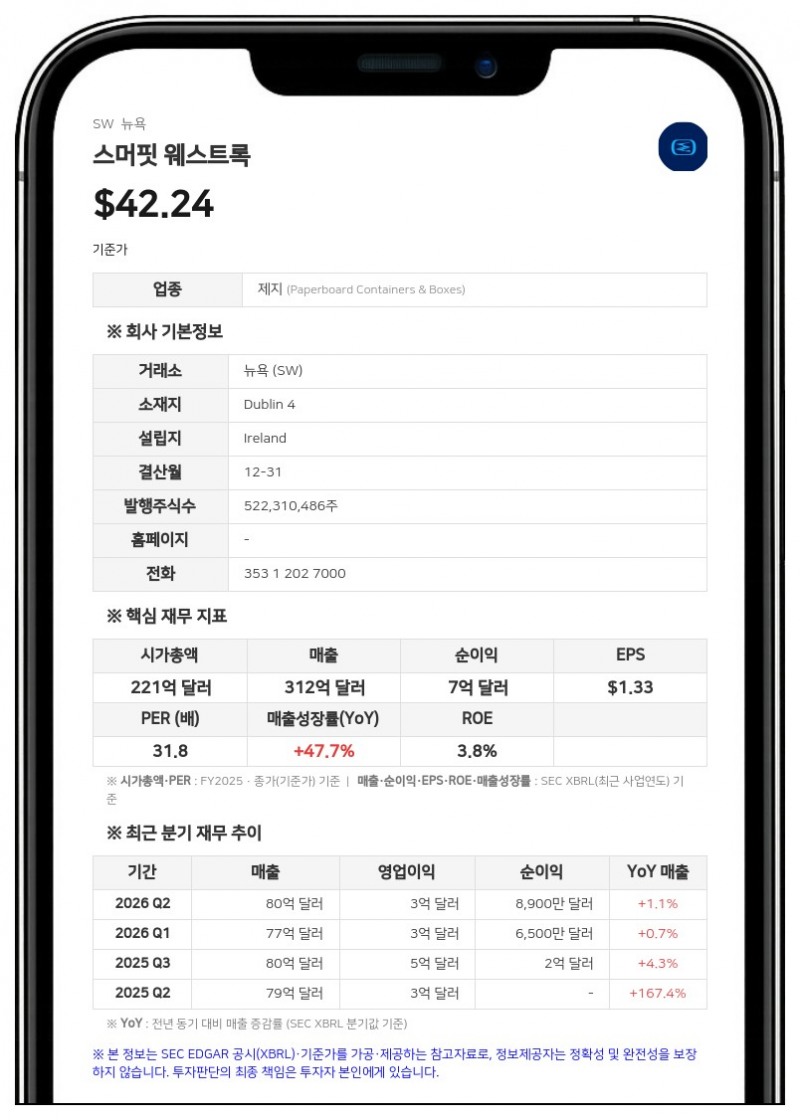
매출은 늘었지만 수익성은 낮아졌다. 3분기 순이익은 2억 1900만 달러로 전년 동기 2억 4500만 달러 대비 10.6% 감소했다. 지배주주 귀속 순이익은 2억 2200만 달러, 기본 주당순이익(EPS)은 0.42달러로 전년 동기의 2억 4600만 달러, 0.47달러보다 줄었다. 영업이익은 4억 8700만 달러로 전년 동기(5억 2600만 달러)보다 감소했다.
비일반회계기준(Non-GAAP) 조정 EBITDA는 12억 500만 달러로 전년 동기 13억 200만 달러에서 줄었고, 조정 EBITDA 마진은 16.3%에서 14.8%로 낮아졌다. 조정 기본 EPS는 0.45달러(전년 동기 0.58달러)였다. 3분기 영업활동 순현금은 8억 7400만 달러로 전년 동기(11억 3300만 달러)보다 줄었다.
9개월 누적 매출은 239억 400만 달러로 전년 동기(235억 9900만 달러)보다 늘었으나, 지배주주 귀속 순이익은 3억 7600만 달러로 전년 동기(6억 200만 달러)보다 감소했다.
지역별로 북미 매출은 47억 5000만 달러, 조정 EBITDA는 7억 6000만 달러(전년 동기 8억 1000만 달러)였다. 유럽·중동·아프리카·아시아태평양(EMEA & APAC)은 매출 28억 2400만 달러, 조정 EBITDA 3억 7900만 달러(전년 동기 4억 1900만 달러)를, 중남미(LATAM)는 매출 5억 8700만 달러, 조정 EBITDA 1억 2600만 달러(전년 동기 1억 1600만 달러)를 기록했다.
비용 인플레이션과 연간 전망
회사는 2026년 연간 조정 EBITDA를 약 47억 달러로 예상한다고 밝혔다. 이 전망은 전례 없는 비용 인플레이션을 주로 반영한 것으로, 올해 운송비와 에너지 비용만으로 당초 예상보다 크게 많은 약 7억 달러의 추가 비용을 흡수할 것으로 본다고 설명했다.토니 스머핏 사장 겸 최고경영자(CEO)는 "전례 없는 비용 인플레이션과 예상보다 다소 약한 가공 물량 속에서도 3분기 조정 EBITDA 12억 500만 달러, 조정 EBITDA 마진 14.8%는 견조한 성과"라며 "대부분의 지종에서 상당한 가격 인상을 시행했고, 인상분이 전가되면서 투입 비용을 상쇄하고도 남을 것으로 기대한다"고 말했다. 회사는 가격 인상 효과를 2027년에 걸쳐 온전히 누릴 것으로 예상했다.
스머핏 CEO는 중남미 사업과 관련해 3분기 중 칠레 CMPC의 컨테이너보드 자산 인수 계약을 발표했다고 언급했다.
이사회는 보통주 1주당 0.4523달러의 분기 배당을 승인했다. 배당은 11월 13일 영업 마감 기준 주주명부에 등재된 주주에게 12월 10일 지급된다.
스머핏 웨스트록은 40개국에 약 9만 6000명의 임직원을 둔 종이 기반 포장 솔루션 기업이다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


