


;)
;)

전 세계 RevPAR 6.5% 상승·수수료 매출 호조…연간 RevPAR 성장률 전망 4.5~5.0%로 상향
글로벌 호텔 체인 메리어트 인터내셔널(Marriott International, NASDAQ:MAR)이 2026년 3분기 순이익 7억 9400만 달러를 기록하며 전년 동기 대비 9% 증가했다고 11월 2일(현지시간) 발표했다.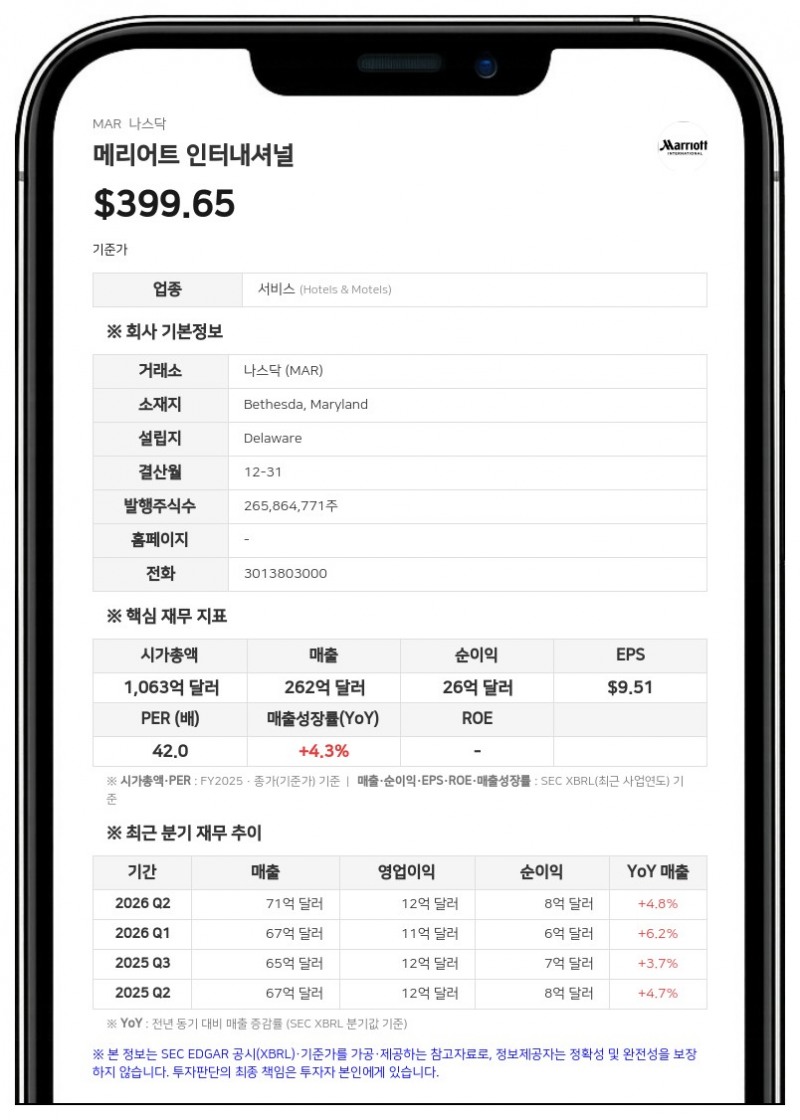
3분기 총매출은 70억 500만 달러로 전년 동기 64억 8900만 달러 대비 8% 늘었다. 가맹 및 기본 관리 수수료(Franchise and base management fees) 매출은 13억 4100만 달러로 전년 동기 11억 9000만 달러보다 13% 증가했다. 성과 연동 수수료(Incentive management fees) 역시 1억 8100만 달러로 전년 동기 대비 22% 늘었다.
영업이익은 12억 7400만 달러로 전년 동기 11억 8000만 달러 대비 8% 늘었으며, 조정 상각전영업이익(Adjusted EBITDA)은 15억 1200만 달러로 12% 증가했다. 희석 주당순이익(EPS)은 3.04달러, 조정 희석 주당순이익은 3.02달러로 집계됐다.
3분기 전 세계 객실당 매출(RevPAR)은 전년 동기 대비 6.5% 증가했다. 미국 및 캐나다 지역의 RevPAR가 7.4% 상승했고, 해외 시장의 RevPAR는 4.4% 올랐다. 메리어트는 3분기 호실적과 견조한 수요 지속 기대를 근거로 2026년 연간 전 세계 RevPAR 성장률 전망치를 상향해 4.5%~5.0%로 제시했다.
파이프라인 확충과 자사주 매입
메리어트는 3분기 동안 글로벌 시장에서 순기준 약 2만 100개의 객실을 추가했다. 이에 따라 전체 개발 파이프라인은 4200개 이상 프로퍼티, 63만 4000개 이상 객실로 사상 최대 규모를 기록했다. 파이프라인 객실의 44%는 공사가 진행 중이거나 전환 대기 상태다.3분기 동안 메리어트는 보통주 350만 주를 13억 달러에 매입했다. 연초부터 10월 28일까지 배당금 지급과 자사주 매입을 통해 주주에게 환원한 금액은 약 40억 달러에 달한다.
3분기 말 기준 총부채는 168억 달러, 현금 및 현금성 자산은 5억 달러로 2025년 말(부채 162억 달러, 현금 4억 달러)보다 늘었다. 회사는 3분기 중 2029년 만기 연 4.875% 선순위채 2억 5000만 달러와 2036년 만기 연 5.650% 선순위채 10억 달러를 발행했다. 신용한도는 리파이낸싱을 통해 만기를 2031년 9월로 연장하고 규모를 45억 달러에서 50억 달러로 늘렸다.
4분기 조정 희석 주당순이익은 3.14달러~3.21달러, 연간 조정 희석 주당순이익은 12.07달러~12.14달러를 기록할 것으로 예상했다. 연간 조정 EBITDA 전망치는 60억 7500만~60억 9800만 달러로 제시했으며, 연간 주주 환원 규모는 최소 48억 달러에 이를 것으로 전망했다.
메리어트 인터내셔널은 미국 메릴랜드주 베데스다에 본사를 두고 있으며, 럭셔리, 프리미엄, 셀렉트 등 다양한 브랜드 포트폴리오를 통해 전 세계 148개 국가 및 지역에서 1만 200개 이상의 프로퍼티를 운영·가맹·라이선싱하고 있다.
#메리어트 #MAR #호텔 #실적발표 #RevPAR
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


