


;)
;)

3분기 매출 37억 달러·EPS 1.83달러 기록…연간 실적 가이던스 상향 조정
공구 및 아웃도어 솔루션 기업 스탠리 블랙 앤 데커(NYSE: SWK)가 관세 환급 혜택 등에 힘입어 호실적을 기록하고 연간 실적 전망치를 올렸다. 이와 함께 이사회는 최대 10억 달러 규모의 신규 자사주 매입 프로그램을 승인했다.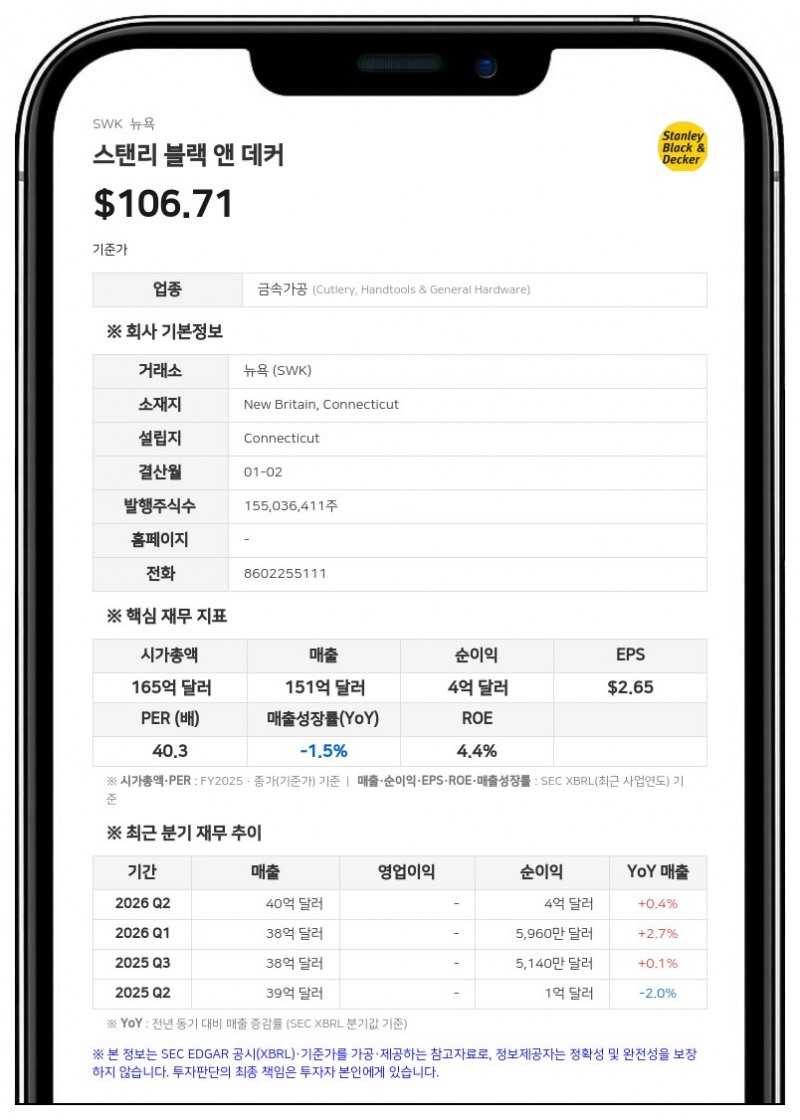
4일(현지시간) 공시에 따르면 스탠리 블랙 앤 데커의 2026년 3분기 순매출은 37억 달러로 전년 동기 대비 1% 감소했으나, 자체 사업 성장세를 나타내는 자체 매출(Organic sales)은 4% 증가했다. 총마진율은 39.0%로 전년 동기 대비 760베이시스포인트(bp) 상승했다. 주당순이익(EPS)은 1.83달러, 조정 EPS는 2.31달러를 기록했다. 이번 3분기 실적에는 순 관세 환급으로 인한 효과가 총마진율에 약 430bp, EPS에 약 0.67달러 반영됐다.
사업 부문별로는 주력인 공구 및 아웃도어(Tools & Outdoor) 부문 매출이 33억 3600만 달러로 전년 동기 대비 2% 증가했다. 미국 리테일과 상업·산업 채널의 견조한 수요와 전동공구 판매 호조로 자체 매출이 4% 성장했다. 엔지니어링 패스닝(Engineered Fastening) 부문 매출은 CAM 사업 매각 영향으로 전년 동기 대비 21% 감소한 3억 9600만 달러를 기록했다.
연간 가이던스 상향 및 10억 달러 자사주 매입 승인
3분기 영업활동 현금흐름은 6억 5900만 달러, 자유현금흐름(Free Cash Flow)은 5억 8500만 달러를 기록했다. 회사는 3분기 중 약 250만 주를 약 2억 5000만 달러에 매입해 기존 자사주 매입 한도를 모두 소진했다. 이어 회사는 10월 29일 이사회가 승인일로부터 36개월간 유효한 10억 달러 규모의 신규 보통주 매입 프로그램을 의결했다고 밝혔다.실적 개선에 따라 회사는 2026년 전체 연간 실적 전망치를 상향 조정했다. 연간 일반회계기준(GAAP) EPS 전망치를 기존 4.60~5.45달러에서 5.45~5.85달러로 올렸으며, 조정 EPS 범위도 5.20~5.80달러에서 5.95~6.25달러로 상향했다. 연간 자유현금흐름 전망 역시 관세 환급 수령액 등을 반영해 기존 6억~8억 달러에서 10억~12억 달러 수준으로 높여 잡았다.
스탠리 블랙 앤 데커는 1843년 설립되어 미국 커네티컷주 뉴브리튼에 본사를 둔 글로벌 공구 및 아웃도어 제품 제조업체다. 디월트(DEWALT), 크래프츠맨(CRAFTSMAN), 스탠리(STANLEY), 블랙앤데커(BLACK+DECKER) 등의 브랜드 포트폴리오를 보유하고 있다.
#스탠리블랙앤데커 #SWK #실적발표 #자사주매입 #관세환급
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


