


;)
;)

매출 80만 달러로 증가…보유 현금 1071만 달러, 2027년 1분기 초까지 운영 자금 충당 전망
유전자 교정 기술 기업 시버스(Cibus Inc., NASDAQ:CBUS)가 12일(현지시간) 2026년 3분기 실적을 발표했다.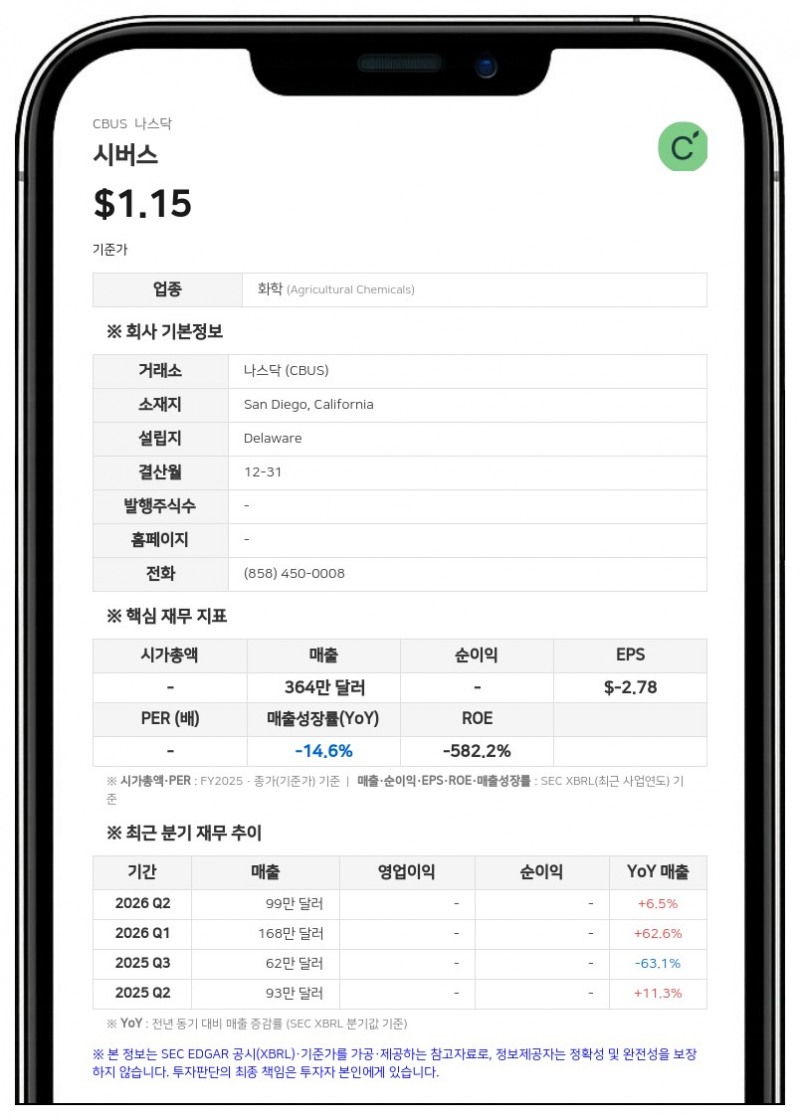
3분기 매출은 80만 달러로 전년 동기(61만 5000달러)보다 늘었다. 영업손실은 1250만 6000달러로 전년 동기(1543만 8000달러)보다 줄었다. 지배주주 귀속 순손실은 2194만 1000달러로 전년 동기(2354만 1000달러) 대비 적자 폭이 줄었고, 주당순손실은 0.29달러로 전년 동기(0.44달러)보다 개선됐다.
영업외 항목으로는 특수관계자 로열티 부채 이자비용(비현금) 984만 3000달러가 반영됐다. 전년 동기(903만 달러)보다 늘었는데, 회사는 누적되는 로열티 부채 잔액에 대한 이자비용 인식 때문이라고 설명했다.
연구개발(R&D) 비용은 791만 3000달러로 전년 동기(1078만 4000달러)보다 290만 달러 줄었다. 인원 감소에 따른 인건비 150만 달러, 오벌린 시설 폐쇄와 미네소타주 로즈빌 시설 운영 종료 등에 따른 시설 관련 비용 90만 달러, 제품개발·실험 소모품 비용 40만 달러가 각각 감소했다. 판매관리비(SG&A)는 539만 3000달러로 전년 동기(526만 9000달러)보다 소폭 늘었다.
바이오향료와 벼 형질 사업 진행 상황
시버스는 초기 바이오향료 2종의 제조 공정에 착수했다고 밝혔다. 파트너사는 첫 두 바이오향료 원료를 자사 제품에 사용하는 것을 승인했으며, 시버스가 추가로 제시한 바이오향료 가운데 2종에 대해서도 제품 개발을 위해 더 많은 물량을 요청했다. 다만 회사가 올해 하반기 중 기대했던 초기 바이오향료의 추가 증산 주문은 아직 받지 못했다.회사는 8개 원료로 구성된 포트폴리오가 완전히 상업화되면 바이오향료 사업이 연간 최대(피크) 약 1억 달러의 매출을 낼 수 있다고 추정했다. 이 추정치는 기존에 가정했던 로열티 방식이 아니라 직접 판매 방식을 전제로 한 것이다.
벼 제초제 저항성 형질(HT1·HT3)은 올해 4월 파종해 8월 결과를 받은 중남미 시험 재배에서 좋은 결과를 보였다. 현재는 고객사 인테록(Interoc)의 자체 벼 품종에 이 형질을 넣어 9월 말 에콰도르에 파종한 시험 재배가 진행 중이며, 결과는 2027년 1분기에 나올 예정이다.
시버스는 인테록과 최종 상업화 계약 협상을 이어가고 있다. 계약이 맺어지면 인테록은 시버스 형질을 담은 종자를 자사 시장에서 판매하고 재배 면적에 따라 시버스에 로열티를 지급하게 되며, 최초 상업 출시는 이르면 2028년이다. 회사는 벼 형질 포트폴리오의 연간 로열티 시장 기회를 약 2억 달러로 추정하며, 그 대부분이 중남미라고 밝혔다.
인도에서는 지난 9월 크리스털 크롭 프로텍션(Crystal Crop Protection)과 인도 겨자(머스터드) 유전자 교정 형질 개발 계약을 발표했다. 크리스털 크롭이 이 형질을 평가해 인도에서 상업화를 검토하게 되며, 시버스는 3분기부터 이 파트너 자금 연구 프로그램에 따라 대금을 청구해 매출로 인식하기 시작했다.
보유 현금과 비용 절감 현황
9월 30일 기준 현금 및 현금성 자산은 1071만 달러다. 3분기 영업활동에 쓴 현금은 930만 달러였고, 올해 9개월간 영업활동에 사용된 순현금은 3019만 9000달러로 전년 동기(3717만 1000달러)보다 약 19% 줄었다.회사는 2026년을 연간 순현금 사용 런레이트 약 3500만 달러 수준으로 마칠 것이라는 기존 전망을 유지했다. 또 시행 중인 비용 절감 효과를 반영하고 향후 추진할 수 있는 자금조달은 반영하지 않을 경우, 보유 현금이 계획된 운영비와 자본적 지출을 2027년 1분기 초까지 충당하기에 충분할 것으로 예상했다.
9월 30일 기준 자본총계는 마이너스 567만 달러로, 지난해 말 2182만 9000달러에서 마이너스로 돌아섰다. 같은 기간 특수관계자 로열티 부채는 2억 3492만 3000달러에서 2억 6336만 2000달러로 늘었다. 회사는 미래예측 진술의 위험 요인 가운데 첫 번째로 단기 추가 자금 조달이 시급하다는 점을 꼽았다.
시버스는 다이렉트 브리딩(Direct Breeding)이라는 자체 플랫폼으로 외래 DNA를 넣지 않고 식물 자체 유전자를 정밀하게 바꿔 종자 회사의 우수 품종을 개량한 뒤, 그 개량 형질을 고객사에 라이선싱하고 로열티를 받는 기술 기업이다. 생물학을 이용한 지속가능한 원료 생산 사업도 하고 있다.
#시버스 #CBUS #실적발표 #유전자교정 #바이오향료
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


