


;)
;)

매출 4.7% 줄어든 11억 6905만 달러, 판매량 7.0% 감소…중간 손상검사서 영업권 손상은 없어
미국의 포장 베이커리 식품 기업 플라워스 푸즈(Flowers Foods, Inc., NYSE: FLO)는 2026 회계연도 3분기(12주, 10월 10일 종료) 순이익이 1437만 8000달러로 전년 동기(3953만 4000달러) 대비 63.6% 감소했다고 12일(현지시간) 분기보고서(10-Q)를 통해 공시했다.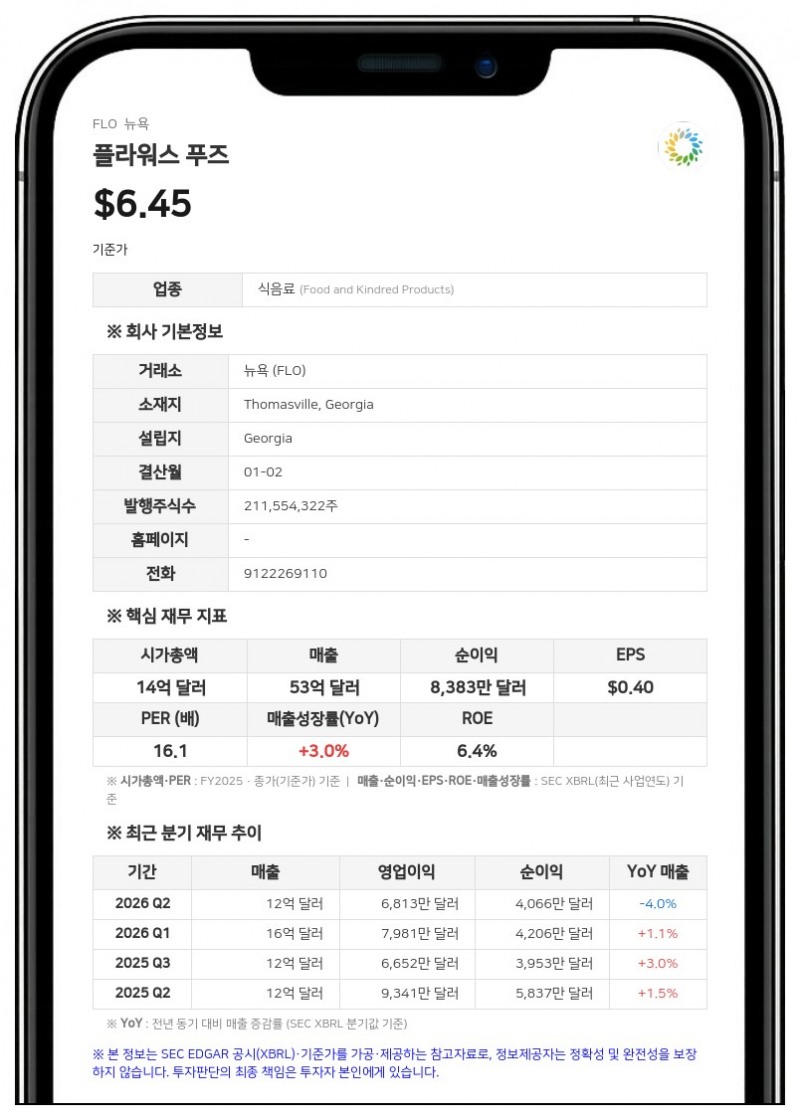
3분기 매출액은 11억 6905만 7000달러로 전년 동기(12억 2655만 4000달러)보다 4.7% 줄었다. 영업이익은 3223만 8000달러로 전년 동기(6651만 6000달러) 대비 51.5% 감소했다. 희석 주당순이익(EPS)은 0.07달러로 전년 동기의 0.19달러에서 낮아졌다.
판매량 감소와 연간 매출 전망
매출 감소는 판매량이 7.0% 줄어든 영향으로, 가격·제품 구성 효과 2.3%가 일부를 상쇄했다. 브랜드 소매(Branded Retail) 매출은 판매량이 8.6% 줄면서 5.1% 감소한 7억 7210만 달러를 기록했다. 회사는 시장 경쟁 심화와 어려운 소비 환경으로 시장점유율이 크게 하락했다고 설명했다. 자체상표 소매와 비소매 판매를 포함한 기타 부문 매출은 4.0% 줄어든 3억 9695만 7000달러였다.영업이익 감소는 매출 감소에 마케팅 투자 확대, 물류비 증가, 심플 밀스 관련 외부 제품 구매 증가가 겹친 결과다. 인센티브 보상 비용과 원재료비, 유통업자 수수료 감소가 일부를 상쇄했다. 순이익 감소는 영업이익 감소가 주된 원인이며, 실효세율이 전년 동기 24.2%에서 22.9%로 낮아진 것이 일부를 상쇄했다.
40주 누적(1~3분기) 매출액은 39억 3356만 9000달러로 전년 동기(40억 2361만 9000달러) 대비 2.2% 감소했다. 누적 영업이익은 1억 8017만 9000달러로 전년 동기(2억 4506만 1000달러)보다 26.5%, 누적 순이익은 9708만 9000달러로 전년 동기(1억 5089만 7000달러)보다 35.7% 줄었다. 누적 희석 EPS는 0.46달러로 전년 동기 0.71달러에서 낮아졌다.
회사는 경쟁적인 시장 환경과 2025 회계연도가 53주로 1주 더 길었던 영향으로 2026 회계연도 매출이 2025 회계연도보다 줄어들 것으로 예상했다. 심플 밀스 인수 효과와 차별화 제품의 성장, 가격 인상 효과가 감소분을 일부 상쇄할 것이라고 밝혔다.
신용등급 강등과 영업권 손상 검토
회사에 따르면 지난 9월 무디스(Baa3→Ba1), S&P(BBB-→BB+), 피치(BBB-→BB+)가 회사 신용등급을 하향 조정해 투자적격에서 투자부적격 등급으로 떨어졌다. 이에 따라 신용 약정과 기한부 대출 약정에 따라 일부 자회사의 보증을 대주들에게 제공했다. 회사는 등급 강등이 차입 비용과 자본시장 접근성, 유동성에 부정적 영향을 미칠 수 있다고 밝혔다.회사는 3분기 중 매출·영업실적의 큰 폭 감소, 주가의 큰 폭 하락, 신용등급 강등 등 손상 징후가 발생해 기존 플라워스 푸즈와 심플 밀스 두 보고단위의 영업권과 비한정 내용연수 무형자산에 대해 중간 손상검사를 실시했다. 그 결과 손상은 확인되지 않았으며, 공정가치가 장부가치를 웃도는 폭은 각각 약 13.8%, 7.7%로 산정됐다.
10월 10일 기준 영업권은 기존 플라워스 푸즈 6억 7990만 달러, 심플 밀스 3억 6720만 달러이며, 비한정 내용연수 무형자산은 4억 8250만 달러다. 다른 가정이 같다면 할인율이 기존 플라워스 푸즈는 12.3%, 심플 밀스는 9.2%를 넘을 경우 공정가치가 장부가치를 밑돌게 된다. 회사는 보고단위 실적이 경영진 기대에 못 미치면 가까운 시일 안에 영업권이 손상될 위험이 있다고 밝혔다.
회사는 2분기 말 이후 1억 180만 달러 규모의 예비부품·소모품에 대한 상세 검토에 착수했으며, 검토 결과 장부가치에 중대한 변동이 생길 수 있다고 밝혔다. 현재로서는 금액을 합리적으로 추정할 수 없으며, 검토는 2026 회계연도 말까지 마무리될 예정이다. 3분기에는 플로리다주 클리어워터 소재 베이스 컬처(Base Culture)의 자산 매각에 따라 잔여 투자분에 대해 150만 달러의 손실을 인식했다.
구조조정 비용과 차입금 상환
회사는 3분기부터 효율성 개선, 운영 구조 단순화, 우선순위가 가장 높은 성장 기회에 맞춘 자원 재배치를 위한 조직 재편을 시작했다. 이에 따라 3분기 인원 감축(RIF) 관련 비용 455만 6000달러를 인식하고 290만 달러를 지급했으며, 남은 지급은 2027 회계연도 1분기 초까지 마칠 예정이다. 40주 누적 인원 감축 비용은 620만 8000달러, 구조조정 관련 실행 비용은 1481만 달러다.2025 회계연도 4분기에는 심플 밀스 일부 제품에 쓰인 코코넛 설탕과 캐슈 가루에 미세한 금속 조각이 섞이고, 캐니언 베이크하우스의 일부 글루텐 프리 제품에서 글루텐이 검출돼 270만 달러의 제품 손실 비용을 인식했다. 회사는 이와 관련해 3분기에 63만 2000달러, 40주 누적으로 259만 5000달러의 회수금을 반영했다.
회사는 4억 달러 규모 기한부 대출 한도에서 9월 30일 3억 9000만 달러를 인출해 보유 현금과 함께 2026년 만기 채권을 10월 1일 전액 상환했다. 이 대출의 만기는 2029년 9월 30일이다. 10월 10일 기준 현금성자산은 7220만 달러, 신용 한도와 매출채권 환매 약정의 미사용 약정액은 6억 9060만 달러였다. 40주 누적 영업현금흐름은 3억 1990만 달러, 배당금 지급액은 1억 760만 달러였다.
조지아주 토마스빌에 본사를 둔 플라워스 푸즈는 네이처스 온(Nature's Own), 데이브스 킬러 브레드(Dave's Killer Bread), 캐니언 베이크하우스(Canyon Bakehouse), 심플 밀스(Simple Mills), 원더(Wonder) 등의 브랜드를 보유한 포장 베이커리 식품 기업이다.
#플라워스푸즈 #FLO #실적발표 #분기실적 #베이커리
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


