


;)
;)

9개월 누적 순이익 114만 달러·영업외 수익 증가…사업결합 시한 내 추진 부담
스톤브리지 애퀴지션 II(STONEBRIDGE ACQUISITION II COR, NASDAQ:APAC)가 16일(현지시간) 미국 증권거래위원회(SEC)에 제출한 분기보고서(Form 10-Q)에 따르면 2026년 3분기 순이익 40만 2916달러를 기록해 전년 동기 순손실 4만 6415달러 대비 흑자 전환했다.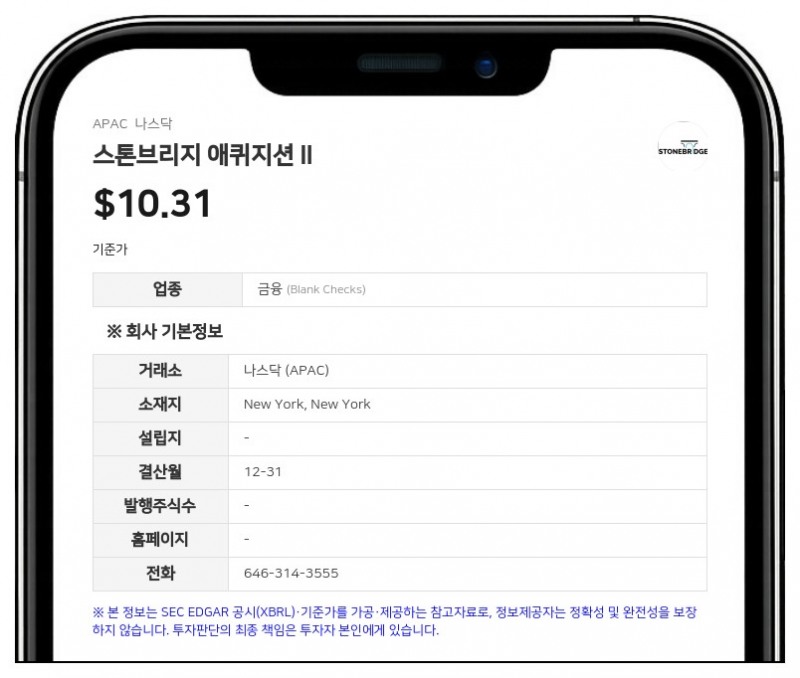
같은 기간 영업비용은 일반관리비 13만 8589달러로 전년 동기(4만 6434달러) 대비 크게 늘었다. 그러나 신탁계좌 투자에서 발생한 배당수익 53만 9810달러와 운영계좌 이자·배당수익 1695달러 등 총 54만 1505달러의 영업외 수익이 반영되면서 흑자를 달성했다.
올해 9개월 누계 기준 매출은 발생하지 않았으며, 일반관리비 등 영업비용은 43만 6622달러로 전년 동기(5만 8434달러) 대비 증가했다. 9개월 누계 순이익은 신탁계좌 배당수익(156만 8555달러) 등에 힘입어 114만 488달러를 기록, 전년 동기 순손실 5만 8376달러에서 흑자로 돌아섰다.
주당순이익(EPS)은 3분기 기준 상환가능 Class A 보통주, 비상환 Class A 보통주, 비상환 Class B 보통주 모두 주당 0.05달러를 기록했다. 9개월 누계 기준으로는 세 주식 클래스 모두 주당 0.14달러의 순이익을 나타냈다.
계속기업 불확실성 경고…사업결합 자금 및 시한 압박
회사 경영진은 보고서를 통해 계속기업으로서의 존속 능력에 중대한 의문이 존재한다고 밝혔다. 2026년 9월 30일 기준 신탁계좌 외에 보유한 현금 잔액은 9만 4189달러로, 지난 9개월간 영업활동에 사용된 현금(39만 9641달러) 및 합병 법정 기한인 2027년 4월 1일까지 필요한 운영·거래 비용을 충당하기에 부족한 상황이다.스톤브리지 애퀴지션 II는 기업인수목적회사(SPAC)로, 2027년 4월 1일까지 첫 사업결합을 완료해야 한다. 필요 시 각각 3개월씩 최대 2회까지 기간을 연장(최대 2027년 10월 1일까지)할 수 있으나, 연장할 때마다 신탁계좌에 57만 5000달러를 추가 예치해야 한다. 스폰서 측은 해당 자금을 제공할 의무가 없다.
회사 측은 스폰서나 임원진으로부터의 운전자금 대출, 연장 예치금 지원 확보, 기한 내 사업결합 완료 등을 추진 중이지만, 자금 조달 및 합병 성사 여부의 불확실성으로 인해 계속기업 존속에 관한 의문을 해소하지 못했다고 덧붙였다.
스톤브리지 애퀴지션 II는 타깃 기업과의 합병, 지분 인수, 자산 인수 등을 목적으로 2024년 6월 케이맨 제도에 설립된 스팩(SPAC)이다. 뉴욕에 본사를 두고 있다. 이 회사의 유닛 증권은 APACU, 권리 증권은 APACR 티커로 각각 나스닥 시장에서 거래된다.
#스톤브리지애퀴지션II #APAC #APACU #APACR #실적발표
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


