


;)
;)

3분기 합병 비용 31만 979달러 발생·신용손실충당금 산정 방법 변경
보고타 파이낸셜(Bogota Financial Corp., NASDAQ:BSBK)은 2026년 3분기(7~9월) 분기보고서(Form 10-Q)를 16일 미국 증권거래위원회(SEC)에 제출했다. 지난 10월 30일 발표한 3분기 실적 공시에 이은 후속 공시다. 보고서에는 GSL 세이빙스 뱅크 인수 진행 상황과 신용손실충당금(ACL) 산정 방법 변경, 순이자마진 추이 등이 담겼다.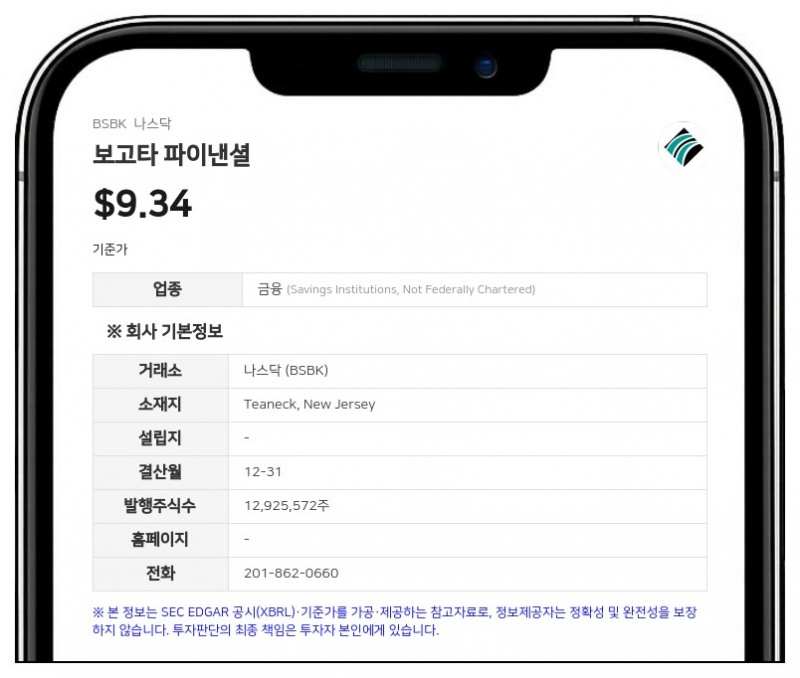
3분기 순이자이익은 447만 3000달러로 전년 동기 389만 4000달러보다 14.9% 늘었다. 순이자마진(NIM)은 2.19%로 전년 동기 1.80%에서 0.39%포인트 높아졌고, 9개월 누적 순이자마진도 1.73%에서 2.10%로 0.37%포인트 상승했다.
평균 대출 잔액은 6억 8300만 달러에서 6억 4260만 달러로 4040만 달러 줄었지만, 대출 평균 수익률은 4.77%에서 5.04%로 0.27%포인트 올랐다. 예금 이자비용은 정기예금 평균 잔액이 1억 40만 달러 감소하고 정기예금 금리가 3.89%에서 3.57%로 낮아지면서 19.2% 줄었다.
3분기 비이자비용은 전년 동기보다 46만 7000달러(12.5%) 증가했다. 진행 중인 합병과 관련한 법률 비용이 늘어 합병 비용 31만 979달러가 새로 발생했다. 신규 지점 영향으로 점포·설비 비용이 10.3% 늘었고, 신규 지점 개설 마케팅으로 광고비도 337.0% 증가했다.
GSL 세이빙스 뱅크 인수 진행 상황
자회사 보고타 세이빙스 뱅크(Bogota Savings Bank)는 지난 6월 1일 GSL 세이빙스 뱅크(GSL Savings Bank)를 인수하는 최종 계약을 체결했다. 회사는 모든 규제 승인을 받고 통상적인 종결 조건을 충족한다는 전제로 올해 4분기에 합병이 종결될 것으로 예상했다. GSL은 9월 30일 기준 자산 약 1억 4850만 달러, 총대출 1억 1750만 달러, 예금 1억 1790만 달러 규모이며, 뉴저지주 거튼버그(Guttenberg)와 페어뷰(Fairview)에서 점포 2곳을 운영하고 있다.계약에 따라 GSL 예금자는 보고타 세이빙스 뱅크의 예금자가 된다. 이들은 상호지주회사인 보고타 파이낸셜 MHC(Bogota Financial, MHC)에 대해, GSL에서 계좌를 개설한 날 이 은행에 계좌를 개설한 것과 같은 권리를 갖는다. 회사는 독립 감정평가로 산정한 GSL의 공정가치만큼 보통주를 보고타 파이낸셜 MHC에 추가 발행할 계획이며, 이 주식은 합병 완료 직전에 발행될 예정이다.
신용손실충당금 산정 방법 변경
회사는 2026년 9월 30일자로 ASC 326 적용 대상인 대출과 기타 금융자산의 신용손실충당금 추정 방법을 바꿨다. 과거 손실률에 대한 정성적 조정을 정하는 체계를 새로 도입하고, 합리적이고 뒷받침 가능한 경제 전망에 더 폭넓은 거시경제 변수를 반영해 예상 신용손실 추정의 정밀도를 높이려는 조치다. 경영진은 변경 영향이 재무제표에 중요하지 않다고 결론 내렸으며, ASC 250에 따른 회계추정 변경으로 3분기부터 전진적으로 적용했다.3분기에는 신용손실충당금을 전입하지 않았다. 전년 동기에는 5만 달러를 환입했다. 9개월 누적으로는 연체 상업용 대출 증가 영향으로 2만 2000달러를 전입해, 전년 동기 13만 달러 환입에서 전입으로 돌아섰다. 회사는 담보가 충분해 부실대출 전부에 충당금을 쌓지 않았고 추가 전입도 필요하지 않았다고 밝혔다.
9월 30일 기준 대출 신용손실충당금은 255만 1949달러로 총대출의 0.39%, 부실대출의 9.03% 수준이다. 지난해 말에는 각각 0.39%, 19.01%였다. 연체대출에는 한 차주와 관련된 90일 이상 연체 상업용 부동산 대출 4건, 1470만 달러와 함께 파산 절차에 들어간 1090만 달러 규모 건설 대출 1건(담보인정비율 45%)이 포함돼 있다. 경영진은 연체대출 모두 담보가 충분하다고 판단했으며, 올해와 지난해 9개월 동안 대손상각은 없었다.
예금 구성과 대출 포트폴리오
9월 30일 기준 중개예금은 9550만 달러로 총예금의 16.4%, 지방자치단체 예금은 4280만 달러로 7.4%를 차지했다. 예금보험 한도를 넘는 비보호 예금은 303개 계좌, 5930만 달러로 총예금의 10.2%였다. 경영진은 신규 대출 증가가 부진하고 투자 수익률이 낮아, 정기예금에 시장금리를 지급하지 않고 단기 연방홈론은행(FHLB) 차입에 더 의존하기로 했다고 설명했다.연방홈론은행 차입 한도는 2억 3640만 달러이며, 이 가운데 1억 4070만 달러를 차입했고 520만 달러는 지방자치단체 예금 담보용 신용장에 활용했다. 차입금 가중평균 금리는 4.20%로 지난해 말 4.35%보다 낮아졌다.
순대출은 6억 4710만 달러로 지난해 말과 비슷했다. 다가구 부동산 대출이 22.4% 늘어 7210만 달러를 기록한 반면, 1~4가구 주거용 부동산 대출은 1.5% 줄어든 4억 3710만 달러, 상업용 부동산 대출은 5.2% 감소한 1억 1560만 달러였다. 회사는 금리 환경 탓에 주거용·건설 대출 수요가 줄었다고 설명했다.
보고타 파이낸셜은 뉴저지주 고객을 대상으로 주거용·상업용·소비자 대출을 취급하고 예금을 받는 보고타 세이빙스 뱅크의 중간 지주회사다.
#보고타파이낸셜 #BSBK #10-Q #GSL세이빙스뱅크 #순이자마진
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


