


;)
;)

SAFE 공정가치 손실 반영…내부통제 중대한 취약점 공개, 계속기업 불확실성은 해소 판단
인공지능(AI) 인프라 서비스 제공업체 엑사스케일 랩스 홀딩스(EXASCALE LABS HOLDINGS INC, NASDAQ:XLAB)가 28일(현지시간) 미국 증권거래위원회(SEC)에 스팩(SPAC) 합병 이후 첫 연간보고서(Form 10-K)를 제출했다. 지난 2일 발표한 스팩 합병 완료 공시에 이은 후속 공시다.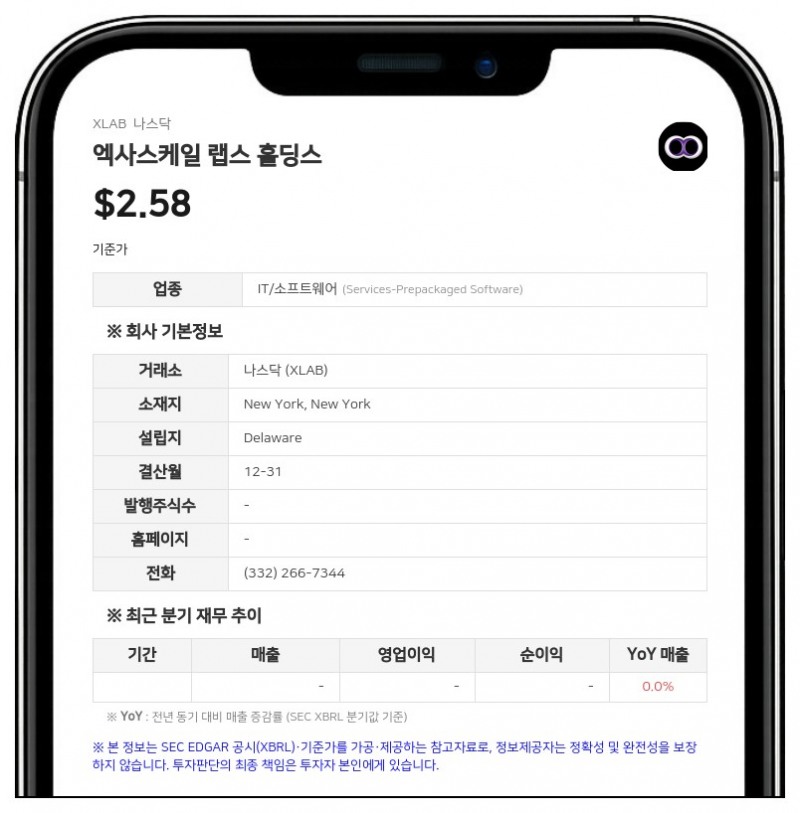
이번 보고서의 재무제표는 합병 전 피합병 법인인 레거시 엑사스케일(Legacy Exascale)의 2026 회계연도(2025년 7월~2026년 6월) 실적이다. 합병은 회계연도가 끝난 뒤인 8월 27일 완료돼 이번 재무제표에는 반영되지 않았다.
2026 회계연도 매출은 1482만 2799달러로 전년 701만 5512달러보다 111.3% 늘었다. 매출의 98.9%를 차지하는 지능형 컴퓨팅 파워 서비스 매출이 654만 6249달러에서 1466만 4937달러로 124.0% 증가했다. 데이터센터 종합 서비스 매출은 46만 9263달러에서 15만 7862달러로 66.4% 줄었다.
매출총이익은 110만 5197달러에서 241만 8253달러로 늘었고 매출총이익률은 15.8%에서 16.3%로 높아졌다. 그러나 연구개발비가 279만 7906달러에서 549만 185달러로 96.2% 늘고 일반관리비도 36만 2982달러에서 122만 9516달러로 불어나 영업손실은 304만 4846달러에서 480만 840달러로 확대됐다.
순손실은 765만 9667달러에서 1216만 2391달러로 늘었다. 영업손실 확대에 더해 조건부지분인수계약(SAFE)의 공정가치 변동 손실 737만 7383달러(전년 461만 4821달러)가 반영됐다. 법인세 비용이 없어 세전손실과 순손실은 같다. 주당순손실은 8108.26달러(전년 5106.44달러)로, 합병 전 가중평균 주식 수 1,500주를 기준으로 산출됐다.
계속기업 불확실성 해소와 내부통제 취약점
회사는 6월 30일 기준 현금과 USD코인(USDC) 490만 달러, 유동부채 3190만 달러, 누적 결손금 2540만 달러를 기록해 계속기업 존속 능력에 상당한 의문이 제기됐다고 밝혔다. 같은 회계연도 영업활동으로 275만 4624달러의 현금이 순유출됐다(전년 101만 799달러).그러나 8월 27일 합병이 완료되면서 6월 말 기준 약 2910만 달러였던 SAFE 부채가 전액 클래스 A 보통주로 전환돼 사라졌고, 회사는 합병에서 약 1180만 달러의 현금을 확보했다. 7월 1일부터 8월 27일 사이 투자자 1곳이 SAFE 형태로 넣은 100만 달러도 보통주로 전환됐다. 경영진은 이를 반영한 현금흐름 전망을 토대로 재무제표 발행일로부터 최소 12개월간 운영 자금이 충분하다며 계속기업 불확실성이 해소됐다고 결론 내렸다.
회사는 재무보고 내부통제에 중대한 취약점(material weakness)이 있어 6월 30일 기준 내부통제와 공시 통제가 효과적이지 않았다고 밝혔다. 미국 회계기준(GAAP)과 SEC 보고 요건에 맞는 지식·경험을 갖춘 회계 인력이 부족하고, 이에 걸맞은 재무보고 정책·절차가 갖춰지지 않았다는 두 가지다. 회사는 인력 충원과 정책 정비 등 개선 계획을 2027년 말까지 마칠 계획이다.
고객 분산과 GPU 가동 지표
엑사스케일 랩스는 핵심 하드웨어를 소유하지 않는 자산 경량화(asset-light) 모델로, 전 세계 제3자 데이터센터에서 확보한 그래픽처리장치(GPU) 컴퓨팅 용량을 예약형·온디맨드 방식으로 제공하는 서비스형 GPU(GaaS)가 주력이다. AI 데이터센터 운영사 대상 GPU 클러스터 관리·최적화 서비스도 매출을 내고 있다. 모듈형 데이터센터, 고밀도 액체 냉각, 고전압 직류(HVDC) 전력, 데이터센터 상호 연결, 에너지 저장 솔루션은 상용화 준비가 됐다고 회사는 보고 있으나 아직 매출은 없다.6월 30일 기준 고객은 50곳에 가까웠고 최대 고객 한 곳의 매출 비중은 약 20.1%였다. 매출 비중이 10%를 넘는 고객은 두 곳으로, 나머지 한 곳은 19.2%였다. 전년 고객 28곳 가운데 19곳이 올해도 매출을 내 고객 유지율은 약 68%로 전년(약 90%)보다 낮아졌지만, 기업 고객당 평균 매출은 25만 달러에서 57만 달러로 늘었다.
월평균 배치 GPU 용량은 816.7개에서 1,154.7개로 늘었고, 배치 용량 대비 가동률은 92.4%에서 91.0%로 소폭 낮아졌다. 고객 고정계약의 가중평균 잔여기간은 6월 말 기준 8.2개월로 1년 전 4.2개월보다 길어졌다.
#엑사스케일랩스 #XLAB #AI인프라 #GPU #연간보고서
※ 본 보고서는 AI가 작성한 내용을 기반으로 제작된 참고 자료로, 기사 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >