


;)
;)

희석 주당순이익 1.27달러 기록… 조정 효과 제외 시 순이익 1650만 달러, 주당 1.50달러
그레이트 서던 뱅코프(Great Southern Bancorp, Inc., NASDAQ:GSBC)는 2026년 10월 21일 보도자료를 통해 2026년 3분기 잠정 실적을 발표했다.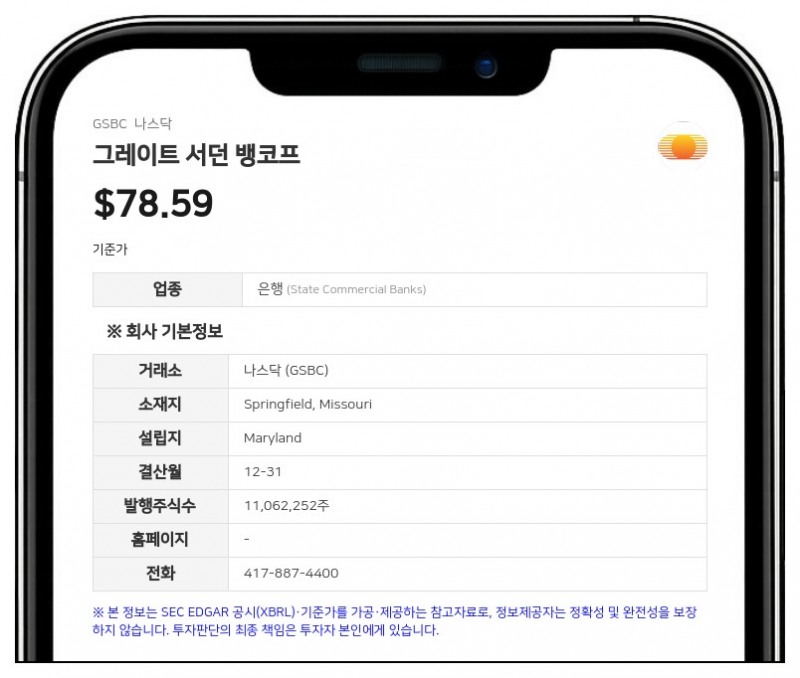
회사의 3분기 순이익은 1400만 9000달러(희석 주당순이익 1.27달러)로, 전년 동기 1775만 2000달러(희석 주당순이익 1.56달러) 대비 감소했다. 이번 3분기 실적은 해당 기간 동안 기록된 비현금성 현금흐름위험회피 회계조정의 영향을 받았다. 1~9월 누적 잠정 순이익은 4730만 달러(희석 주당순이익 4.27달러)로 전년 동기 5470만 달러(4.74달러)보다 줄었다.
해당 비현금성 회계조정 효과를 제외하면 3분기 조정 순이익은 1650만 달러, 희석 주당순이익은 1.50달러를 기록했다. 연환산 자기자본이익률(ROE)은 8.68%(조정 시 10.24%), 연환산 총자산이익률(ROA)은 0.99%(조정 시 1.17%)다.
헤지회계 조정과 손익 영향
회사는 3분기 중 과거 일부 기간에 현금흐름위험회피 지정 요건을 충족하는 변동금리 대출 잔액이 이자율 스왑의 지정 명목금액 전체를 뒷받침하기에 부족했던 사실을 확인했다. 이에 따라 약 350만 달러(세전)의 일회성 비현금 재분류 손실이 발생했으며, 이는 비이자이익 410만 달러 감소와 이자이익 50만 4000달러 증가로 구성된다. 이자이익 효익을 포함한 세전 순영향은 330만 달러(세후 약 250만 달러, 희석 주당 0.23달러)이며, 3분기 자본총계와 현금 잔액에는 영향이 없었다.회사는 회계기준 업데이트(ASU) 2025-09를 도입하고, 명목금액 합계 4억 달러인 기존 이자율 스왑 2건을 확대된 적격 변동금리 대출군을 기반으로 새 현금흐름위험회피 관계로 재지정했다. 회사는 이에 따라 2028년 5월까지 약 350만 달러(3분기 인식분 27만 9000달러 포함)의 이익 효과가 생겨, 3분기에 반영된 350만 달러 손실이 재지정 스왑의 잔존 기간 동안 이자이익으로 전액 회수될 것이라고 밝혔다.
3분기 순이자이익은 5026만 9000달러로 전년 동기 5077만 3000달러 대비 1.0% 감소했다. 이는 과거 해지된 이자율 스왑 계약에서 발생하던 이자이익 수취 효과가 종료된 점 등이 주요 원인으로 작용했다. 연환산 순이자마진(NIM)은 3.75%로 전년 동기(3.72%) 대비 소폭 상승했다.
비이자이익은 341만 2000달러로 전년 동기 706만 2000달러 대비 370만 달러 감소했다. 소급 헤지회계 정정과, 발생하지 않을 가능성이 높다고 판단된 예상 이자 수취분 관련 기타포괄손익누계액(AOCI) 재분류로 비이자이익에서 410만 달러가 차감된 영향이다.
3분기 비이자비용은 3627만 4000달러로 전년 동기 3611만 6000달러 대비 15만 8000달러 늘었다. 급여 및 직원 복리후생비는 56만 5000달러(2.8%) 감소한 반면, 순 점유 및 장비 비용은 42만 8000달러(4.8%) 늘었다. 핵심 시스템 기능 업그레이드와 재해복구 사이트 관련 컴퓨터 라이선스·지원 비용이 합산 43만 4000달러 증가한 영향이다. 효율성 비율은 67.57%로 전년 동기 62.45%보다 높아졌다.
투자증권 매입과 대출·예금 동향
회사는 시장금리 하락 위험에 대비하기 위해 3분기 중 약 4억 달러 규모의 고정금리 기관 주택담보증권(MBS)과 모기지담보부채권(CMO)을 매입했다. 매입 자금은 주로 연방주택대출은행(FHLB) 익일물 차입으로 조달했다. 해당 증권의 예상 유효 듀레이션은 약 5년이며, 가중평균 수익률은 약 4.80~5.00%로 예상된다. 회사는 이 레버리지 거래의 스프레드가 전체 이자수익자산보다 좁아 향후 순이자마진이 소폭 낮아질 것으로 예상했다.매각목적 주택담보대출을 제외한 순대출 잔액은 2025년 12월 31일 43억 6000만 달러에서 2026년 9월 30일 42억 5000만 달러로 1억 840만 달러(2.5%) 감소했다. 상업용 부동산 대출이 9580만 달러, 기타 주거용(다세대) 대출이 1억 560만 달러 줄었고, 건설 대출은 8300만 달러 늘었다.
1~9월 총예금은 4억 1280만 달러(9.2%) 감소했다. 중개예금이 3억 달러(45.2%) 줄었고 비이자 당좌예금은 2930만 달러(3.5%) 늘었다. 회사는 중개예금 금리가 오르자 가격 이점과 유연성이 있는 FHLB 차입을 우선했다고 설명했다.
2026년 9월 30일 기준 부실자산(NPA)은 1050만 달러로 총자산의 0.18%였으며, 2025년 12월 31일 810만 달러(0.15%)보다 240만 달러 늘었다. 3분기 중 대출에 대한 대손충당금 전입은 없었고 순상각액은 39만 7000달러였다. 다만 미실행 약정 증가에 따라 67만 4000달러의 충당금을 쌓았다. 기타부동산자산(OREO)은 2025년 12월 31일 603만 6000달러에서 2026년 9월 30일 2042만 2000달러로 늘었는데, 회사는 신용 관련 압류가 아니라 폐쇄한 영업점 부동산 1110만 달러를 매각예정자산으로 재분류한 데 따른 것이라고 설명했다.
영업점 통합과 자사주 매입
회사는 2026년 10월 1일자로 앞서 발표한 9개 영업점 통합과 66개 직무 감축을 완료했다. 회사는 이를 통해 연간 440만~480만 달러의 비용 절감을 예상하며, 일부 예금 이탈 영향을 감안하면 2026년 4분기부터 연간 세전이익이 약 230만~270만 달러 개선될 것으로 전망했다.회사는 3분기 중 보통주 15만 9212주를 주당 평균 79.20달러에 매입했고, 주당 0.43달러의 정기 분기 현금배당을 선언했다. 2026년 10월 이사회는 기존 프로그램 잔여분(9월 30일 기준 약 14만 5000주) 매입이 끝난 뒤 이어질 최대 100만 주 규모의 신규 자사주 매입 프로그램을 승인했다. 2026년 9월 30일 기준 자기자본은 6억 1250만 달러, 주당 장부가치는 56.97달러로 2025년 말 6억 3610만 달러, 57.50달러에서 줄었다. 회사는 투자증권과 이자율 스왑의 평가손실 확대를 주된 요인으로 들었다.
그레이트 서던 뱅코프는 미주리주 스프링필드에 본사를 둔 그레이트 서던 뱅크의 지주회사로, 미주리·아이오와·캔자스·미네소타·네브래스카주에서 78개 소매 영업점을 운영하고 애틀랜타·샬럿·시카고·댈러스·덴버·피닉스에 상업대출 사무소를 두고 있다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >