


;)
;)

순이자마진 확대·대출 성장 견인…주당 배당금 0.25달러 의결
뱅크 오브 마린 뱅코프(Bank of Marin Bancorp, NASDAQ: BMRC)가 2026년 3분기 순이익이 993만 4000달러로 전년 동기(752만 6000달러) 대비 32.0% 증가했다고 26일 발표했다. 이는 직전 분기의 924만 6000달러와 비교해도 7.4% 늘어난 수치다.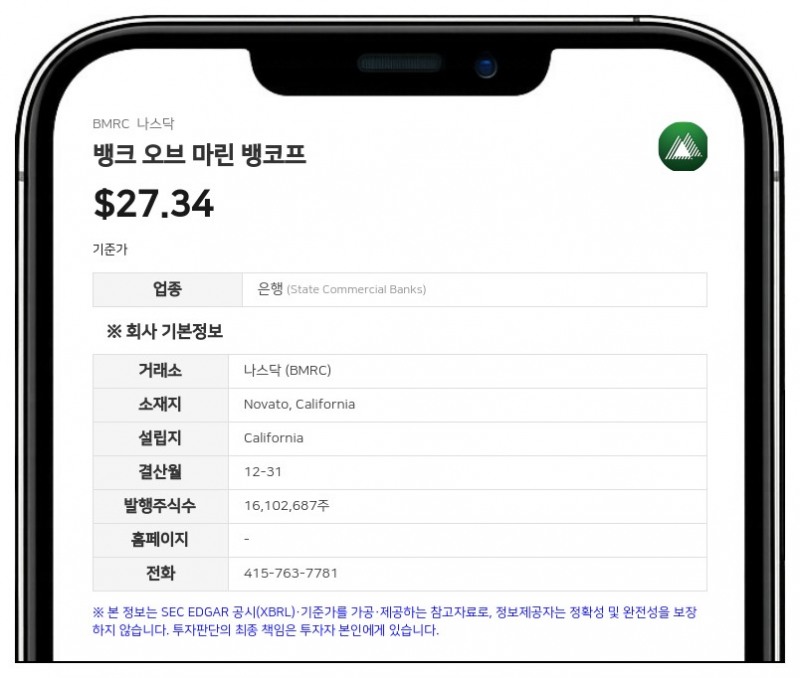
같은 기간 희석 주당순이익(EPS)은 0.62달러로 전년 동기(0.47달러)와 직전 분기(0.58달러)보다 높아졌다. 회사는 순이자마진(NIM) 확대가 이익 증가를 주로 이끌었다고 설명했다.
세전·충당금적립전 순이익(PTPP)은 1449만 9000달러로 직전 분기 대비 17.4%, 전년 동기 대비 50.9% 증가했다. 팀 마이어스 사장 겸 최고경영자(CEO)는 "예금 비용의 적극적인 관리, 수수료 수익 증가, 비용 절제가 세전·충당금적립전 순이익을 전 분기 대비 17% 끌어올렸다"고 말했다.
9개월 누적 순이익은 2769만 달러로 전년 동기(386만 6000달러)를 크게 웃돌았고, 누적 희석 EPS는 1.73달러였다. 전년 동기에는 포트폴리오 재편에 따른 투자증권 매각손실 1873만 6000달러가 반영됐으며, 이를 제외한 비GAAP 기준 순이익(1706만 4000달러)과 비교하면 62.3% 증가했다.
순이자마진 개선과 비이자비용 감소
3분기 이자수익은 4242만 4000달러로 전년 동기(3906만 9000달러)보다 늘었고, 이자비용은 1102만 4000달러로 집계돼 순이자이익은 3140만 달러를 기록했다. 순이자이익은 직전 분기보다 61만 9000달러 증가했다. 세금효과 감안 순이자마진은 3.48%로 직전 분기(3.38%) 대비 10베이시스포인트(bp) 개선됐는데, 평균 대출 수익률이 11bp 오르고 예금 비용이 4bp 낮아진 영향이 컸다.비이자이익은 367만 달러로 직전 분기(316만 9000달러) 대비 15.8% 늘었다. 7월 1일부터 시행한 가격 정책 개편으로 기업 예금 계좌 서비스 수수료가 25만 1000달러 증가했고, 연방주택대출은행(FHLB) 주식 특별배당 19만 9000달러가 더해졌다. 전년 동기(274만 5000달러)와 비교하면 33.7% 증가한 규모다. 데이비드 보나코르소 최고재무책임자(CFO)는 예금 서비스 수수료의 분기 증가분이 연간 기준 100만 달러에 이른다고 밝혔다.
비이자비용은 2057만 1000달러로 직전 분기(2159만 7000달러)보다 100만 달러 줄었다. 인센티브 상여 충당금 조정과 분기 말 정규직 환산 인원 감소로 급여·복리후생비가 46만 5000달러 감소했고, 연방예금보험공사(FDIC) 보험료도 23만 9000달러 줄었다. 효율성 비율은 58.65%로 직전 분기(63.62%)보다 개선됐다.
대출·예금 증가와 자산건전성
9월 30일 기준 총대출 잔액은 21억 4438만 6000달러로 직전 분기 말 대비 4340만 달러(2.07%) 늘었다. 신규 대출 집행액 6360만 달러에 상환액이 3160만 달러로 줄어든 데다, 초과 유동성 일부를 활용해 3110만 달러 규모의 캘리포니아 주택담보대출 풀을 매입한 점이 대출 증가에 기여했다.총예금 잔액은 33억 9522만 2000달러로 0.75% 늘었으며, 증가분은 주로 무이자 예금(4500만 달러 증가)에서 나왔다. 무이자 예금이 전체 예금에서 차지하는 비중은 37.8%로 직전 분기(36.7%)보다 높아졌다. 총예금 평균 비용은 1.28%에서 1.24%로 낮아졌다.
신용손실 충당금은 대출 잔액과 미집행 약정 증가에 따라 대출 관련 50만 달러, 미집행 대출 약정 관련 32만 5000달러가 각각 전입됐다. 직전 분기에는 대출 관련 충당금 32만 달러를 환입했다. 총대출 대비 대손충당금 비율은 1.07%로 직전 분기와 같았다.
고정이하 여신(classified loans)은 3503만 3000달러로 직전 분기 말(1987만 7000달러)보다 1520만 달러 늘었고, 총대출 대비 비율은 0.95%에서 1.63%로 높아졌다. 차주 고유의 문제를 겪고 있는 1410만 달러 규모의 자가사용 상업용 부동산 대출 1건이 하향 분류된 것이 주된 원인이다. 회사는 해당 대출의 담보가 충분하고 차주가 약정대로 상환하고 있어 예상 손실 가능성은 없다고 밝혔다. 이자 미계상 여신은 970만 달러로 120만 달러 늘었다.
자본비율 변동과 분기 배당
시장금리 상승으로 누적 기타포괄손실이 분기 중 2480만 달러 확대되면서 주당순자산은 23.37달러, 주당 유형순자산은 18.81달러로 각각 1.14달러, 1.11달러 감소했다. 유형자산 대비 유형보통자본(TCE) 비율은 8.05%로 47bp 낮아졌다. 반면 기본자본(Tier 1) 레버리지 비율은 9.04%로 38bp 높아졌으며, 회사는 자본비율이 규제상 자본 적정 기준을 웃돌았다고 밝혔다.이사회는 지난 22일 보통주 1주당 0.25달러의 분기 현금 배당을 승인했다. 86분기 연속 배당이며, 배당금은 11월 5일 기준 주주명부에 등재된 주주를 대상으로 11월 12일 지급될 예정이다.
뱅크 오브 마린 뱅코프는 캘리포니아주 노바토에 본사를 둔 금융지주회사로, 자회사 뱅크 오브 마린을 통해 북캘리포니아 지역에서 27개 지점과 8개 상업은행 사무소를 운영하고 있다.
#뱅크오브마린뱅코프 #BMRC #실적발표 #분기배당 #미국은행주
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


