


;)
;)

췌장암 임상 2상 추적 관찰 연장…현금 1억 6610만 달러로 2028년 4분기까지 운영 가능
미국 항암제 개발 바이오기업 이뮤니어링(IMMUNEERING CORP, NASDAQ: IMRX)이 2026년 3분기 순손실 2419만 2583달러를 기록했다고 29일(현지시간) 발표했다. 전년 동기 순손실 1496만 4875달러보다 적자 폭이 커졌다.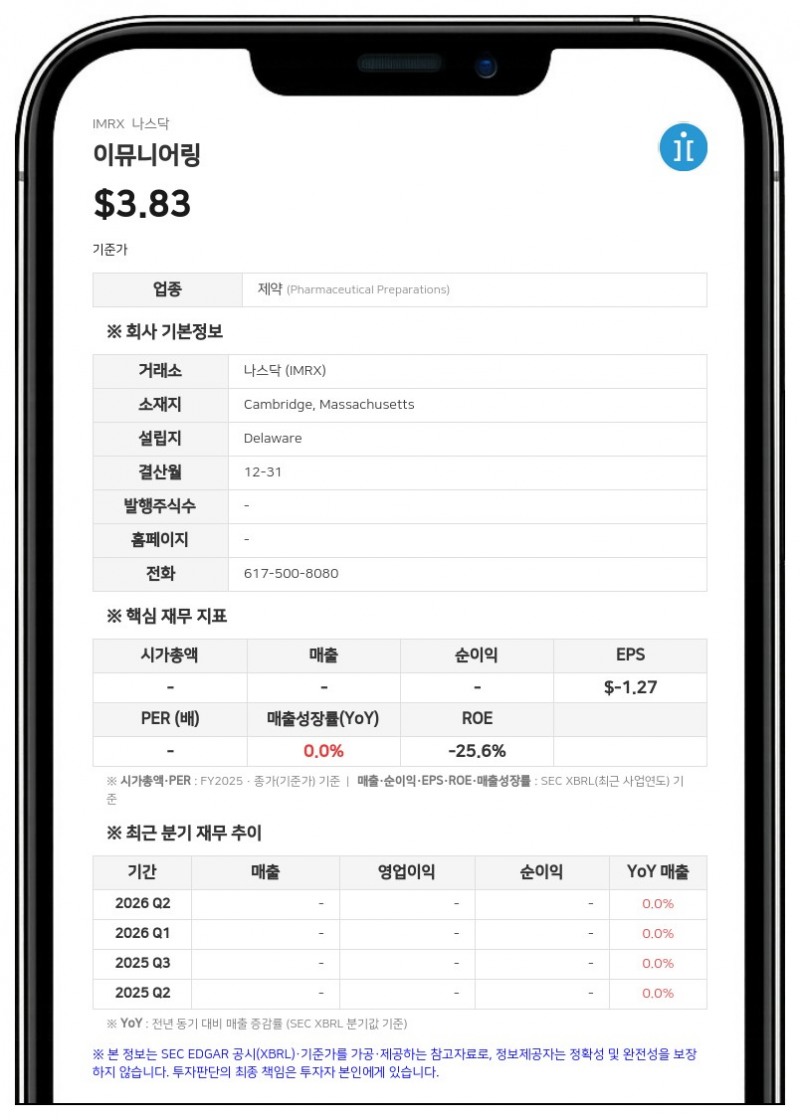
영업손실은 2578만 8019달러로 전년 동기 1538만 706달러보다 늘었다. 주당순손실은 0.37달러로 전년 동기 0.38달러와 비슷한 수준이었다.
연구개발(R&D) 비용은 2072만 1243달러로 전년 동기 1086만 7983달러보다 크게 늘었다. 회사는 주력 프로그램의 임상 비용 증가와 연구개발 인력 확충을 주된 원인으로 들었다. 일반관리비(G&A)도 주식 기반 보상과 인건비 증가로 전년 동기 450만 5406달러에서 505만 9459달러로 늘었다.
임상 2상 추적 연장과 3상 환자 모집 확대
이뮤니어링은 주력 신약 후보물질 '아테비메티닙(atebimetinib)'의 임상 경과도 공개했다. 1차 치료 췌장암 환자 대상 임상 2상에서 환자 생존 기간이 예상보다 길어 추적 관찰 기간을 연장했다. 아테비메티닙과 변형 젬시타빈·나브-파클리탁셀(mGnP) 병용군(55명)의 업데이트된 탑라인 데이터는 2027년 상반기에 공개할 계획이다.1차 치료 전이성 췌장암 환자를 대상으로 하는 글로벌 임상 3상(MAPKeeper 301)은 환자 등록이 계획보다 빠르게 진행되고 있다. 회사는 등록 목표를 510명에서 약 570명으로 늘렸으며, 현재 2028년 중반으로 제시한 탑라인 데이터 발표 시점이 앞당겨질 가능성이 있다고 설명했다.
회사는 올해 4분기 폐암 환자를 대상으로 아테비메티닙과 항PD-1 항체 세미플리맙(cemiplimab) 병용 임상 2상의 첫 환자 투약을 계획하고 있으며, 예비 데이터는 2027년 말 나올 것으로 예상했다.
현금 1억 6610만 달러, 2028년 4분기까지 운영 자금
2026년 9월 30일 기준 이뮤니어링의 현금, 현금성자산 및 시장성 유가증권은 1억 6610만 달러로 2025년 12월 31일의 2억 1700만 달러보다 줄었다.회사는 현재 자금과 운영 계획을 바탕으로 2028년 4분기까지 운영 자금을 충당할 수 있을 것으로 예상했다. 수정된 자금 소진 전망에는 임상 2상 연장, 임상 3상 등록 가속과 확대, 상업화 준비 활동이 반영됐다.
이뮤니어링은 미국 매사추세츠주 케임브리지에 본사를 둔 후기 임상 단계 항암제 개발사로, RAS·RAF 등 MAPK 경로 변이 암 환자에 초점을 맞춰 '심층 주기적 억제제(Deep Cyclic Inhibitor)'라는 새로운 계열의 항암제를 개발하고 있다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


