


;)
;)

계속영업 순이익 29만 달러로 흑자 전환…연간 실적 전망 세 번째 상향
매머드 에너지 서비시스(Mammoth Energy Services, NASDAQ: TUSK)가 30일(현지시간) 발표한 3분기 실적 공시에 따르면, 계속영업 매출이 전년 동기 대비 95% 증가한 2134만 6000달러를 기록했다. 직전 분기인 2분기 매출 2605만 4000달러보다는 줄었다.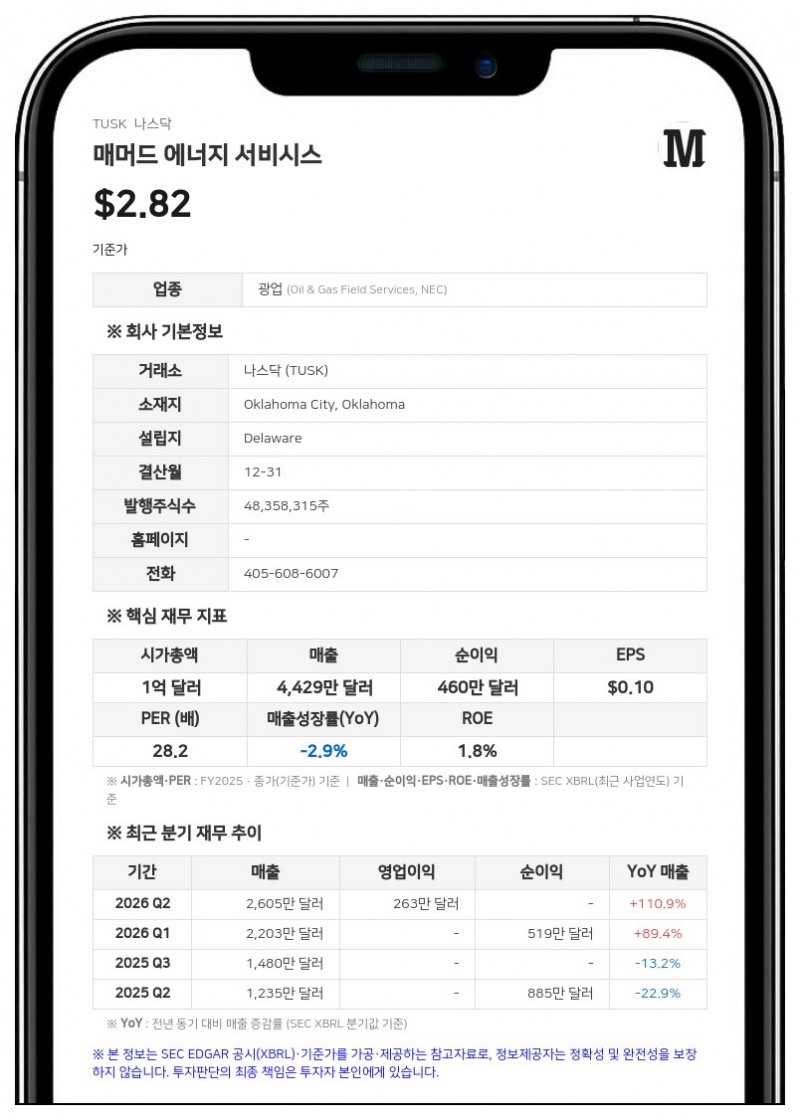
같은 기간 계속영업 순이익은 29만 4000달러(주당 0.01달러)로, 전년 동기 계속영업 순손실 1264만 8000달러(주당 0.26달러)에서 흑자 전환했다. 직전 분기인 2026년 2분기 계속영업 순손실 119만 8000달러(주당 0.02달러)와 비교해서도 개선된 수치다. 다만 영업손익은 42만 1000달러 손실이었고, 유가증권 관련 순이익 117만 3000달러를 포함한 영업외수익 85만 1000달러가 더해졌다.
비일반회계기준(non-GAAP) 지표인 조정 상각전영업이익(EBITDA)은 582만 4000달러로 2분기(262만 1000달러) 대비 두 배 이상 늘었다. 조정 EBITDA 마진은 2분기 10.0%에서 27.2%로 높아졌다.
사업 부문별로는 주로 항공 기단 확장과 이용률 상승에 힘입어 임대 서비스 부문 매출이 전년 동기 275만 달러에서 962만 5000달러로 크게 늘었다. 항공 자산 포트폴리오는 전년 동기 말 15개에서 44개(항공기 14대, 엔진 14개, 보조동력장치 16개)로 확장됐고, 9월 30일 기준 이 가운데 29개가 매출을 내고 있다. 모래 사업(천연 모래 지지체 서비스) 매출은 515만 4000달러, 숙박 서비스 매출은 339만 달러를 각각 기록했다.
올해 1~9월 누적 자본 지출은 9751만 3000달러로, 이 가운데 임대 서비스 부문이 9066만 3000달러를 차지했다. 회사는 이 부문 지출이 주로 항공 임대 기단 확장과 임대 장비 구매에 쓰였다고 설명했다. 3분기 투자액은 4180만 8000달러였다. 9월 30일 기준 현금성자산과 유가증권 합계는 3760만 달러이며 차입금은 없다.
회사 측은 올해 전체 매출 증가율 전망을 90% 초과로 재확인하고, 조정 EBITDA 마진 전망을 10%대 중반으로 제시하며 올해 들어 세 번째로 연간 실적 전망을 상향 조정했다. 마크 레이턴(Mark Layton) 최고재무책임자(CFO)는 이 마진 전망이 지난 3월 제시한 계획보다 1년가량 앞선 것이라고 설명했다. 회사는 2027년 조정 EBITDA가 2026년 연간 대비 40% 넘게 늘어날 것으로 예상했으며, 이 전망은 대규모 항공 자산 매각을 가정하지 않았다고 밝혔다.
분기 말 이후인 10월 28일에는 항공 사업 성장을 지원하기 위해 뱅크7(Bank7)과 최대 5800만 달러 규모의 선순위 담보 기간 대출(텀론) 약정을 체결했다.
매머드 에너지는 항공 자산 임대 플랫폼을 중심으로 건설·에너지용 중장비 임대, 전력회사 대상 광섬유 서비스, 수압파쇄용 천연 모래 지지체 공급, 작업자 숙박, 방향성 시추 서비스 등을 제공하는 기업이다.
#매머드에너지 #TUSK #실적발표 #항공임대 #미국증시
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


