


;)
;)

크리네틱스 인수 영향으로 GAAP 순이익은 39.6% 감소한 6억 5400만 달러 기록
미국 제약기업 버텍스 파머슈티컬(VERTEX PHARMACEUTICALS, NASDAQ:VRTX)은 2026년 3분기 총매출이 전년 동기 대비 12% 증가한 34억 4000만 달러를 기록했다고 2일(현지시간) 공시했다.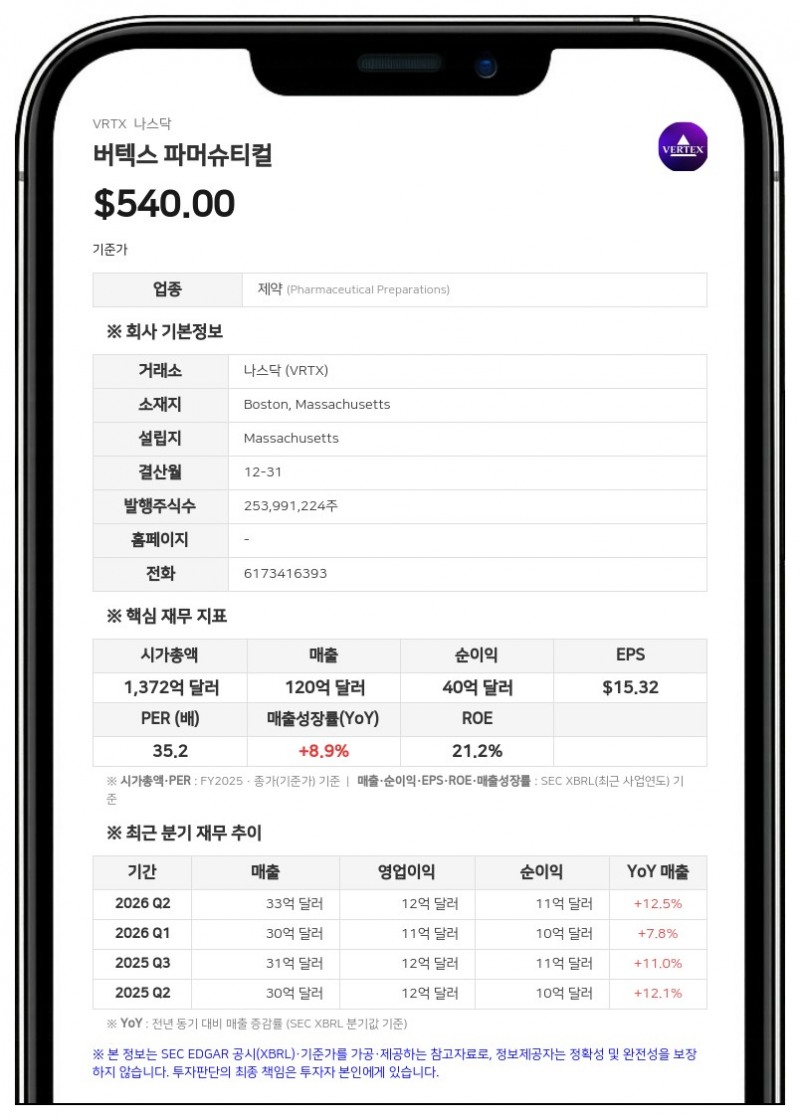
3분기 영업이익은 7억 1290만 달러로 전년 동기(11억 8620만 달러) 대비 39.9% 감소했다. 일반회계기준(GAAP) 순이익은 6억 5360만 달러(희석 주당 2.56달러)로 전년 동기 10억 8290만 달러(희석 주당 4.20달러) 대비 39.6% 줄었다. 회사는 인수합병 관련 비용 지출이 GAAP 순이익 감소의 주요 원인이라고 밝혔다. 비GAAP(Non-GAAP) 기준 순이익은 12억 1360만 달러(주당 4.76달러)로 전년 동기(12억 3630만 달러)와 유사한 수준을 유지했다.
매출 성장은 낭포성 섬유증(CF) 치료제 포트폴리오의 견조한 실적과 신규 제품군 확대가 이끌었다. 주력 제품인 트리카프타/카프트리오(TRIKAFTA/KAFTRIO) 매출이 24억 3690만 달러를 기록한 가운데, 신제품 알리프트렉(ALYFTREK) 매출이 7억 580만 달러로 크게 늘었다. 유전자 치료제 카스제비(CASGEVY) 매출은 9920만 달러, 통증 치료제 주르나벡스(JOURNAVX) 매출은 5830만 달러를 기록했다. 9월 1일 인수를 완료한 크리네틱스 파머슈티컬스(Crinetics Pharmaceuticals) 제품인 팔소니피(PALSONIFY)는 9월 한 달간 1010만 달러의 매출을 올렸다.
회사는 크리네틱스 인수 완료로 희귀 내분비질환을 네 번째 상업 영역으로 확보했으며, 신장질환을 다섯 번째 영역으로 추가할 준비를 하고 있다고 밝혔다. IgA 신증(IgAN) 치료 후보물질 포베타시셉트(povetacicept)의 가속승인 신청은 현재 미국 식품의약국(FDA) 우선심사를 받고 있으며, 심사 기한(PDUFA)은 11월 30일로 지정됐다.
버텍스는 2026년 전체 연간 총매출 전망치를 기존 131억~132억 달러에서 131억 5000만~132억 5000만 달러로 상향 조정했다. 또한 크리네틱스 인수 완료 및 통합 과정에서 발생하는 비용을 반영해 연간 GAAP 기준 연구개발(R&D)·취득 연구개발(AIPR&D)·판매관리비(SG&A) 합산 지출 전망치도 기존 63억~64억 5000만 달러에서 71억 5000만~72억 달러로 상향 제시했다.
9월 30일 기준 버텍스가 보유한 현금, 현금성자산 및 단기·장기 유가증권 잔액은 총 98억 2120만 달러로, 2025년 말(123억 2040만 달러) 대비 감소했다. 크리네틱스 인수와 자사주 매입에 90억 달러의 순현금이 사용됐으나, 3분기 중 실행된 텀론 차입금 45억 달러와 영업활동 현금흐름으로 일부 상쇄됐다.
버텍스 파머슈티컬은 1989년 설립되어 미국 매사추세츠주 보스턴에 본사를 두고 있는 글로벌 바이오테크 기업이다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


