


;)
;)

고조 인수 효과·ERP 기저효과로 매출 급증…비용 압박에 조정 EPS 하단 전망
미국 생활용품 기업 크로락스(THE CLOROX COMPANY, NYSE: CLX)가 2027 회계연도 1분기(2026년 7~9월) 매출 19억 500만 달러를 기록해 전년 동기 대비 33% 증가했다고 2일 발표했다.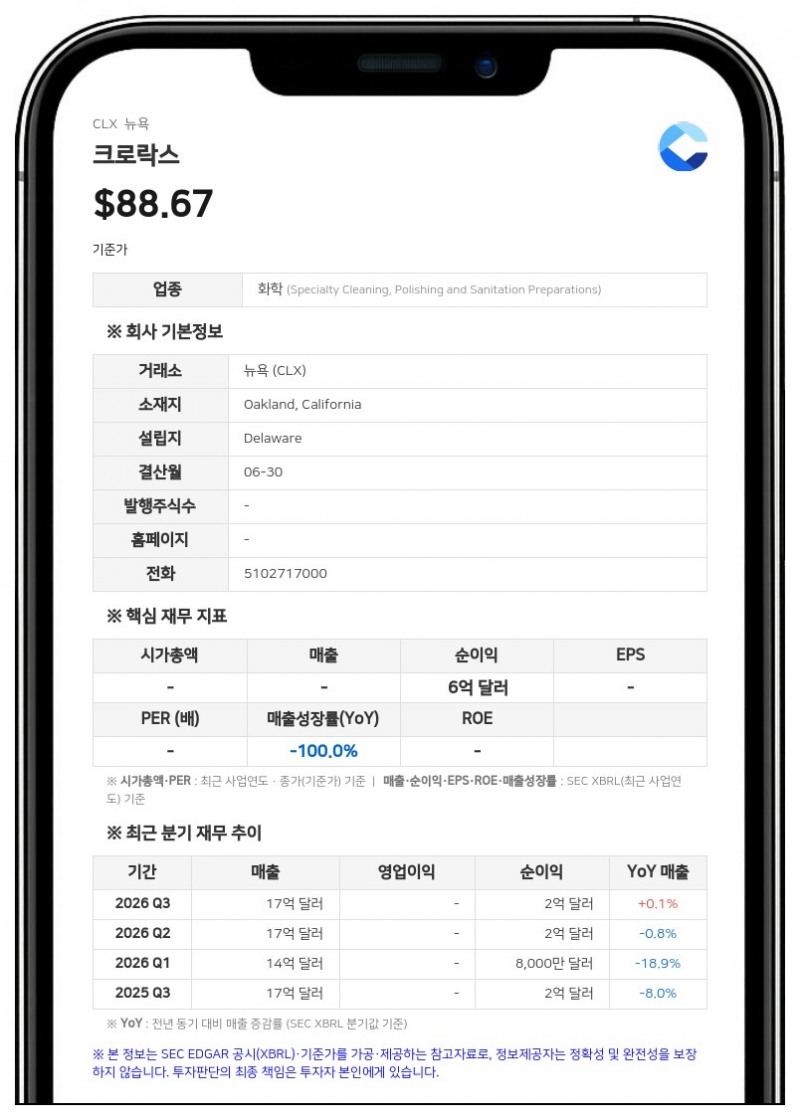
같은 기간 지배주주 귀속 순이익은 1억 7000만 달러로 전년 동기의 8000만 달러 대비 112.5% 늘었다. 희석 주당순이익(EPS)은 1.39달러로 전년 동기(0.65달러) 대비 114% 증가했다. 인수·통합 비용 등을 제외한 조정 EPS는 1.55달러로 전년 동기(0.85달러) 대비 82% 늘었다. 매출총이익률은 원자재비와 생산·물류비 상승 탓에 전년 동기 41.7%에서 40.4%로 1.3%포인트 낮아졌다. 회사는 고조(GOJO) 인수 효과가 매출 성장에 약 15%포인트 기여했으며, 전년 동기 ERP 시스템 전환에 따른 재고 축소 영향의 기저효과가 반영돼 유기적 매출은 18% 증가했다고 밝혔다.
부문별로는 헬스 및 웰니스 부문 매출이 고조 인수 효과(약 39%포인트) 등에 힘입어 전년 동기 대비 62% 급증한 9억 1800만 달러를 기록했다. 하우스홀드 부문은 17% 증가한 4억 2300만 달러, 라이프스타일 부문은 16% 늘어난 2억 8300만 달러를 각각 기록했다. 해외 사업 매출은 중남미 등 주요 지역의 출하량 증가에 따라 11% 늘어난 2억 8100만 달러로 집계됐다.
2027 회계연도 매출·EPS 전망 범위 유지
크로락스는 2027 회계연도 전체 매출이 전년 대비 13~14% 증가할 것이라는 기존 전망을 유지했다. 여기에는 고조 인수에 따른 매출 증가 효과 약 9.5%포인트가 포함된다. 희석 EPS 전망치 역시 5.41~5.71달러, 조정 EPS 전망치는 5.70~6.00달러 범위를 유지했다.다만 회사는 투입 원가 상승 등 인플레이션 압력이 커짐에 따라 연간 조정 EPS가 기존 전망 범위의 하단에 가까울 것으로 예상했다. 평소보다 큰 인플레이션 역풍과 부정적 제품 믹스가 비용 절감과 가격 조정 효과를 상쇄하는 점을 반영해 연간 총마진(Gross Margin) 예상치는 약 41.5%로 수정했고, 판매 및 관리비 비중은 매출의 약 15.5% 수준이 될 것으로 전망했다.
크로락스는 오클랜드에 본사를 둔 생활용품 제조업체로 크로락스, 버츠비, 글래드, 퓨렐 등의 브랜드 제품을 공급한다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


