


;)
;)

3분기 매출 15억 8291만 달러로 전년 대비 12.4% 감소…연간 5000만 달러 이상 추가 절감 조치 시행, 4분기 판매관리비 5000만 달러 넘게 감소 전망
미국의 레저용 차량(RV) 판매 기업 캠핑 월드 홀딩스(CAMPING WORLD HOLDINGS INC, NYSE:CWH)가 2026년 3분기 2억 8670만 달러의 영업권 손상차손을 반영해 지배주주 귀속 순손실 1억 9702만 달러(주당 3.09달러 손실)를 기록했다고 2일(현지시간) 발표했다. 전년 동기 지배주주 귀속 순손실 4044만 달러(주당 0.64달러 손실)보다 적자 폭이 커졌다. 지난 10월 5일 발표한 연간 실적 전망 하향에 이은 후속 공시다.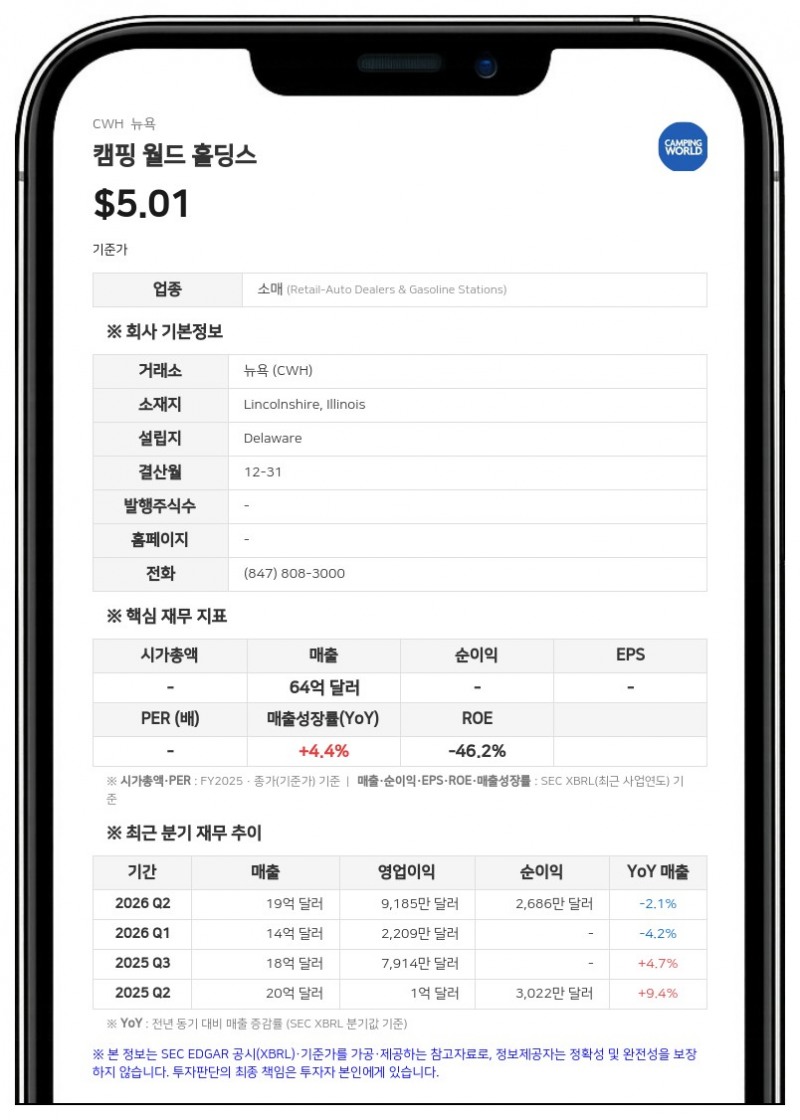
3분기 매출은 15억 8291만 달러로 전년 동기 18억 612만 달러보다 12.4% 줄었다. 영업손익은 2억 7374만 달러 손실로 전년 동기 7914만 달러 이익에서 적자로 돌아섰고, 세전손실은 3억 1910만 달러였다. 비지배지분 몫을 포함한 전체 순손실은 3억 2009만 달러다. 회사는 9월 30일 기준 CWGS LLC 지분 61.6%를 보유하고 있으며, 나머지 지분에 해당하는 손익은 비지배지분으로 분류된다.
비GAAP 지표인 조정 EBITDA는 3600만 달러로 전년 동기 9571만 달러보다 62.4% 감소했다. 여기에는 금융·보험 부문의 수수료 환수(chargeback) 부채 조정에 따른 1270만 달러의 부정적 영향이 포함됐다. 비GAAP 기준 희석 조정 주당손익은 0.19달러 손실로, 전년 동기 0.43달러 이익에서 적자로 바뀌었다.
영업권 손상차손과 비용 절감 확대
영업권 손상차손은 RV 및 아웃도어 리테일 보고단위에서 발생한 비현금성 비용이다. 회사는 신규 RV 업계 수요에 대한 압박 지속, 주력 트래블 트레일러 제품의 판촉 가격 압박, 주가의 지속적인 하락, 그리고 높은 소비자 금리·고유가·소비심리 위축 같은 거시경제 요인 때문에 9월 30일 기준 이 보고단위의 공정가치 추정치가 낮아졌다고 설명했다. 이에 따라 영업권 잔액은 지난해 말 7억 4932만 달러에서 4억 6492만 달러로 줄었다.회사는 앞서 발표한 1억 달러 규모 효율화 프로그램의 일부를 앞당기고, 연간 5000만 달러 이상의 추가 절감 효과가 예상되는 감축 조치를 시행했다. 이로써 효율화 프로그램의 예상 연간 절감액은 모두 1억 5000만 달러를 넘게 됐다. 회사는 4분기 판매관리비(SG&A)가 전년 동기보다 5000만 달러 넘게 줄어들 것으로 예상했다.
3분기 판매관리비는 3억 8708만 달러로 전년 동기보다 2393만 달러(5.8%) 감소했다. 주된 요인은 인력 감축으로 수수료를 제외한 현금 인건비가 2550만 달러 줄어든 것이다. 매슈 와그너 최고경영자(CEO)는 "업계 전반의 신차 매출총이익률이 예상보다 큰 압박을 받을 것이라는 신호가 여름에 나타나면서 비용 구조를 신속히 추가로 최적화했다"고 말했다.
신차·중고차와 금융·보험 부문 실적
신차 매출은 6억 3890만 달러로 전년 동기보다 16.7% 줄었다. 신차 판매량은 1만 5126대로 25.4% 감소했지만 평균 판매가격은 11.7% 올랐다. 다만 대당 평균 원가가 15.0% 오르면서 신차 매출총이익률은 10.2%로 2.52%포인트 하락했다.중고차 매출은 5억 1849만 달러로 12.0% 감소했고, 판매량은 1만 7176대로 8.1% 줄었다. 중고차 평균 판매가격은 4.2% 내렸다. 제품·서비스 및 기타 매출은 2억 899만 달러로 0.2% 늘었지만, 매출총이익률은 38.3%로 6.9%포인트 떨어졌다.
금융 및 보험(F&I) 순매출은 1억 4748만 달러로 17.3% 감소했다. 전체 차량 판매 대수가 17.1% 줄어 판매 계약 수가 감소했고, 수수료 환수 부채에 대한 계리 분석을 업데이트하면서 변동대가를 1270만 달러 불리하게 조정했다. 전년 동기의 같은 조정액은 370만 달러였다.
굿샘 클럽 매출은 1898만 달러로 75.6% 증가했다. 제휴 신용카드 계약이 개정되면서 특정 성장 과제 달성에 따른 일회성 마일스톤 수익 530만 달러를 인식했고, 이번 분기 230만 달러의 정기 이익 공유분이 새로 더해졌다. 굿샘 서비스 및 플랜 부문의 매출총이익률은 62.3%로 5.67%포인트 올랐다.
재무 상태와 연간 전망
9월 30일 기준 현금 및 현금성 자산은 2억 6376만 달러, 장기부채 잔액은 14억 2300만 달러다. 비GAAP 지표인 순부채는 12억 9073만 달러로 전년 같은 시점보다 9780만 달러(7.0%) 줄었다. 톰 컨 최고재무책임자(CFO)는 연초 이후 영업현금흐름이 4억 8800만 달러이고 총재고를 지난해 말보다 3억 4300만 달러 줄였다고 밝혔다.컨 CFO는 또 8월에 M&T 부동산 대출을 개정해 만기를 2031년으로 연장했으며, 재무 유연성을 높이기 위해 선순위 담보 신용시설의 차환 대안을 계속 검토하고 있다고 말했다. 회사는 올해 연간 조정 EBITDA가 기존 제시 범위(2억 3000만~2억 7000만 달러)의 하단을 밑돌 것이라는 기존 전망을 유지했다. 연간 추가 가이던스는 내놓지 않았으며, 2027년 사업 계획의 틀은 4분기 실적 발표 때 설명할 계획이다.
캠핑 월드 홀딩스는 미국 44개 주에서 RV 판매·서비스 거점을 운영하는 미국 최대 RV 소매업체로, 굿샘(Good Sam) 브랜드를 통해 긴급출동 서비스, 보증 플랜, 보험 등을 제공한다. 9월 30일 기준 매장 수는 197개로 전년과 같다.
#캠핑월드홀딩스 #CWH #실적발표 #영업권손상 #비용절감
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


