


;)
;)

라이선스 갱신 시점 영향으로 3분기 실적 감소…신규 ARR 수주는 86% 증가
글로벌 결제 기술 기업 ACI 월드와이드(ACI Worldwide, NASDAQ: ACIW)가 5일(현지시간) 2026년 3분기 실적을 발표했다. 라이선스 갱신 시점 영향으로 3분기 매출과 이익은 전년 동기보다 줄었지만, 회사는 연간 매출 가이던스를 유지하고 연간 조정 EBITDA 전망치는 상향 조정했다.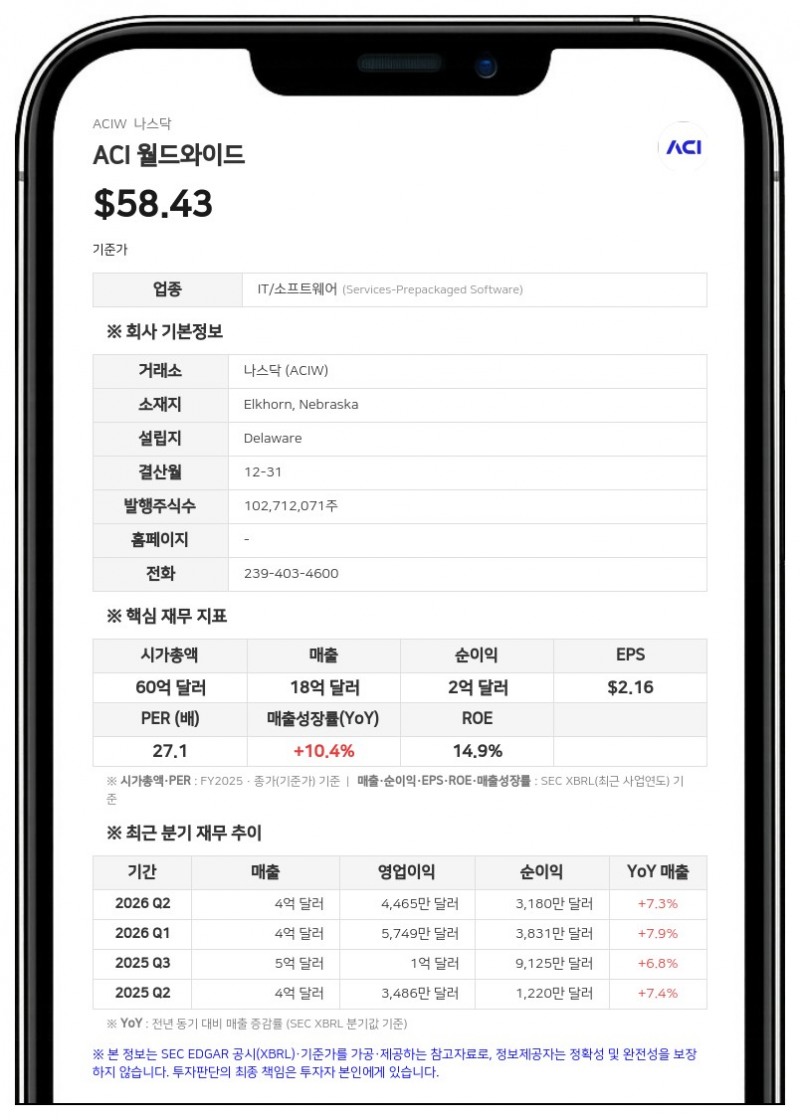
3분기 총 매출은 4억 2700만 달러로 전년 동기 4억 8200만 달러 대비 12% 감소했다. 고정환율 기준으로는 11% 줄었다. 회사는 매출 감소가 주로 올해 라이선스 갱신 시점에 따른 것이라고 설명했다. 라이선스 매출은 9480만 1000달러로 전년 동기 1억 6195만 7000달러에서 줄었다.
3분기 영업이익은 5236만 5000달러로 전년 동기 1억 2770만 6000달러에서 감소했고, 순이익은 3252만 9000달러로 전년 동기 9125만 달러보다 줄었다. 희석 주당순이익(EPS)은 0.32달러로 전년 동기 0.88달러를 밑돌았다. 비GAAP 기준 조정 희석 EPS는 0.54달러로 50% 감소했다.
3분기 조정 EBITDA는 9800만 달러로 전년 동기 1억 7100만 달러 대비 43% 감소했다. 조정 EBITDA를 교환 수수료(interchange) 제외 매출로 나눈 순 조정 EBITDA 마진은 35%로 전년 동기 49%에서 하락했다. 반면 SaaS·PaaS 수수료와 유지보수 수수료로 구성된 반복 매출은 3억 900만 달러로 전년 동기 대비 4% 증가했다.
부문별 실적과 신규 수주
결제 소프트웨어(Payment Software) 부문 매출은 2억 1600만 달러로 전년 동기 대비 24% 감소했다. 회사는 올해 갱신 계약이 4분기에 집중될 것으로 예상된 데 따른 결과라고 설명했다. 이 부문 조정 EBITDA는 1억 700만 달러로 41% 줄었고, 순 조정 EBITDA 마진은 49%로 전년 동기 64%에서 낮아졌다.빌러(Biller) 부문 매출은 2억 1000만 달러로 전년 동기 대비 6% 증가했다. 교환 수수료 차감 후 매출은 6600만 달러로 5% 늘었으며, 회사는 교환 수수료 최적화 진전이 도움이 됐다고 밝혔다. 빌러 부문 조정 EBITDA는 3400만 달러로 4% 증가했다. 회사는 두 부문 모두 올해 연간 매출이 한 자릿수 후반대 성장할 것이라는 예상을 유지했다.
3분기 순 신규 연간 반복 매출(ARR) 수주는 2400만 달러로 전년 동기 대비 86% 증가했다. 신규 라이선스·서비스 수주는 6400만 달러로 21% 감소했다. 9월 말까지 최근 12개월 기준으로는 순 신규 ARR 수주가 7900만 달러로 3%, 라이선스·서비스 수주가 2억 3800만 달러로 22% 각각 감소했다. 회사는 올해 연간 신규 ARR과 라이선스·서비스 수주가 모두 증가할 것으로 예상했다.
올해 9개월 누적 총 매출은 13억 달러로 전년 동기와 비슷했고, 반복 매출은 9억 5900만 달러로 6% 증가했다. 누적 순이익은 1억 263만 3000달러로 전년 동기 1억 6232만 2000달러보다 줄었다. 전년 동기 실적에는 마인드게이트(Mindgate) 소수지분 매각에 따른 세후 이익 2200만 달러가 포함돼 있었다. 누적 조정 EBITDA는 2억 9400만 달러로 15% 감소했다.
재무구조와 자사주 매입
ACI 월드와이드는 3분기 말 현금 2억 1900만 달러와 부채 잔액 8억 2100만 달러를 기록했다. 조정 EBITDA 대비 순부채 레버리지 비율은 1.3배이며, 현금과 신용한도 가용액을 합한 유동성은 5억 8700만 달러다. 9개월 누적 영업활동 현금흐름은 2억 5400만 달러로 전년 동기 2억 100만 달러 대비 26% 증가했다.회사는 3분기에 자사주 약 93만 5000주를 약 5000만 달러에 매입했다. 연초 이후 매입 규모는 총 340만 주, 약 1억 5700만 달러로 평균 매입 단가는 45.69달러다. 기존 자사주 매입 승인의 잔여 한도는 2억 9900만 달러이며, 회사는 시장 상황에 따라 올해 영업활동 현금흐름의 50~60%를 자사주 매입에 배분할 계획을 유지했다.
연간 조정 EBITDA 전망 상향
회사는 연간 매출 전망치를 18억 9500만~19억 2500만 달러로 유지하고, 연간 조정 EBITDA 전망치를 기존 5억 4500만~5억 6000만 달러에서 5억 5000만~5억 6500만 달러로 높였다. 4분기 매출은 6억 1200만~6억 4200만 달러, 조정 EBITDA는 2억 5700만~2억 7200만 달러로 제시했다.토머스 워솝(Thomas Warsop) 사장 겸 최고경영자(CEO)는 "3분기 실적은 예상을 웃돌았고 특히 ARR 수주가 강했다"며 "예정된 갱신 계약에 대한 가시성이 높아 한 자릿수 후반대 매출 성장과 마진 확대라는 연간 전망을 확신한다"고 말했다.
회사는 ACI 커네틱(ACI Connetic)의 첫 고객 가동과 추가 수주 2건을 발표했다. 또 멀티레일 카드 스위칭 마이크로서비스를 확보하기 위해 크레이니엄 벤처스(Cranium Ventures)를 인수했다고 밝혔다.
ACI 월드와이드는 미국 네브래스카주 엘크혼에 본사를 둔 결제 기술 기업으로, 은행·빌러(청구기관)·가맹점이 결제 인프라를 현대화하고 실시간으로 결제를 처리할 수 있도록 소프트웨어 솔루션을 제공한다.
#ACIW #ACI월드와이드 #실적발표 #가이던스상향 #자사주매입
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


