


;)
;)

대출 충당금 커버리지 96.22%로 하락, FHLB 차입금 1000만 달러 전액 조기 상환
사운드 파이낸셜 뱅코프(SOUND FINANCIAL BANCORP, INC., NASDAQ: SFBC)가 12일 분기보고서(Form 10-Q)를 제출해 2026년 3분기 재무 상태와 자산건전성 세부 내역을 공시했다. 지난 10월 27일 발표한 3분기 실적 공시에 이은 후속 공시다. 3분기 순이익은 232만 2000달러(주당 희석 순이익 0.90달러), 9개월 누적 순이익은 641만 3000달러(주당 희석 순이익 2.48달러)로 집계됐다.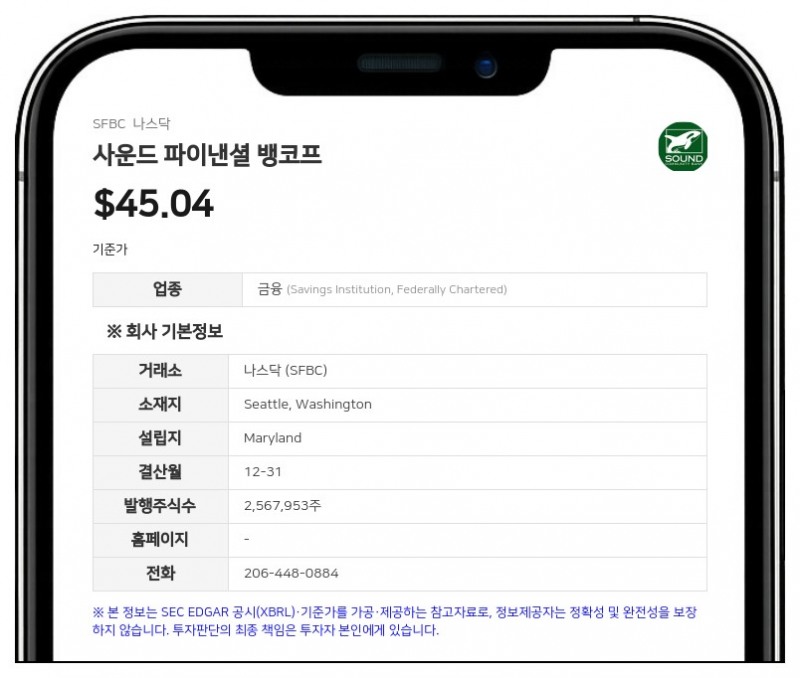
이자 미계상 대출 증가와 충당금 축소
9월 30일 기준 이자 미계상 대출(nonaccrual loans)은 849만 5000달러로 2025년 12월 31일의 578만 2000달러에서 46.9% 늘었다. 총대출 대비 비중도 0.64%에서 0.97%로 높아졌다. 회사는 이 기간 330만 달러 규모의 대출을 이자 미계상으로 분류했으며, 여기에는 다가구 부동산 대출 1건(110만 달러), 1~4가구 주택 대출 3건(97만 6000달러), 주택담보대출 1건(25만 1000달러)이 포함됐다.이자 미계상 대출이 늘면서 이자 미계상 대출 대비 대출 충당금 비율은 지난해 말 148.82%에서 96.22%로 떨어졌다. 회사는 해당 대출이 담보를 갖추고 있고 대출 포트폴리오 전반의 성과를 고려할 때 충당금이 여전히 적정하다고 판단했다. 또 부실 대출 증가는 포트폴리오 전반의 신용 악화보다 개별 차주의 사정을 주로 반영한 것으로 본다고 밝혔다. 9월 30일 기준 압류 절차가 진행 중인 담보 의존 1~4가구 주택 대출은 5건, 총 170만 달러다.
대출 대손충당금(ACL)은 9월 30일 기준 817만 4000달러로 지난해 말 860만 5000달러에서 43만 1000달러(5.0%) 줄었다. 회사는 대출 잔액 감소, 미 연방준비제도의 실업률 전망 개선, 대출 구성 변화, 모델 가정의 연례 갱신을 감소 요인으로 들었다. 다만 인플레이션·지정학적 사건·관세 영향 등 시장 불확실성을 반영한 상업 대출 전 부문의 정성적 조정과 연체된 조립식 주택·기타 소비자 대출에 대한 조정이 감소 폭을 일부 상쇄했다고 설명했다.
대출 구성 변화와 예금 감소
보유 목적 대출(총액)은 8억 7800만 달러로 지난해 말 9억 553만 3000달러보다 3.0% 줄었다. 상업·다가구 부동산 대출이 2000만 달러(4.9%) 감소했는데, 회사는 대형 대출 2건의 조기 상환이 주요인이라고 설명했다. 두 대출은 연준 예치 현금 수익률보다 낮은 금리였고, 조기 상환으로 중도상환 수수료가 발생했다. 1~4가구 주택 대출과 기타 소비자 대출도 각각 1580만 달러(6.2%), 350만 달러(21.0%) 줄었다.반면 건설·토지 대출은 신규 프로젝트 대출 실행에 힘입어 740만 달러(14.6%) 늘었다. 주택담보대출(home equity)도 330만 달러(10.6%) 증가했다. 회사는 주택 보유자들이 저금리 모기지를 상환하는 대신 주택담보 한도대출로 유동성을 확보하려는 수요가 이어지고 있다고 설명했다.
총예금은 9억 669만 1000달러로 지난해 말 9억 4887만 5000달러보다 4220만 달러(4.4%) 감소했다. 머니마켓 계좌가 3460만 달러 줄었으며, 회사는 고객 계좌 잔액의 계절적 변동과 상호예금(reciprocal deposits) 등 고비용 예금의 관리적 축소를 원인으로 들었다. 예금 가중평균 금리는 2.31%에서 2.14%로 낮아졌다.
9월 30일 기준 예금보험 한도를 넘는 무보험 예금은 2억 달러로 총예금의 22.1%를 차지해 지난해 말 1억 8470만 달러(19.5%)보다 비중이 커졌다. 회사는 일부 예금 상품에 적용한 고액 구간 금리와 예금 계좌의 일상적 변동을 증가 요인으로 꼽았다.
차입금 상환과 자본 확충
총자산은 10억 4258만 9000달러로 지난해 말보다 4960만 달러(4.5%) 줄었다. 현금 및 현금성 자산 2570만 달러와 순대출 2710만 달러 감소가 주된 원인이다. 회사는 1분기에 적격 근로자 주거 관련 지분 투자 500만 달러를 새로 집행해 지분증권 보유액이 0에서 500만 달러로 늘었다.연방주택대부은행(FHLB) 차입금은 지난해 말 1000만 달러에서 9월 30일 0달러가 됐다. 2028년 초 만기 예정이던 잔여 차입금 1건을 2분기 중 조기 상환했다.
주주자본은 1억 1399만 9000달러로 지난해 말 1억 939만 9000달러보다 460만 달러(4.2%) 증가했다. 9개월 순이익 640만 달러가 반영된 반면 현금배당 160만 달러 지급과 매도가능증권 미실현 손실 확대에 따른 기타포괄손실 35만 3000달러 증가가 일부 상쇄했다. 은행 자회사의 지역은행 레버리지 비율(CBLR)은 10.82%로 최소 요건 8%를 웃돌았다. 연방 은행 감독기관은 7월 1일부터 이 최소 요건을 9%에서 8%로 낮췄다.
사운드 파이낸셜 뱅코프는 워싱턴주 시애틀에 본사를 둔 은행지주회사로, 자회사 사운드 커뮤니티 뱅크(Sound Community Bank)를 통해 예금·대출 업무를 하고 있다. 11월 6일 기준 발행 보통주식 수는 256만 9649주다.
#사운드파이낸셜뱅코프 #SFBC #분기보고서 #실적발표 #미국은행주
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


