


;)
;)

매출 3억 810만 달러로 39% 증가…몬태나 프리시전 지분 인수 및 신규 고객 파트너십 체결
DPC 홀딩스(DPC HOLDINGS PLC, NYSE: DPC)가 2026년 3분기 실적을 발표하며 순이익 흑자 전환을 달성했다.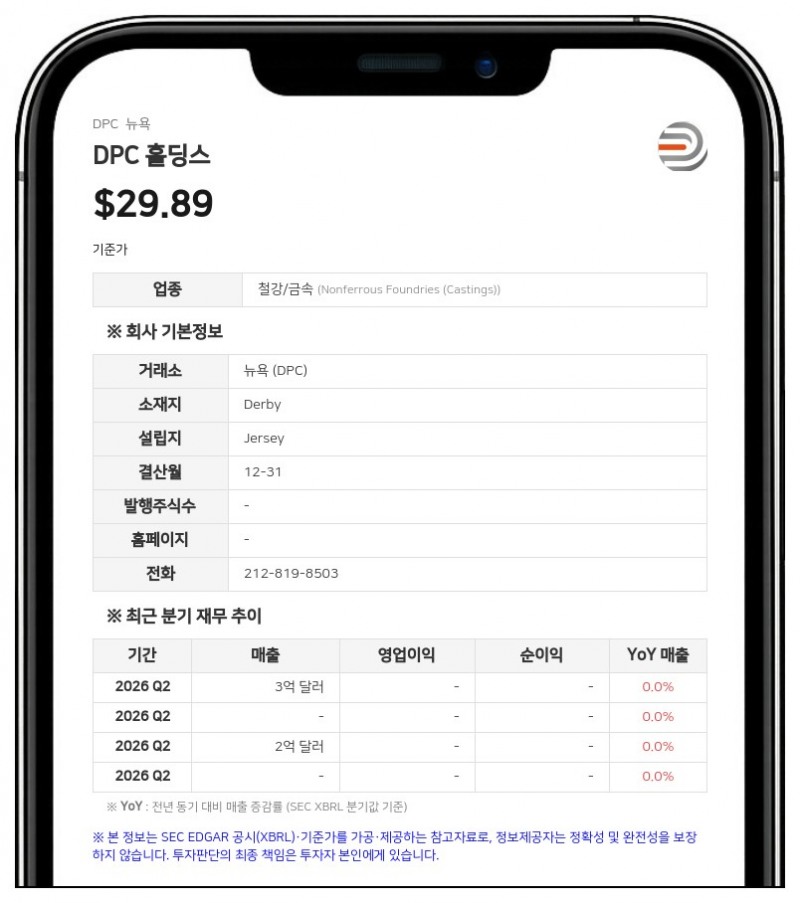
2026년 9월 27일로 종료된 3분기 매출은 3억 810만 달러로 전년 동기(2억 2140만 달러) 대비 39.2% 증가했다. 영업 실적 호조에 힘입어 3분기 순이익은 3180만 달러를 기록해 전년 동기 4220만 달러 순손실에서 흑자로 돌아섰다. 주당순이익(EPS) 역시 0.21달러로 전년 동기 주당 0.37달러 손실 대비 흑자 전환했다.
사업 부문별로는 엔진 제품(Engine Products) 유럽 부문의 매출이 전년 동기 대비 47.3% 증가한 1억 5750만 달러를 기록했다. 엔진 제품 북미 부문 매출은 1억 달러로 전년 동기 대비 37.1% 늘었다. 터보 휠(Turbo Wheels) 부문 매출은 5060만 달러로 전년 동기 대비 11.9% 증가했다.
M&A 및 파트너십 체결과 재무구조 개선
DPC 홀딩스는 전략적 사업 확장을 위한 주요 성과도 함께 공개했다. 회사는 지난 10월 30일 GE 에어로스페이스 계열사인 유니슨(Unison)과의 합작법인 '몬태나 프리시전 프로덕츠(Montana Precision Products)'의 씨캐스트(SeaCast) 지분 50% 인수를 완료했다.또한 산업용 가스터빈(IGT) OEM 고객사와 최소 10년 기간의 다섯 번째 전략적 파트너십 계약을 체결했다. 해당 고객사는 2억 달러가 넘는 설비 투자 비용의 약 80%를 부담할 예정이며, 회사는 이를 통해 2032년까지 연간 1억 달러 이상의 추가 매출 창출을 기대하고 있다.
재무구조 개선 조치로 기존 차입금을 상환하고 3억 2500만 달러 규모의 신규 무담보 선순위 회전신용한도 약정을 체결했다. 9월 27일 기준 현금 및 현금성 자산은 2억 7710만 달러, 총 차입금은 8560만 달러다.
2026년 실적 전망 상향 및 2027년 가이던스 제시
강력한 사업 성과를 반영해 2026년 전체 실적 전망을 상향 조정했다. 2026년 연간 매출 전망치는 기존 10억~10억 4000만 달러에서 11억 1500만~11억 3000만 달러로 올렸다. 조정 EBITDA 전망치도 기존 1억 8200만~1억 8700만 달러에서 2억 400만~2억 700만 달러로 높였다.처음으로 공시한 2027년 연간 매출 가이던스는 12억 3000만~13억 3000만 달러 범위로 제시했다. 2027년 조정 EBITDA는 2억 4000만~2억 6000만 달러, 조정 주당순이익(EPS)은 1.00~1.10달러로 전망했다.
DPC 홀딩스는 항공우주 및 산업용 가스터빈 시장을 타깃으로 정밀 주조 부품 및 니켈·코발트 기반 수퍼합금을 제조·공급하는 전문 기업이다.
#DPC홀딩스 #DPC #실적발표 #흑자전환 #가이던스상향
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


