


;)
;)

3분기 조정 EBITDA 890만 5000달러로 106% 증가…연간 조정 EBITDA 전망 2000만~2500만 달러 유지
미국 수자원·전력 인프라 건설 업체 쉬믹(Shimmick Corporation, NASDAQ: SHIM)이 12일(현지시간) 2026년 3분기(10월 2일 종료) 실적을 발표하며 분기 순이익 흑자 전환에 성공했다. 분기 순이익 흑자는 2023년 3분기 이후 처음이다.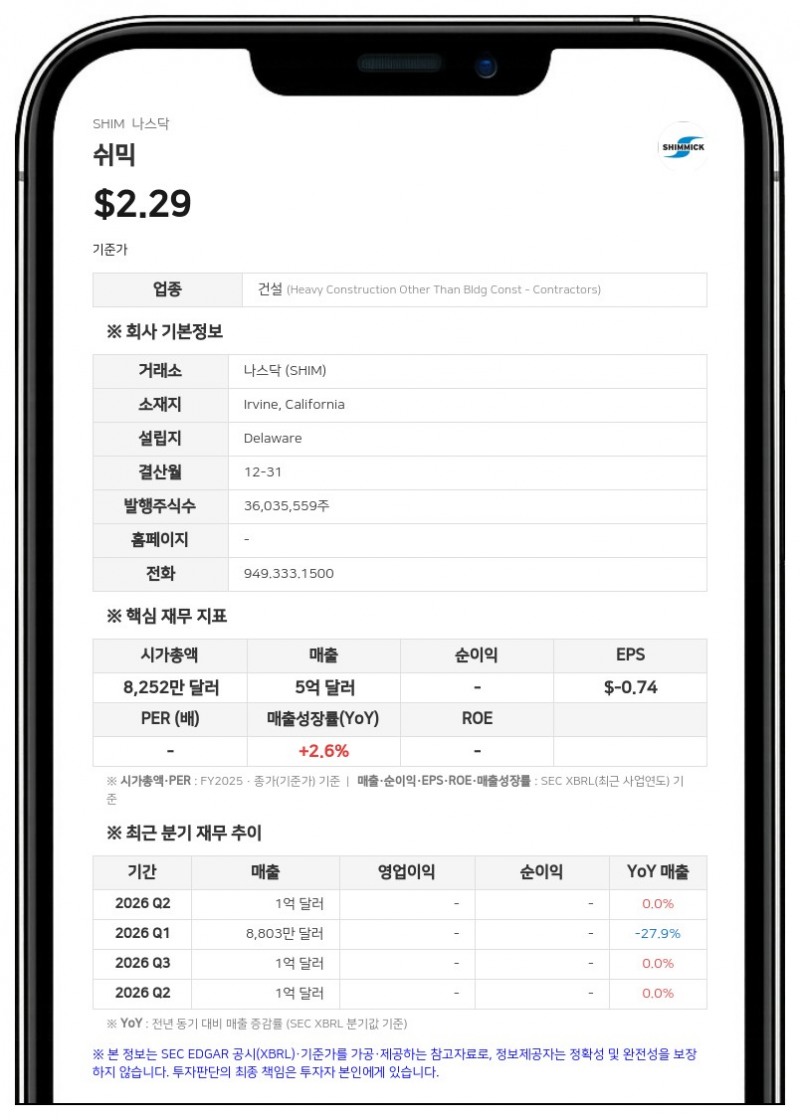
쉬믹의 3분기 매출은 1억 3579만 8000달러로 전년 동기(1억 4192만 달러) 대비 4.3% 감소했다. 반면 매출총이익은 1693만 4000달러로 전년 동기(1078만 9000달러)보다 늘었고, 영업이익은 360만 5000달러를 기록해 전년 동기 영업손실 318만 1000달러에서 흑자로 돌아섰다.
지배주주 귀속 순이익은 84만 8000달러(희석 주당순이익 0.02달러)로 전년 동기 순손실 439만 6000달러(주당순손실 0.12달러)에서 흑자 전환했다. 회사는 매출총이익 600만 달러 증가와 비연결 합작법인 지분법이익 100만 달러 증가가 순이익 개선을 이끌었고, 이자비용 100만 달러 증가가 일부를 상쇄했다고 설명했다.
비GAAP 지표인 3분기 조정 EBITDA(이자·세금·감가상각 전 이익)는 890만 5000달러로 전년 동기(432만 9000달러) 대비 106% 증가했다. 조정 순이익은 354만 9000달러(조정 희석 주당순이익 0.08달러)로 전년 동기 조정 순손실 23만 6000달러에서 흑자로 돌아섰다. 회사는 조정 EBITDA가 5개 분기 연속 흑자를 기록했고 최근 12개월 누계로는 2000만 달러라고 밝혔다.
1~3분기 누적 매출은 3억 3044만 7000달러로 전년 동기(3억 9243만 2000달러)보다 줄었다. 지배주주 귀속 누적 순손실은 851만 7000달러로 전년 동기(2269만 1000달러)보다 축소됐고, 누적 조정 EBITDA는 1593만 2000달러(전년 동기 114만 1000달러)였다.
쉬믹 프로젝트 매출 28% 증가
실적 개선은 에이컴(AECOM) 매각 거래 이후 시작한 '쉬믹 프로젝트(Shimmick Projects)' 부문이 이끌었다. 이 부문은 수자원, 기후 탄력성, 에너지 전환, 지속 가능한 교통 등 핵심 인프라에 집중한다. 3분기 쉬믹 프로젝트 매출은 1억 3600만 달러로 전년 동기(1억 700만 달러) 대비 28% 증가했고, 매출총이익은 1800만 달러로 전년 동기(1000만 달러)보다 늘었다. 매출총이익률은 13%로 전년 동기 9%에서 높아졌다.쉬믹 프로젝트 매출 증가분 2900만 달러는 최근 수주한 프로젝트가 본격화하면서 매출이 6900만 달러 늘어난 영향이 컸다. 2025 회계연도 3분기에 끝난 저마진 운영·유지보수 프로젝트 영향으로 1400만 달러, 마무리 단계 프로젝트의 활동 감소로 2600만 달러가 각각 줄어 일부 상쇄됐다.
이전 소유주 시절 시작했거나 기초 천공(foundation drilling)에 집중하는 비핵심 프로젝트(Non-Core Projects) 매출은 마이너스 42만 3000달러로 전년 동기 3500만 달러에서 3600만 달러 감소했다. 회사는 2026년 2분기 테네시주 비핵심 프로젝트 1건의 계약 해지와 비핵심 프로젝트 정리 작업을 주된 원인으로 꼽았다. 이 부문 매출총이익은 마이너스 100만 달러였다.
수주잔고와 연간 전망
3분기 말 수주잔고는 약 9억 700만 달러이며, 이 중 쉬믹 프로젝트가 약 98%를 차지한다. 2026 회계연도 수주 대비 매출 비율(book-to-burn)은 1.3배였다. 이와 별도로 전력·수자원 목표 시장에서 4억 100만 달러 규모의 신규 수주가 계약 대기 중이다.10월 2일 기준 유동성은 5300만 달러로 2분기보다 2000만 달러 늘었다. 이자비용은 앤슬리(Ansley) 대출 약정을 더 낮은 금리로 차환하면서 조기 상환해 남은 미상각 차입 비용을 한꺼번에 인식한 영향으로 100만 달러 증가했다.
유랄 얄(Ural Yal) 최고경영자(CEO)는 "3분기 실적은 우리 전략이 효과를 내고 있음을 보여준다. 2023년 3분기 이후 처음으로 순이익 흑자로 돌아섰고, 신규 고마진 사업이 기존 프로젝트를 대체하면서 쉬믹 프로젝트 매출이 전년 대비 28% 증가했다"고 말했다. 이어 "원하는 시장에서 원하는 위험 수준으로 원하는 프로젝트를 따내고 있다"며 "앞으로도 매출과 이익을 계속 늘릴 것으로 예상한다"고 밝혔다.
쉬믹은 2026 회계연도 연결 조정 EBITDA 전망치 2000만~2500만 달러를 재확인했다. 중간값 기준 전년 대비 350% 증가한 수준이다. 연결 매출은 5억~5억 2500만 달러로 예상했으며, 중간값 기준 4% 증가에 해당한다. 이 매출 전망에는 지분법 적용 합작법인의 공정 진행분 가운데 회사 몫이 포함된다.
토드 요더(Todd Yoder) 수석부사장 겸 최고재무책임자(CFO)는 "연초 이후 누적 조정 EBITDA가 약 1600만 달러로 당초 제시한 연간 범위 1500만~3000만 달러의 하단을 넘어섰다"며 조정 EBITDA 가이던스 범위를 2000만~2500만 달러로 좁힌다고 밝혔다.
캘리포니아주 어바인에 본사를 둔 쉬믹은 수자원, 에너지, 기후 탄력성, 지속 가능한 교통 분야의 인프라 솔루션을 제공하는 기업이다.
#쉬믹 #SHIM #인프라 #실적발표 #흑자전환
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


