


;)
;)

영업비용 77% 증가·인원 감축 실시…헤모퓨리파이어 관련 CVR 부여 예정
임상 단계 치료제 개발 기업 애슬론 메디컬(AETHLON MEDICAL INC, NASDAQ: AEMD)이 2026년 9월 30일로 끝난 회계연도 2027년 2분기 순손실 261만 7507달러를 기록했다고 12일 공시했다. 이는 전년 동기 순손실 148만 7100달러 대비 손실 폭이 확대된 수치다.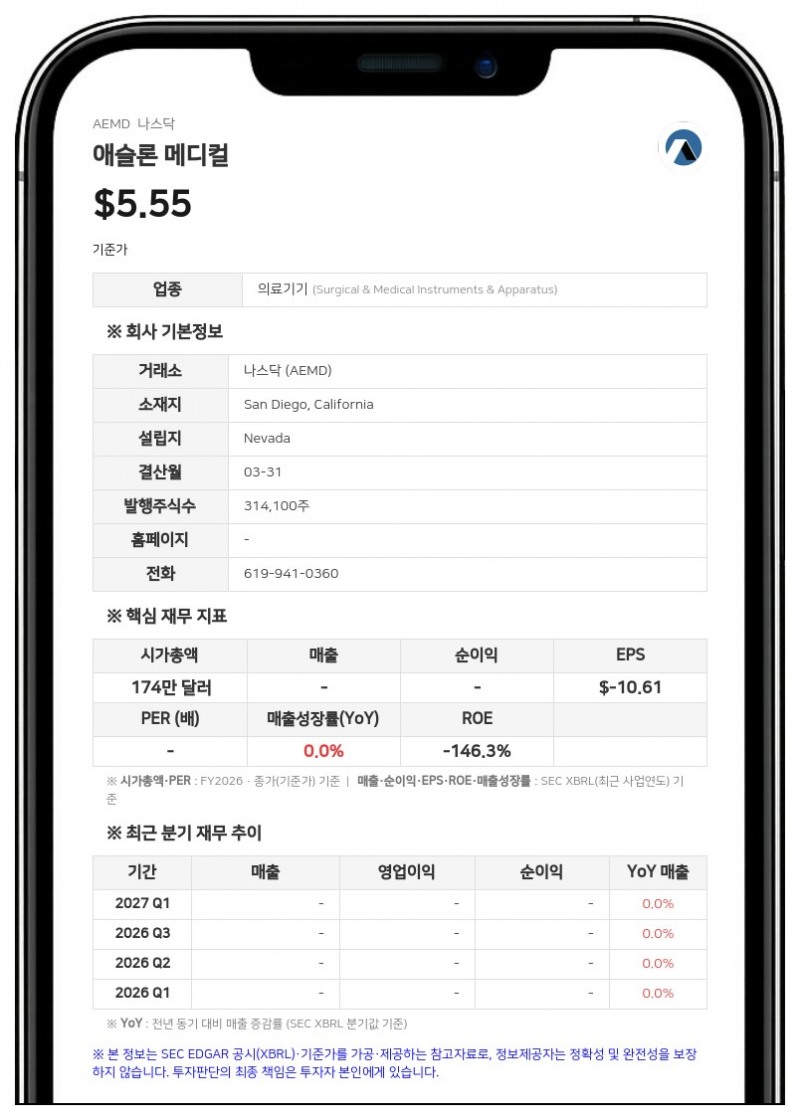
해당 기간 보통주 1주당 순손실은 2.60달러로 전년 동기의 18.70달러에서 줄었다. 가중평균 발행주식수가 전년 동기 7만 9503주에서 이번 분기 100만 7556주로 늘어난 영향이다.
2분기 영업비용은 전년 동기 150만 9830달러에서 77.2% 증가한 267만 5028달러를 기록했다. 노스 이뮤놀로지(North Immunology)와의 합병 추진 과정에서 전문 서비스 수수료가 전년 동기 39만 3796달러에서 132만 6456달러로 크게 늘어난 점과 연구개발(R&D) 세액공제 미인식 등이 주요 원인으로 작용했다.
노스 이뮤놀로지와 합병 절차 진행…인력 감축 실행
애슬론 메디컬은 지난 9월 17일 노스 이뮤놀로지와 2단계 합병 계약을 체결했다. 거래가 완료되면 합병 법인은 노스 이뮤놀로지(North Immunology, Inc.)라는 사명으로 운영될 예정이다.회사는 합병 계약에 맞춰 2분기 말 인력 감축을 실시했다. 기업 및 규제 의무 유지와 호주에서 진행 중인 종양학 임상시험 관리에 필요한 핵심 인력은 유지하고 있다. 합병 계약은 거래 종결을 조건으로 기존 사업의 일부 활동을 정리하는 것을 예정하고 있다. 회사는 합병이 예상 조건이나 일정대로 완료된다는 보장은 없다고 밝혔다.
합병에 따라 기존 애슬론 메디컬 보통주 주주들에게는 조건부가치권(CVR)이 부여될 예정이다. CVR은 향후 회사의 기존 치료기기인 헤모퓨리파이어(Hemopurifier) 사업 매각이 이뤄질 경우 그 잠재적 대금에 참여할 기회를 제공하도록 설계됐다. 다만 회사는 매각 거래가 성사되거나 CVR 보유자가 대금을 받을 것이라는 보장은 없다고 밝혔다.
호주에서 진행 중인 임상 1상 종양학 연구에서는 3개 투여군 중 마지막 코호트의 두 번째 환자 치료를 완료했다. 지금까지 총 8명의 환자가 치료를 받았으며, 회사는 노스 이뮤놀로지와의 합병 일정을 고려해 환자 모집을 마무리하고 임상 데이터를 분석할 계획이다.
2026년 9월 30일 기준 애슬론 메디컬의 현금 및 현금성 자산은 약 648만 6639달러로, 지난 2026년 3월 31일 기준 502만 6458달러에서 증가했다.
미국 캘리포니아주 샌디에이고에 본사를 둔 애슬론 메디컬은 종양학, 감염성 질환 등에 적용할 가능성을 염두에 두고 종양 유래 세포외 소포체와 엔벨로프 바이러스를 혈액에서 제거하도록 설계된 연구용 면역치료 플랫폼 헤모퓨리파이어를 개발하고 있다.
#애슬론메디컬 #AEMD #실적발표 #노스이뮤놀로지 #M&A #CVR
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


