


;)
;)

ICMB 1주당 BCIC 0.172주·현금 0.26달러 추정…BCIC 3분기 주당 NAV 13.13달러로 하락
인베스트코프 크레딧 매니지먼트 BDC(Investcorp Credit Management BDC, NASDAQ: ICMB)는 12일 미국 증권거래위원회(SEC)에 증권법 규칙 425에 따른 합병 관련 자료로, 같은 날 BCP 인베스트먼트 코퍼레이션(BCP Investment Corporation, 이하 BCIC)과 함께 연 투자자 설명회 녹취록을 제출했다. 같은 날 발표한 BCIC와의 합병 계약 공시에 이은 후속 공시다.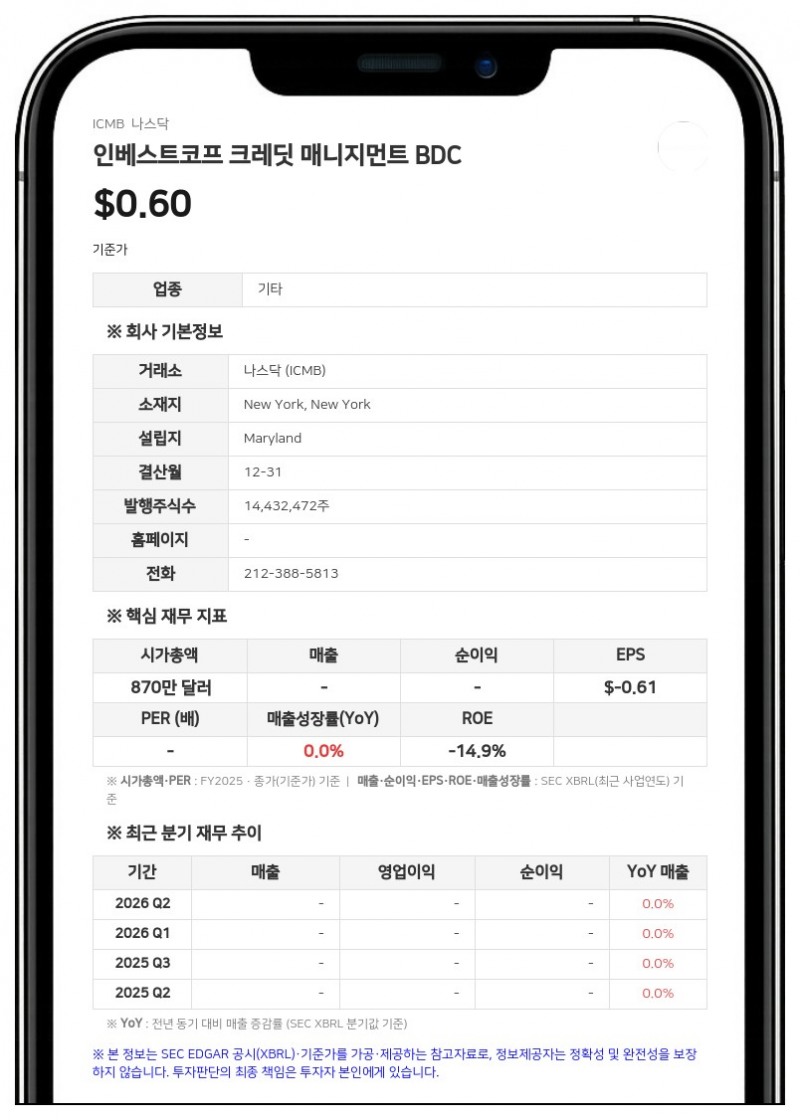
테드 골드소프(Ted Goldthorpe) BCIC 최고경영자(CEO)는 9월 30일 기준 양사 순자산가치(NAV)와 현재 추정 거래비용을 반영하면 ICMB 주주는 보유 주식 1주당 BCIC 보통주 약 0.172주와 현금 약 0.26달러를 받게 된다고 설명했다. 이는 BCIC NAV 기준 주당 약 2.49달러에 해당한다. 최종 교환비율은 거래 종결 전 48시간 이내의 산정일 기준 양사 NAV로 정해지며, 양사는 각자 거래비용을 부담한다.
골드소프 CEO는 이번 거래가 BC 파트너스가 2019년 4월 BCIC 운용을 맡은 이후 다섯 번째 합병이라고 밝혔다. 앞서 OHA 인베스트먼트(OHA Investment Corporation, 2019년 12월 종결), 개리슨 캐피털(Garrison Capital, 2020년 10월), 하베스트 캐피털 크레딧(Harvest Capital Credit, 2021년 6월), 로건 리지 파이낸스(Logan Ridge Finance Corporation, 2025년 7월)와의 합병을 마쳤으며, 회사는 네 건 모두 발표 당시의 조건과 일정대로 완료했다고 설명했다.
거래가 끝나면 합병회사는 BCIC의 기존 투자자문계약에 따라 시에라 크레스트 인베스트먼트 매니지먼트(Sierra Crest Investment Management)가 계속 운용하고, BCIC 현 경영진과 이사회가 이끈다. 주식은 나스닥에서 BCIC 종목코드로 계속 거래된다.
인수 후 차입금 상환과 포트폴리오 재편
BCIC는 거래 종결 시점이나 직후 ICMB의 리볼빙 신용한도 차입금을 갚고 ICMB의 2029년 만기 채권을 조기 상환할 계획이며, 이를 통해 인수 포트폴리오의 조달비용이 낮아질 것으로 예상했다. 합병회사의 부채 규모를 재무상태표 크기와 향후 투자 전략에 맞추겠다는 설명이다.BCIC는 3분기 중 키뱅크(KeyBank) 신용한도 약정액을 7500만 달러에서 1억 5000만 달러로 늘리고, 리볼빙 기간 가산금리를 0.3%포인트 낮춘 SOFR+2.50%로 조정했다. 리볼빙 기간은 2029년 8월, 만기는 2031년 8월로 연장했고, 늘어난 한도로 그레이트레이크스(Great Lakes) 신용한도를 갚고 해지했다. 9월 30일 기준 키뱅크 한도 차입 잔액은 1억 40만 달러, 미사용 약정은 약 4960만 달러다.
ICMB 포트폴리오는 9월 30일 공정가치 기준 약 82%가 1순위 담보(first lien) 투자이며 투자 대상은 약 28개 기업이다. BCIC는 종결 뒤 유동성이 높은 포지션은 매각하고, 소수의 기존·구조조정 포지션은 특수상황·워크아웃 경험을 살려 정리하며, BCIC 전략에 맞는 투자는 보유할 계획이라고 밝혔다. 회사는 OHA, 개리슨 합병 때 종결 몇 주 안에 인수 포트폴리오의 상당 부분을 공정가치 이상에 매각했다고 덧붙였다.
신규 투자 속도 조절과 자사주 매입
골드소프 CEO는 BCIC 주가가 NAV 대비 큰 폭으로 할인돼 거래되고 있다며 당분간 신규 투자 속도를 늦추고, 대출 상환·매각 대금을 공개시장 자사주 매입과 차입금 축소에 우선 쓰겠다고 밝혔다. BCIC 이사회는 2027년 3월 31일까지 최대 1000만 달러 규모의 자사주 매입 프로그램을 이미 승인해 두었고, 회사는 시장 상황과 이번 거래에 따른 제한, 통상적인 매매 제한 기간 등을 전제로 이 프로그램에 따라 적극적으로 매입할 계획이다.인수 자산을 매각·재편해 얻는 대금은 먼저 합병회사의 레버리지를 목표 범위인 1.25~1.40배 이내로 낮추는 데 쓰고, 이어 자사주 매입, 마지막으로 기준을 충족하는 신규 투자에 배분한다는 방침이다. 골드소프 CEO는 이것이 투자 전략의 변경은 아니며, 할인 폭이 좁혀지면 다시 신규 투자 쪽으로 비중이 옮겨갈 것이라고 설명했다.
수하일 샤이크(Suhail A. Shaikh) ICMB 사장 겸 CEO는 회사가 규모 탓에 단독 상장사 운영의 고정비를 감당하기 어려워졌고 NAV가 줄었으며, 올해 초 이사회가 분기 분배금 지급을 중단했다고 설명했다. 이사회는 전략적 대안을 검토하려고 독립이사로 특별위원회를 꾸렸고, 특별위원회는 4월 휼리핸 로키(Houlihan Lokey)를 재무 자문사로 선임해 폭넓은 잠재 거래 상대방과 접촉했다.
샤이크 CEO는 BCIC를 택한 이유로 거래 종결 시점 NAV에 기초한 대가와 BCIC NAV에 대한 실사 결과, 비용률이 크게 낮고 현재 매월 정기 분배금을 지급하는 더 크고 유동성 높은 회사의 주주가 된다는 점, 앞선 BDC 합병 네 건을 발표 조건대로 마친 BC 파트너스의 실행력을 들었다.
BCIC 3분기 실적
이날 설명회에서는 BCIC 3분기 실적도 발표됐다. 브랜든 사토렌(Brandon Satoren) BCIC 최고재무책임자(CFO)에 따르면 3분기 투자수익은 1390만 달러로 2분기 1520만 달러에서 줄었고, 총비용은 약 930만 달러로 2분기 960만 달러보다 감소했다. 순투자이익(NII)은 약 460만 달러(주당 0.37달러)로 2분기 550만 달러(주당 0.45달러)에서 줄었다. 합병 관련 매입 할인 상각분을 뺀 핵심 순투자이익은 290만 달러(주당 0.24달러)로 2분기 330만 달러(주당 0.27달러)보다 적었다.9월 30일 기준 BCIC 순자산은 1억 6270만 달러로 6월 30일 1억 7950만 달러에서 줄었고, 주당 NAV는 14.49달러에서 13.13달러로 낮아졌다. 회사는 포트폴리오 미실현 평가손실을 주된 원인으로 들었다. 차입금 원금은 2억 8240만 달러(6월 말 2억 8610만 달러), 자산 커버리지 비율은 약 157%(6월 말 162%)였고, 차입금 가중평균 금리는 약 7.0%였다.
무수익(non-accrual) 투자는 7개 포트폴리오 기업의 10건으로 공정가치 기준 2.8%, 상각원가 기준 6.0%를 차지했다. 6월 말에는 7개 기업 11건으로 각각 3.1%, 5.7%였다. 3분기 신규 집행은 310만 달러, 상환·매각은 890만 달러로 순상환·매각 규모는 약 580만 달러였다. 분기 말 이후인 10월 3일에는 2026년 만기 채권 잔액 1000만 달러를 액면가로 상환해 2026년 만기 차입금을 모두 없앴다.
BCIC는 BC 파트너스 계열인 시에라 크레스트 인베스트먼트 매니지먼트가 외부 운용하는 비즈니스 개발 회사(BDC)이며, 인베스트코프 크레딧 매니지먼트 BDC는 인베스트코프 계열 CM 인베스트먼트 파트너스(CM Investment Partners)가 외부 운용하는 BDC다.
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


