


;)
;)

2분기 매출 5억 4460만 달러로 소폭 증가…관세 비용 회수 혜택
자동차 애프터마켓 부품 공급업체 도먼 프라덕츠(Dorman Products, Inc., NASDAQ:DORM)가 올해 2분기 매출 소폭 성장과 함께 주당순이익(EPS)이 50% 이상 급증하는 호실적을 기록했다. 회사는 안정적인 관세 환경과 상반기 성과를 반영해 올해 연간 수익성 전망치를 상향 조정했다.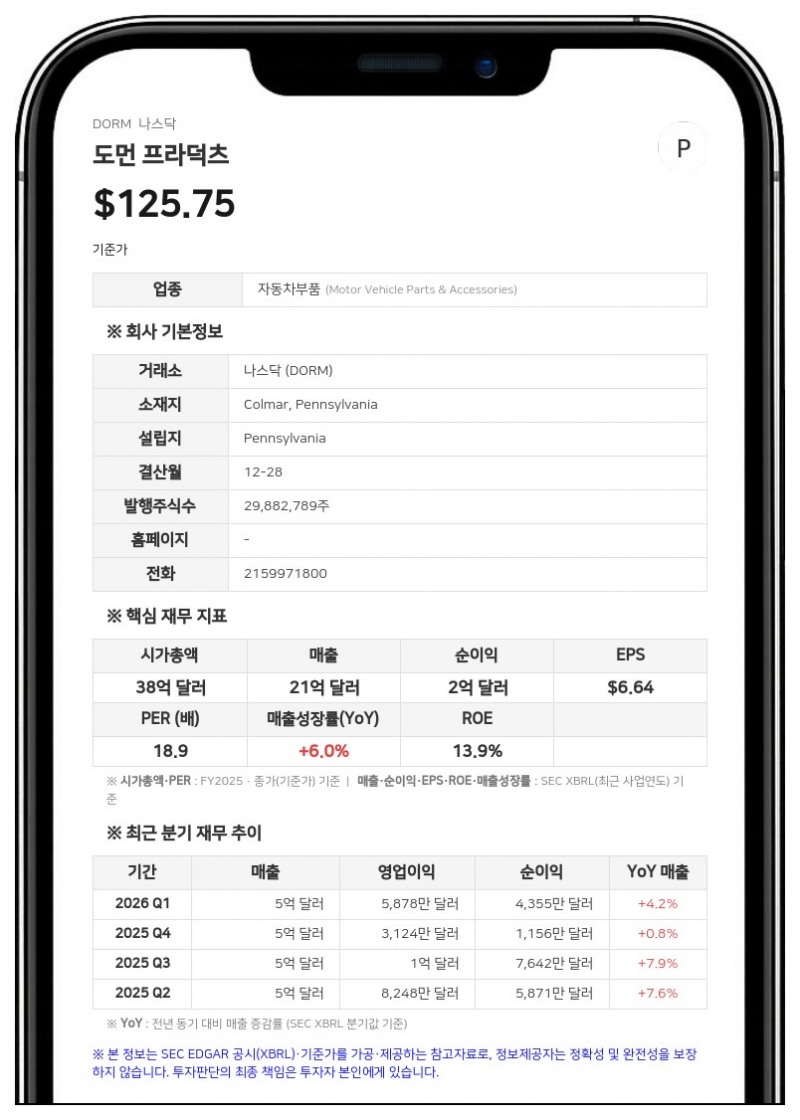
도먼 프라덕츠가 발표한 실적에 따르면, 2026년 2분기 매출액은 5억 4460만 달러로 전년 동기(5억 4100만 달러) 대비 0.7% 증가했다. 이 기간 희석 주당순이익(EPS)은 2.93달러로 전년 동기 1.91달러 대비 53% 급증했으며, 일회성 비용 등을 제외한 조정 희석 EPS도 3.08달러를 기록해 전년 동기(2.06달러)보다 50% 늘었다.
영업이익률 개선 및 현금흐름 확보
2분기 매출총이익은 2억 5120만 달러로 매출 대비 46.1%를 기록하며 전년 동기(2억 1950만 달러, 40.6%) 대비 크게 개선됐다. 판매비와 관리비(SG&A)는 1억 3500만 달러로 전년 동기(1억 3700만 달러)보다 소폭 감소해 비용 절감 효과를 거뒀다.회사는 이번 분기 영업활동을 통해 1억 5260만 달러의 현금을 창출했으며, 4700만 달러 규모의 자사주를 매입해 주주 환원을 실시했다. 케빈 올슨 도먼 프라덕츠 회장 겸 최고경영자(CEO)는 "이번 분기 기록적인 이익과 강력한 현금흐름은 견조한 운영 성과와 더불어 이전 기간에 발생한 국제비상경제권한법(IEEPA) 관세 비용 회수 혜택이 반영된 결과"라고 설명했다.
연간 매출 전망 하향·수익성 전망 상향
도먼 프라덕츠는 상반기 실적과 향후 가격 책정 조치를 반영해 2026년 연간 가이드라인을 업데이트했다. 연간 매출 성장률 전망치는 기존 7%~9%에서 3%~5%로 하향 조정했다. 반면 수익성 지표는 일제히 상향했다. 연간 희석 EPS 전망치는 기존 7.57~7.97달러에서 7.93~8.23달러로 높였고, 조정 희석 EPS 전망치 역시 기존 8.10~8.50달러에서 8.50~8.80달러로 상향 조정했다.미국에 본사를 둔 도먼 프라덕츠는 100년 이상의 역사를 가진 글로벌 자동차 부품 공급업체다. 승용차, 트럭, 특수 차량의 섀시, 차체, 하부 및 전장 부품에 이르는 수만 개의 교체용 애프터마켓 제품군을 보유하고 있다.
#도먼프라덕츠 #DORM #실적발표 #애프터마켓 #자사주매입
※ 본 보고서는 AI가 생성한 참고 자료로, 번역 과정 및 기사 작성 과정에서 문맥상 오류가 포함될 수 있습니다.
투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
데이터투자 공시팀 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >