


;)
;)

순이익 47억 3100만 달러·EPS 1.97달러…연간 매출 성장률 전망치 2~4%로 조정
미국의 다국적 소비재 기업 프록터 앤드 갬블(PROCTER & GAMBLE CO, NYSE:PG)이 22일(현지시간) 실적 발표를 통해 2027 회계연도 1분기(2026년 7월~9월) 매출이 233억 달러로 전년 동기 대비 4% 증가했다고 밝혔다.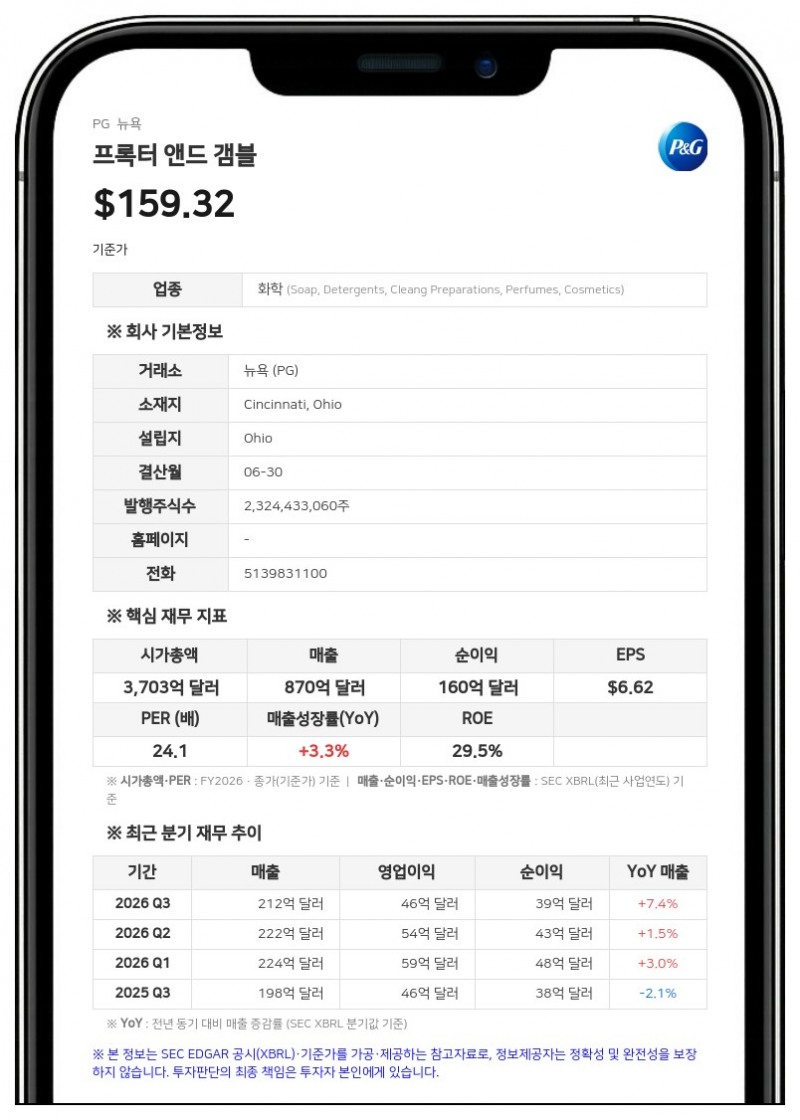
환율 변동과 인수·매각 영향을 제외한 자체 매출 성장률(Organic Sales Growth) 역시 2%의 출하량 증가와 1%의 제품 조합 개선에 힘입어 4%를 기록했다. 1분기 지배주주 귀속 순이익은 47억 3100만 달러로 전년 동기와 비슷한 수준을 유지했으며, 희석 주당순이익(EPS)은 1.97달러로 전년 동기(1.95달러) 대비 1% 증가했다. 지난 13일 발표한 주당 1.0885달러의 분기 배당 공시에 이은 후속 공시다.
조정 주당순이익(Core EPS)은 2.00달러로 전년 동기 1.99달러 대비 1% 늘었다. 영업이익은 59억 3700만 달러로 1% 증가했으나, 원자재 비용 상승과 제품 재투자 영향으로 매출총이익률은 전년 대비 160bp 하락했다. 분기 영업현금흐름은 57억 6700만 달러, 잉여현금흐름 전환율은 93%였으며, 배당 26억 달러와 자사주 매입 13억 달러를 합쳐 주주에게 39억 달러를 환원했다.
사업 부문별 자체 매출은 뷰티 부문이 헤어케어와 스킨케어의 성장으로 전년 동기 대비 5% 증가했다. 면도용품(Grooming)과 세제·홈케어(Fabric & Home Care) 부문도 각각 5% 늘어났다. 헬스케어 부문과 아동·여성·가족용품(Baby, Feminine & Family Care) 부문은 각각 3%의 자체 매출 증가율을 보였다.
연간 매출 전망 조정 및 주주환원 계획
회사는 2026년 10월 1일 자 쏜(Thorne) 인수를 반영해 2027 회계연도 전체 매출 성장률 전망치를 2%~4%로 조정했다. 다만 자체 매출 성장률 전망치는 기존 1%~3%를 유지했다. 연간 희석 EPS 성장률은 1%~5%(6.62달러 대비), 조정 주당순이익(Core EPS) 성장률은 0%~3%(6.89달러 대비) 범위를 유지했다.원자재·에너지·운송비 상승에 따른 원가 부담은 세후 약 14억 달러, 순이자 비용 증가 부담은 세후 약 3억 달러에 달할 것으로 예상했다. 회사는 이번 회계연도 동안 100억 달러 이상의 배당금을 지급하고 약 50억 달러 규모의 보통주를 자사주로 매입할 계획이다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >