


;)
;)

투자세액공제·청정연료 세액공제로 3분기 법인세 감소…매립지 조기 폐쇄 손상차손 1800만 달러
북미 종합 환경 솔루션 기업 웨이스트 매니지먼트(WASTE MANAGEMENT INC, NYSE:WM)가 올해 9개월간 7억 5000만 달러 규모의 금리스왑 계약을 체결하고 캐나다 자회사를 통해 캐나다달러 선순위 채권을 차환했다고 28일 분기보고서(Form 10-Q)를 통해 공시했다. 지난 27일 발표한 3분기 실적 공시에 이은 후속 공시다.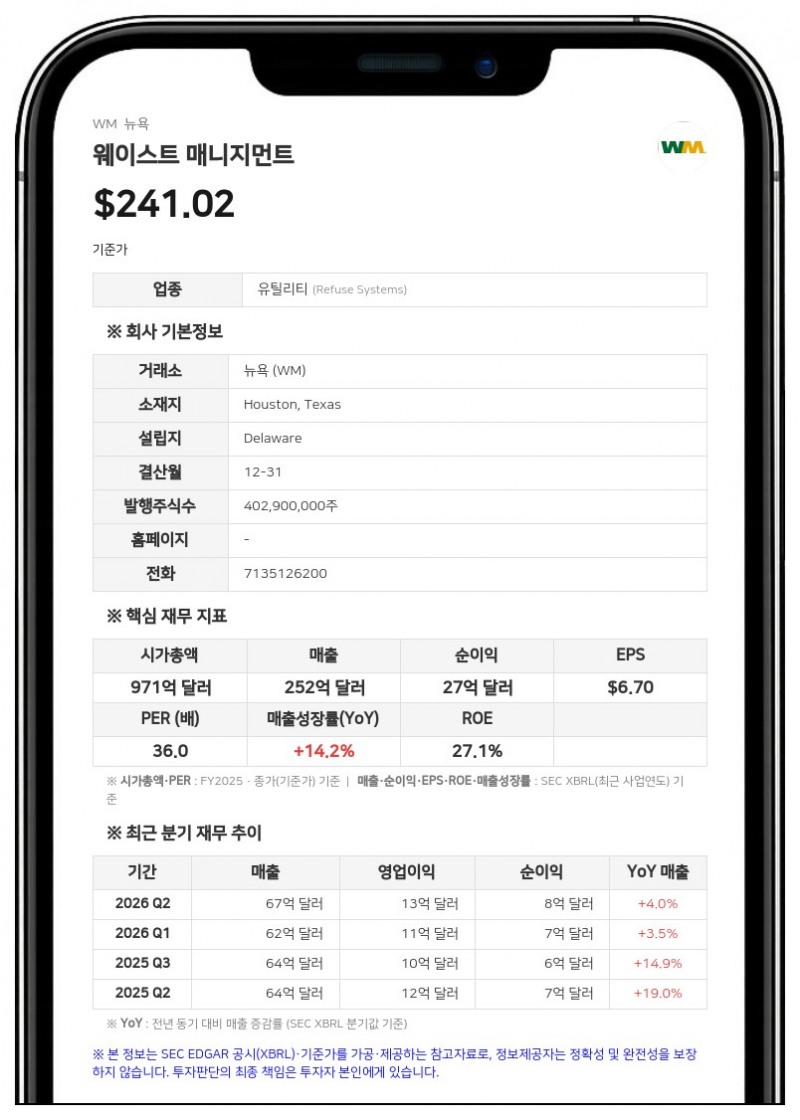
분기보고서에 따르면 올해 9개월 누적 매출액은 197억 5700만 달러로 전년 동기 188억 9100만 달러보다 늘었다. 같은 기간 영업이익은 36억 4500만 달러(전년 동기 31억 5300만 달러), 지배주주 귀속 순이익은 23억 2800만 달러(전년 동기 19억 6600만 달러), 희석 주당순이익(EPS)은 5.79달러(전년 동기 4.87달러)였다.
회사는 3분기 영업이익이 12억 7900만 달러로 전년 동기 9억 8900만 달러보다 2억 9000만 달러 늘어난 주된 요인으로 전년 동기에 반영된 손상차손 1억 9700만 달러를 가장 먼저 꼽았다. 수거 및 처리 사업의 수익률(yield) 개선, 재활용 처리·판매와 신재생 에너지 부문의 물량 증가, 헬스케어 솔루션 부문의 시너지 실현도 요인으로 들었다.
금리스왑 체결과 캐나다 채권 차환
회사는 일부 고정금리 선순위 채권의 기준금리 변동에 따른 공정가치 변동 위험을 관리하기 위해 올해 9개월간 명목금액 합계 7억 5000만 달러의 금리스왑 계약을 체결했다. 고정금리를 받고 담보부 익일물 조달금리(SOFR)에 가산금리를 더한 변동금리를 내는 구조로, 만기는 2034년 9월부터 2038년 10월까지 분포한다. 지난해 12월 31일 기준으로는 보유한 금리스왑이 없었다.이 스왑은 공정가치 위험회피로 지정돼 스왑의 공정가치 변동이 위험회피 대상 채권의 장부가액 변동으로 상쇄된다. 9월 30일 기준 스왑의 공정가치는 4200만 달러 부채이며, 같은 금액만큼 대상 채권의 장부가액이 줄었다.
지난 6월에는 간접 완전자회사인 웨이스트 매니지먼트 오브 캐나다(Waste Management of Canada Corporation)가 2033년 7월 15일 만기, 연 3.944% 선순위 채권 7억 캐나다달러(4억 9300만 달러)를 발행했다. 이 채권은 웨이스트 매니지먼트와 WM 홀딩스가 선순위 무담보로 전액 무조건 보증한다. 순조달액 6억 9600만 캐나다달러(4억 9000만 달러)는 2026년 9월 만기 예정이던 연 2.60% 캐나다 선순위 채권 5억 캐나다달러 상환과 일반 기업 목적에 쓰였다.
8월에는 만기가 돌아온 연 7.10% 선순위 채권 2억 2300만 달러를 상환했다. 3분기에는 면세 채권 1억 달러를 발행했으며, 조달 자금은 주로 고형폐기물 처리·재활용 시설 건설과 개발에 쓰이도록 제한신탁기금에 바로 예치됐다.
9월 30일 기준 향후 12개월 안에 만기가 돌아오는 부채는 약 44억 달러다. 회사는 이 가운데 29억 달러를 35억 달러 규모 회전신용한도를 근거로 장기 차환할 의사와 능력이 있다며 장기부채로 분류했다. 같은 시점 기업어음(CP) 차입 잔액은 12억 달러, 회전신용한도의 미사용 가용액은 20억 달러였다.
재생천연가스 세액공제와 실효세율
재생천연가스(RNG) 시설 투자에 따른 투자세액공제로 3분기 3100만 달러, 9개월 누적 8400만 달러의 법인세 비용이 줄었다. 전년 동기의 4900만 달러, 1억 3800만 달러보다는 감소했다. 회사는 미국 내 RNG 시설이 내국세입법(Internal Revenue Code) 제48조의 투자세액공제와 제45Z조의 청정연료 생산 세액공제 대상이며, 각각 2027년과 2029년까지 공제를 실현할 것으로 예상했다.청정연료 생산 세액공제로는 3분기 1600만 달러, 9개월 누적 6000만 달러의 법인세 비용 감소를 인식했다. 9개월 누적분 가운데 3300만 달러는 올해 9개월간의 생산·판매분, 2700만 달러는 2025년 사업분이다. 회사는 올해 1분기 RNG 판매의 공제 적격성을 명확히 한 재무부 규정안이 나오면서 이 같은 인식 시점이 정해졌다고 설명했다.
실효세율은 3분기 21.5%, 9개월 누적 21.3%로 전년 동기 22.2%, 21.0%와 비교됐다. 3분기 하락은 충당금과 관련 이연법인세의 유리한 조정이 주된 요인이며 투자세액공제 감소가 일부 상쇄했다. 9개월 누적 상승은 투자세액공제 감소가 주된 요인으로, 유리한 조정과 청정연료 생산 세액공제 인식이 일부 상쇄했다.
매립지 손상차손과 자사주·임원 거래계획
3분기에는 동부 권역(East Tier) 매립지 1곳의 폐쇄를 앞당기기로 결정하면서 1800만 달러의 손상차손을 반영했다. 9개월 누적으로는 서부 권역(West Tier) 사업 매각에 따른 차익 3400만 달러도 인식했다.3분기 자사주 매입은 260만 주, 평균 매입가 224.00달러였다. 회사는 7월 3억 5000만 달러 규모의 가속형 자사주 매입(ASR) 계약을 맺어 먼저 120만 주를 받았고, 9월 계약 종료 때 최종 가중평균가격 217.10달러(1% 소비세 제외)를 기준으로 40만 주를 추가로 받았다. 9월 30일 기준 남은 자사주 매입 승인 한도는 14억 달러다.
임원들의 주식 거래계획도 공개됐다. 존 모리스 주니어(John J. Morris, Jr.) 사장과 마이클 왓슨(Michael J. Watson) 최고고객책임자는 9월 5일, 찰스 뵈처(Charles Boettcher) 최고법무책임자는 9월 8일 각각 증권거래법 규칙 10b5-1(c)에 따른 주식 거래계획을 채택했다. 거래는 주가가 정해진 가격에 도달하면 이뤄지며, 계획은 늦어도 2027년 12월 31일 종료된다.
모리스 사장은 2026년 성과기간 성과주식(PSU) 지급분의 세후 순주식 최대 67% 매도를, 왓슨 최고고객책임자는 스톡옵션 최대 8321주의 무현금 행사와 같은 PSU 세후 순주식 전량 매도를 계획에 담았다. 뵈처 최고법무책임자의 계획은 보통주 최대 2만 주 매도와 스톡옵션 3만 9654주의 무현금 행사다.
웨이스트 매니지먼트는 미국과 캐나다에서 폐기물 수거·운송·처분·재활용 서비스를 제공하고 매립가스 기반 재생에너지 사업을 운영하는 북미 선도 종합 환경 솔루션 기업이다.
#웨이스트매니지먼트 #WM #자사주매입 #금리스왑 #실적발표
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


