


;)
;)

매출액 2억 8813만 달러로 3.5% 감소…위탁제조 채널 물량은 41.3% 증가
미국의 견과류 및 건과류 가공업체 존 비 샌필리포 앤드 선(John B. Sanfilippo & Son, Inc., NASDAQ:JBSS)이 2027회계연도 1분기(2026년 6월 26일~9월 24일) 순이익이 1316만 8000달러로 전년 동기(1872만 6000달러) 대비 29.7% 감소했다고 28일(현지시간) 공시했다.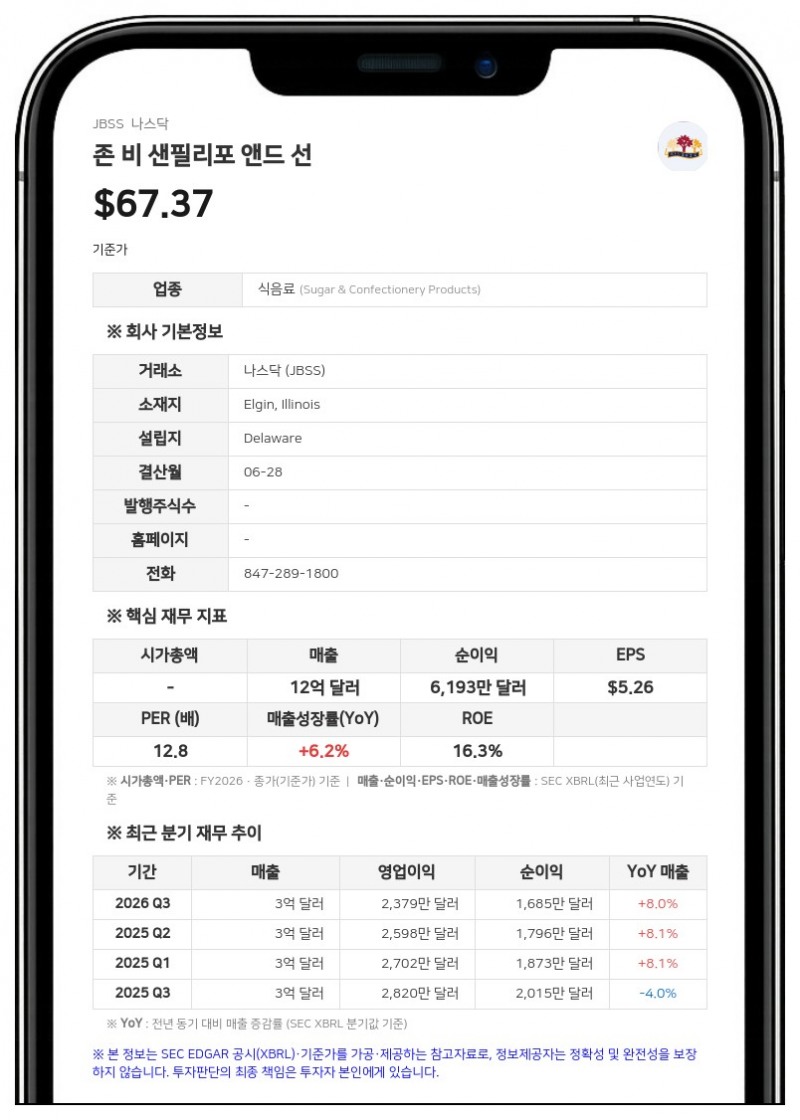
희석 주당순이익(EPS)은 1.11달러로 전년 동기(1.59달러) 대비 30.2% 줄었다. 같은 기간 매출액은 2억 8813만 6000달러로 전년 동기(2억 9868만 3000달러)보다 3.5% 감소했다.
전체 판매 수량은 9050만 파운드로 전년 동기와 같은 수준을 유지했다. 파운드당 가중평균 판매 가격이 3.6% 하락한 것이 매출 감소의 원인이 됐다. 원재료 매입 원가 하락에 따른 호두, 트레일·스낵 믹스, 땅콩의 판매가 인하와 저가 제품 쪽으로의 제품 믹스 변화가 영향을 미쳤다.
유통 채널별 판매량과 수익성
유통 채널별로는 소비자 유통 채널 판매량이 자체 브랜드(PB) 제품 판매 감소 영향으로 전년 동기 대비 6.7% 줄었다. 반면 상업용 원료 채널은 땅콩 기름 가공업체 향 출하 증가로 3.7% 늘었고, 위탁제조(Contract Manufacturing) 채널은 전년 2분기에 추가된 주요 신규 고객사 대상 스낵 견과류 판매 증가에 힘입어 41.3% 늘었다.1분기 영업이익은 1932만 9000달러로 전년 동기(2701만 7000달러) 대비 28.5% 감소했다. 매출총이익은 4890만 4000달러로 9.6% 줄었고, 매출총이익률은 18.1%에서 17.0%로 하락했다. 땅콩, 바, 스낵·트레일 믹스 제품의 경쟁적인 가격 압박과 가격 조정 시점 차이에 더해 운송비, 장비 수리·유지비, 임차료 등 제조 경비가 늘어난 영향이다.
총 영업비용은 전문 용역비, 운송비, 임차료, 인건비 증가로 전년 동기 2707만 7000달러에서 2957만 5000달러로 늘었다. 매출 대비 영업비용 비율은 9.1%에서 10.3%로 높아졌다.
2026년 9월 24일 기준 현금은 201만 9000달러, 총자산은 6억 7302만 3000달러다. 리볼빙 신용한도(Revolving credit facility) 차입금은 5603만 5000달러다.
신임 CEO의 실적 평가와 비용 구조 점검
지난 10월 1일 취임한 재스퍼 B. 샌필리포 주니어 최고경영자(CEO)는 "어려운 경제 환경 속에서 2027회계연도를 견실하게 출발했다"고 밝혔다. 그는 판매량이 전년과 같아 3개 분기 연속 판매량이 유지되거나 개선됐으며, 희석 EPS는 2026회계연도 4분기보다 50% 넘게 개선됐다고 설명했다.샌필리포 CEO는 소비자 채널에서 줄어든 물량의 상당 부분을 위탁제조 물량으로 메울 것으로 예상하지만, 이로 인해 판매 믹스는 불리해질 것이라고 말했다. 아울러 효율성을 극대화하기 위해 비용 구조를 평가하고 있다고 덧붙였다.
존 비 샌필리포 앤드 선은 일리노이주 엘진에 본사를 두고 있으며, 피셔(Fisher), 오차드 밸리 하베스트(Orchard Valley Harvest), 스쿼럴 브랜드(Squirrel Brand), 서던 스타일 너츠(Southern Style Nuts) 등의 브랜드와 PB 제품으로 견과류, 건과류, 바 제품을 가공·유통하는 기업이다.
#존비샌필리포앤드선 #JBSS #실적발표 #견과류 #미국증시
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


