


;)
;)

3분기 실적 컨퍼런스콜 녹취록 공개…판관비 전망 상향, RXO 상위 100대 고객 중복 제한적
물류기업 C.H. 로빈슨(C.H. Robinson Worldwide, Inc., Nasdaq: CHRW)이 RXO(RXO Inc., NYSE: RXO) 인수와 관련해 투자적격 신용등급 유지를 위해 자사주 매입을 중단했으며, 2027년 자동차 배상책임보험료 인상은 합리적이고 관리 가능한 수준이 될 것으로 본다고 밝혔다.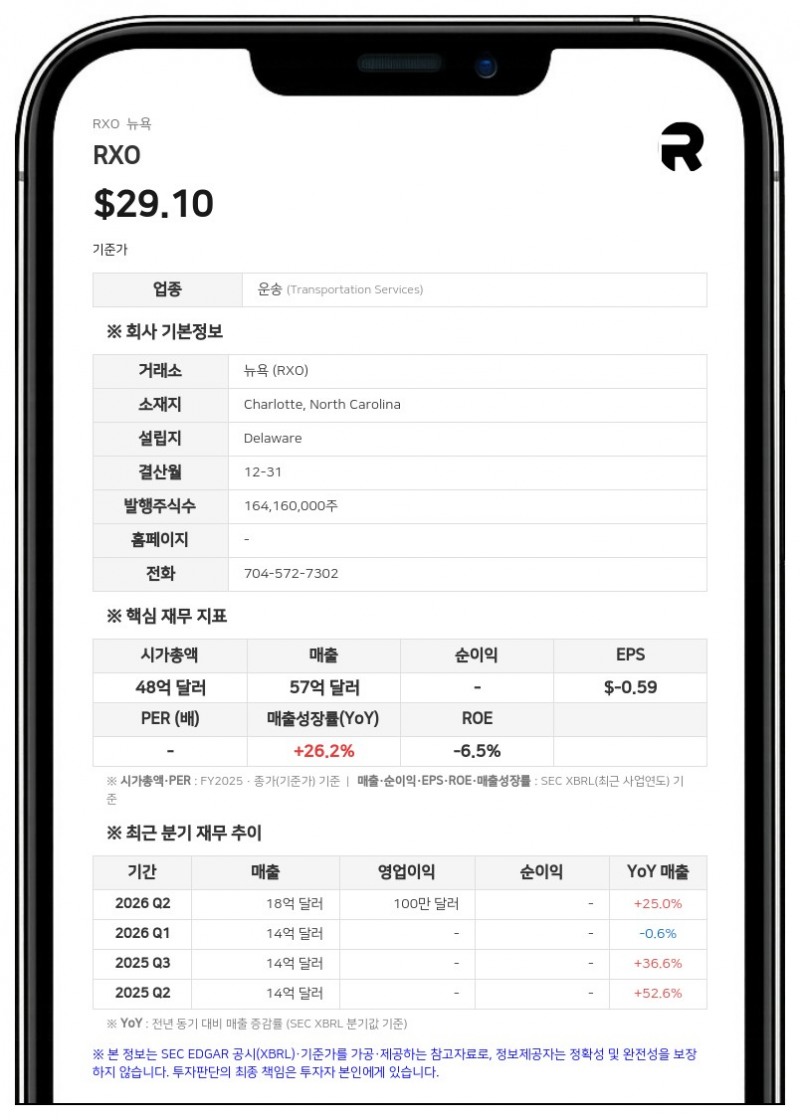
C.H. 로빈슨은 28일(현지시간) 열린 2026년 3분기 실적 컨퍼런스콜 녹취록을 증권법 Rule 425에 따른 합병 관련 자료로 미국 증권거래위원회(SEC)에 제출했다. 지난 28일 발표한 3분기 실적 공시에 이은 후속 공시다.
데이먼 리(Damon Lee) 최고재무책임자(CFO)는 3분기 말 순부채/EBITDA 비율이 1.71배로 2분기 말(1.64배)보다 소폭 높아졌으며, RXO 인수가 종결되면 레버리지 비율이 오를 것으로 예상한다고 말했다. 그는 투자적격 신용등급을 유지하겠다는 방침에 따라 자사주 매입을 이미 중단했고, 2028년 말까지 부채를 줄여 목표 레버리지 범위로 돌아가겠다고 밝혔다.
2027년 보험 갱신과 고객 중복 분석
데이브 보즈먼(Dave Bozeman) 최고경영자(CEO)는 2027년 보험 갱신 절차가 순조롭게 진행 중이며 보험료 인상이 합리적이고 관리 가능한 수준이 될 것으로 본다고 말했다. 그는 자사의 보험 보장력이 다른 중개업체와 차별화되는 요소라며, 2027년 자동차 배상책임보험료 인상 폭이 다른 중개업체보다 작고 일각에서 제기한 극단적 시나리오보다 훨씬 작을 것이라고 했다.보즈먼 CEO는 참고 사례로 회사가 매년 약 3000만 달러의 임금 인상분을 흡수하면서도 2024~2026년 두 자릿수 이익 성장을 이뤄 왔다고 설명했다. 보험 갱신은 12월 말까지 마무리되며, 2027년 보험 비용은 확정되는 대로 공개할 계획이다. 리 CFO는 관련 정보를 다음 실적 발표까지 기다리지 않고 별도 공시로 알리겠다며, 자동차 배상책임보험료는 총매출의 0.25%(25bp)에 불과하다고 덧붙였다.
보즈먼 CEO는 외부 자문단이 RXO의 상위 100개 트럭적재 중개 고객을 대상으로 잠재적 고객 중복을 분석한 결과, 일부에선 믿기 어려워하겠지만 데이터상 중복은 제한적으로 나타났다고 말했다. 마이클 카스타네토(Michael Castagnetto) 북미 지상운송(NAST) 부문 사장은 RXO가 강한 라스트마일·긴급 운송 분야에서는 양사가 거의 겹치지 않는다고 설명했다.
리 CFO는 3분기 클레임 비용 증가 등 지금까지의 비용과 4분기 전망을 반영해 올해 판매관리비 전망을 기존 5억 4000만~5억 8000만 달러에서 5억 8500만~5억 9000만 달러로 높였다. 다만 3분기 수준이 새로운 기준이 되지는 않을 것이며 연초 이후 보험·클레임 비용은 총매출의 0.5%(50bp) 미만이라고 말했다. 인건비 전망은 13억 6000만~13억 7000만 달러로 제시했다.
RXO는 노스캐롤라이나주 샬럿에 본사를 둔 자산경량형 운송 솔루션 기업이다.
#RXO #CHRW #CH로빈슨 #인수합병 #실적발표
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


