


;)
;)

비저 홈스 인수 비용 2300만 달러·매출총이익률 하락 반영…4분기 추가 통합 비용·토지계약 해지 비용 예고
미국 주택 건설업체 드림 파인더스 홈스(Dream Finders Homes, Inc., NYSE:DFH)가 2026년 3분기 실적을 29일(현지시간) 발표했다. 주택 인도량은 3분기 기준 역대 최대였지만, 지난 20일 인수를 완료한 비저 홈스 USA(Beazer Homes USA) 관련 거래 비용과 매출총이익률 하락이 겹치며 순이익은 전년 동기보다 크게 줄었다.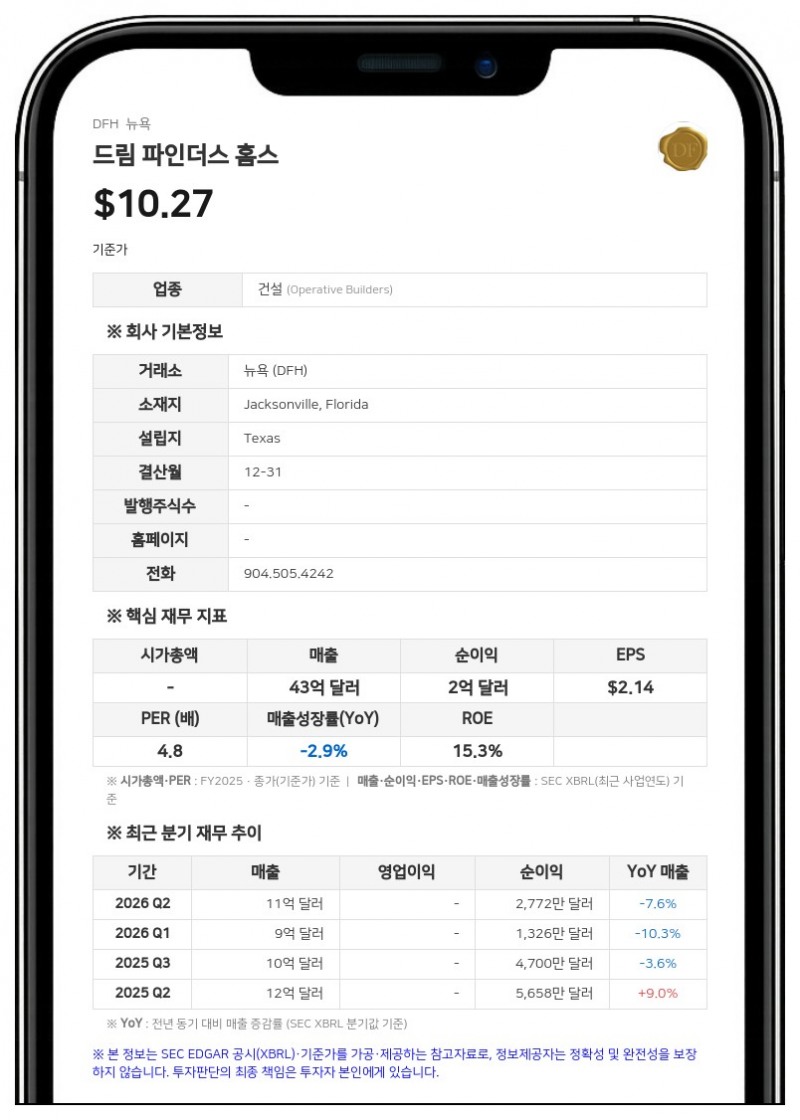
3분기 총매출은 9억 9605만 달러로 전년 동기 9억 6980만 달러 대비 2.7% 증가했다. 이 가운데 주택 건설 매출은 9억 4234만 달러로 전년 동기 9억 1667만 달러 대비 2.8% 늘었다. 세전이익은 1316만 달러로 전년 동기 6075만 달러에서 줄었고, 지배주주 귀속 순이익은 665만 달러로 전년 동기 4700만 달러 대비 85.8% 감소했다. 기본 주당손익은 1센트 미만의 손실(-0.00달러)로, 전년 동기 주당순이익 0.47달러에서 소폭 손실로 바뀌었다.
판매관리비(SG&A)는 1억 4426만 달러로 전년 동기 1억 951만 달러보다 32% 늘었다. 회사는 증가분 대부분이 비저 홈스 인수와 관련해 3분기에 발생한 거래 비용 2300만 달러 때문이며, 모기지 금리 상승에 따른 선도약정(forward commitment) 프로그램 비용 증가도 일부 영향을 줬다고 설명했다.
이 거래 비용은 세무상 공제되지 않아 실효세율이 높아졌고, 이로 인해 순이익이 약 300만 달러 줄었다. 인수 비용 2300만 달러를 제외하면 3분기 세전이익은 3700만 달러, 지배주주 귀속 순이익은 2700만 달러(기본 주당 0.22달러)다. 기타수익(순액)은 864만 달러로 전년 동기 336만 달러보다 늘었다. 회사는 인수 전부터 보유하고 있던 비저 홈스 주식의 주가 상승에 따른 미실현이익 500만 달러가 주로 반영된 것이라고 설명했다.
주택 건설 매출총이익률은 14.9%로 전년 동기 17.5%에서 낮아졌다. 회사는 토지·금융 비용 상승이 주된 원인이며 직접비 절감과 공기 단축이 일부를 상쇄했다고 설명했다. 3분기 재고자산 손상차손은 매출총이익률을 약 0.7%포인트 끌어내렸다. 비GAAP 지표인 조정 주택 건설 매출총이익률은 24.1%로 전년 동기 26.7%보다 낮았다.
주택 인도량 역대 최대…수주 잔고는 11억 달러
3분기 주택 인도량(Closings)은 1,967채로 전년 동기 1,915채 대비 2.7% 증가해 3분기 기준 역대 최대를 기록했다. 1~9월 누적 인도량도 6,127채로 역대 최대다. 평균 판매 가격(ASP)은 지역 및 제품 구성 변화의 영향으로 전년 동기 47만 6962달러에서 45만 9148달러로 낮아졌다.3분기 신규 주택 순계약 건수는 1,712채로 전년 동기 2,021채 대비 15.3% 줄었으나, 임대용 주택(built-for-rent) 활동을 제외하면 6% 증가했다. 1~9월 누적 순계약은 6,352채로 6% 늘어 역대 최대다. 계약 해지율은 12.7%로 전년 동기(12.5%)와 비슷했다.
9월 30일 기준 수주 잔고(Backlog)는 2,064채, 10억 6895만 달러 규모로 6월 30일(2,319채, 12억 달러)보다 줄었다. 잔고 주택의 평균 가격은 51만 7900달러로 6월 30일 49만 7716달러보다 높아졌다. 회사는 잔고 가운데 약 535채가 2027년 이후 인도될 것으로 예상했다.
재무 현황과 4분기 비용 전망
9월 30일 기준 총유동성은 현금성자산과 회전신용한도 가용액을 합해 5억 2100만 달러다. 비GAAP 지표인 순주택건설부채 대비 순자본총계 비율은 48.1%로 지난해 12월 31일 41.8%, 전년 동기 47.3%보다 높아졌다. 통제 택지(controlled lot) 파이프라인은 5만 2574필지로 지난해 말 6만 3121필지에서 줄었다.3분기에는 클래스 A 보통주 38만 6103주를 600만 달러에 매입했다. 9월 14일에는 기존 상환우선주 15만 주 전량을 1억 5400만 달러에 상환하고, 신규 상환우선주 22만 5000주를 발행해 2억 1700만 달러를 순조달했다.
패트릭 잘럽스키(Patrick Zalupski) 창업자 겸 최고경영자(CEO)·공동 회장은 "모기지 금리 상승이 주택 구입 여력을 더 압박하고 소비자 심리를 짓누르면서 구매자들이 힘든 여름을 보냈다"며 "마진은 여전히 압박을 받고 있어 판매 속도와 가격의 균형을 신중하게 맞추고 있다"고 말했다. 그는 수익성 보호, 규율 있는 재고 관리, 현금 창출과 함께 비저 홈스에 대해 제시한 1억 달러 규모의 비용 절감 실현을 우선 과제로 꼽았고, 레버리지 축소도 핵심 과제라고 밝혔다.
잘럽스키 CEO는 4분기에도 비저 홈스 인수 관련 비경상 거래·통합 비용이 추가로 발생할 것으로 예상했다. 또 인수 후 합산 토지 포트폴리오를 검토해 수익률 기준에 못 미치는 토지 계약은 해지 옵션을 행사할 방침이며, 이에 따라 4분기에 계약 포기 비용(deal abandonment charges)을 반영할 것으로 내다봤다. 회사는 올해 연간 주택 인도량 가이던스 약 9,250채를 유지했다.
플로리다주 잭슨빌에 본사를 둔 드림 파인더스 홈스는 미국 동남부, 중부대서양, 중서부, 남서부, 서부에서 단독주택을 짓고 있으며, 완전자회사를 통해 주택 구매자에게 모기지 금융과 타이틀 대리 및 보험인수 서비스를 제공한다. 자산 경량화(asset-light) 모델로 주택건설 사업을 운영한다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


