


;)
;)

매출 1억 9027만 달러 기록…동일 점포 NOI 3.6% 증가에 핵심 운용실적 가이던스 높여
미국 리테일 부동산 투자회사 카이트 리얼티 그룹 트러스트(NYSE: KRG)가 30일(현지시간) 2026년 3분기 실적을 발표했다.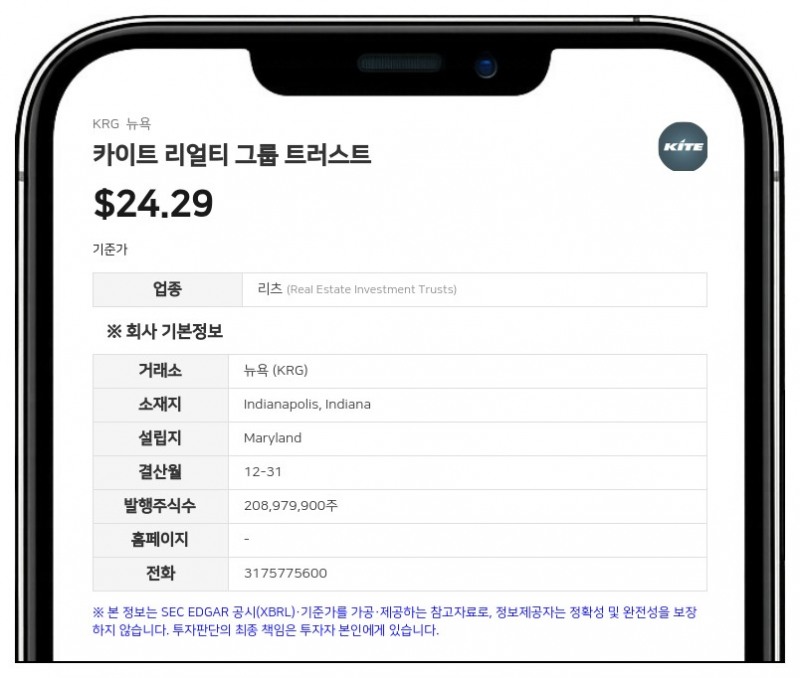
3분기 매출은 1억 9027만 5000달러로 전년 동기 2억 496만 1000달러 대비 감소했다. 보통주주 귀속 순손실은 1330만 2000달러(희석 주당 0.07달러)를 기록해 전년 동기 순손실 1620만 7000달러(희석 주당 0.07달러) 대비 적자 폭이 줄었다.
리츠(REITs)의 핵심 영업 성과 지표인 운용자금(FFO)도 함께 공개됐다. 영업 파트너십 기준 3분기 핵심 FFO(Core FFO)는 1억 702만 4000달러(희석 주당 0.52달러)로 전년 동기 1억 1644만 2000달러(주당 0.52달러)보다 줄었고, 미국 리츠협회(NAREIT) 기준 FFO는 1억 789만 2000달러(희석 주당 0.53달러)로 전년 동기 1억 1882만 1000달러(주당 0.53달러)보다 감소했다. 동일 점포 순영업소득(Same Property NOI)은 전년 동기 대비 3.6% 증가했다.
연간 가이던스 상향 조정 및 자본 집행
회사는 2026년 연간 실적 전망치를 상향 조정했다. 2026년 연간 주당순이익(EPS) 전망치로 0.88~0.92달러를 제시했으며, 연간 주당 핵심 FFO 전망 범위는 기존 2.06~2.12달러에서 2.08~2.12달러로 하한선을 올렸다. 연간 동일 점포 NOI 성장률 전망치 역시 기존 3.00%~4.00%에서 3.40%~3.90%로 수정했다.운용 및 자본 집행 활동도 활발히 진행됐다. 회사는 3분기 중 약 120만 제곱피트 규모의 신규 및 갱신 임대 계약 160건을 체결했으며, 비교 가능한 신규 계약의 임대료 인상률(비교 가능 현금 임대 스프레드)은 33.7%, 전체 비교 가능 계약 기준 스프레드는 14.6%를 기록했다. 9월 30일 기준 리테일 포트폴리오의 임대율은 95.3%로 전년 동기 대비 140bp 상승했다.
자산 매각 및 매입 단행과 함께 자사주 매입도 이어졌다. 회사는 버지니아주 타이슨스 코너 자산을 2590만 달러에 매각했으며, 분기 종료 후 메릴랜드주 캐릴론 메디컬 오피스 빌딩을 3320만 달러에 매각했다. 반면 뉴욕 수도권의 펠햄 매너 쇼핑 플라자 토지 지분을 5200만 달러에 매입했다. 또한 주당 평균 26.61달러에 보통주 약 240만 주를 총 6340만 달러에 매입했다. 피치 레이팅스는 회사의 기업 신용등급을 기존 BBB에서 BBB+로 올리고 등급 전망은 안정적으로 제시했다.
배당금 확대도 결정했다. 이사회는 주당 0.29달러의 4분기 보통주 배당을 의결했다. 2026년 총 주당 배당금은 1.16달러로 전년 대비 5.5% 증가한 수준이다. 4분기 배당금은 2027년 1월 9일 기준 주주를 대상으로 1월 15일경 지급될 예정이다.
카이트 리얼티 그룹 트러스트는 미국 인디애나주 인디애나폴리스에 본사를 두고 있으며, 미국 중남부 선벨트 및 주요 관문 시장을 중심으로 식료품점 기반 야외 쇼핑센터와 복합 용도 부동산을 소유·운영하는 부동산 투자회사다. 2026년 9월 30일 기준 164개 쇼핑센터 및 복합 자산(총 임대 가능 면적 약 2630만 제곱피트)에 대한 지분을 보유하고 있다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


