


;)
;)

보통주 520만 주에 최대 3억 달러 마일스톤 지급 조건…5750만 달러 규모 PIPE 계약 체결
미국 제약사 펠토스 테라퓨틱스(PELTHOS THERAPEUTICS INC, AMEX:PTHS)가 유전자 치료제 개발사 캐슬 크릭 바이오사이언스(Castle Creek Biosciences, Inc.)를 인수하는 합병 계약을 10월 30일(현지시간) 체결했다고 공시했다. 합병 계약과 함께 5750만 달러 규모의 사모투자(PIPE) 계약도 맺었다.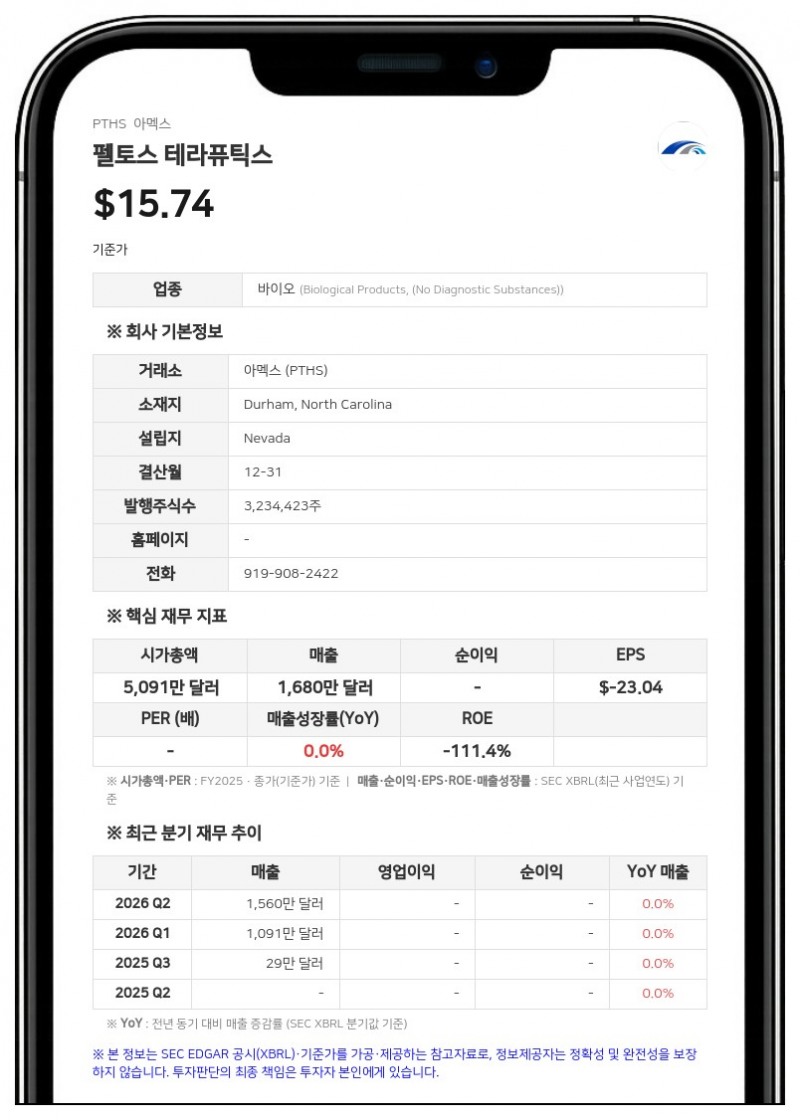
계약 당사자는 펠토스와 펠토스의 100% 자회사인 합병 자회사 2곳, 캐슬 크릭, 캐슬 크릭 증권보유자 대표인 파라곤 바이오사이언스(Paragon Biosciences, LLC)다. 첫 번째 합병 자회사가 캐슬 크릭에 흡수합병된 직후 캐슬 크릭이 두 번째 합병 자회사에 흡수되는 2단계 구조로, 캐슬 크릭은 펠토스의 완전자회사로 편입된다. 합병 법인은 펠토스 테라퓨틱스라는 이름으로 뉴욕증권거래소 아메리칸(NYSE American)에서 PTHS 종목코드로 거래를 이어간다.
캐슬 크릭의 주력 후보물질 'D-Fi(성분명 다보세마진 오토피셀, FCX-007)'는 유전성 희귀 피부질환인 이영양성 수포성 표피박리증(DEB)을 겨냥한 유전자 변형 세포치료제로, 임상 3상을 이어갈 계획이다. 미국 식품의약국(FDA)에서 희귀의약품 지정을 받았다.
인수 대가와 지분 구조
거래가 완료되면 캐슬 크릭 주주들은 펠토스 보통주 520만 주를 받는다. 이 가운데 10%는 캐슬 크릭 증권보유자의 손해배상 의무를 담보하기 위해 에스크로에 예치되며, 계류 중인 청구가 없으면 거래 완료 2주년 이후 5번째 영업일에 해제된다.이와 별도로 D-Fi의 개발·판매 성과에 따라 일정 우발 비용을 차감한 최대 3억 달러의 마일스톤 지급금을 받을 수 있다. 2029년 6월 30일까지 특정 임상 목표를 달성하면 5000만 달러, 미국 내 첫 상업 판매 시 5000만 달러, 직전 12개월 순매출이 1억 달러, 2억 5000만 달러, 5억 달러에 처음 도달할 때 각각 5000만 달러, 7500만 달러, 7500만 달러가 지급되는 구조다.
2036년 3월 31일까지 D-Fi가 FDA 승인을 받으면 펠토스 보통주 580만 주의 조건부 주식도 받는다. 다만 이 주식은 일정 우발 비용만큼, 그리고 2031년 3월 31일 이후 승인일까지 완전히 경과한 분기마다 5%씩 감액될 수 있다. D-Fi 승인과 함께 받는 우선심사권(PRV)을 매각하면 순매각대금의 80%도 캐슬 크릭 주주 몫이다.
합병 직후 완전희석 기준으로 캐슬 크릭 주주는 펠토스 보통주의 약 32.5%, 기존 펠토스 주주는 약 67.5%를 보유하게 된다. 이 비율은 PIPE 투자와 조건부 주식을 반영하지 않은 수치다. 펠토스 이사회는 8명에서 캐슬 크릭이 지명하는 2명을 더해 10명으로 늘어난다. 스콧 플레샤(Scott Plesha) 최고경영자(CEO)가 합병 법인 CEO를 계속 맡고, 피터 그린리프(Peter Greenleaf)가 집행 의장(Executive Chair)을 맡는다.
펠토스에서는 리간드 파마슈티컬스 등 의결권 약 56.2%를 가진 주주들이 10월 30일 서면 동의로 신주 발행을 승인해 추가 주주 승인이 필요 없다. 캐슬 크릭에서는 보통주 약 55.9%를 보유한 임원·이사·주주들이 합병에 찬성하는 지지 계약을 맺었다. 거래 완료에는 캐슬 크릭 주주의 서면 동의, 증권신고서(S-4) 효력 발생, 하트-스콧-로디노(HSR)법상 대기기간 만료 등이 필요하며, 회사는 2027년 1분기 말까지 거래를 마무리할 것으로 예상했다.
PIPE 투자와 차입 약정 변경
펠토스는 리간드 파마슈티컬스, 노미스 베이, 마시맨 펀드 트러스트 II 등 투자자들과 증권매매계약을 맺고, 시리즈 B 전환우선주 5만 7500주(주당 기재가액 1000달러)와 보통주 49만 6951주를 살 수 있는 워런트를 약 5750만 달러에 팔기로 했다. 일부 투자자는 캐슬 크릭이 발행한 전환 브리지 약속어음을 넘기는 방식으로 대금 일부를 치른다. 전환우선주의 보통주 전환가격은 주당 19.67달러다.또 특정 매수자(Option Buyer)는 11월 14일 전까지 최대 2660만 달러어치를, 브리지 어음 우선매수권을 행사한 캐슬 크릭 기존 주주들은 150만 달러어치를 추가로 매수할 수 있다. 브리지 금융을 포함한 PIPE 최대 규모는 8000만 달러다. 조달 자금은 캐슬 크릭의 일부 부채 상환과 운전자본 및 일반 기업 목적에 쓸 계획이며, PIPE는 합병 효력 발생 직전에 마무리될 예정이다. 일부 캐슬 크릭 증권보유자와 PIPE 투자자는 거래 완료 후 180일간 주식을 처분하지 않기로 했다.
펠토스는 기존 대주인 호라이즌 테크놀로지 파이낸스(Horizon Technology Finance)와 벤처 대출 약정을 수정·재작성해, 그동안 실행되지 않았던 기한부 대출 1000만 달러를 250만 달러씩 4개 트랜치로 받았다. 이에 따라 대출 잔액은 3000만 달러에서 4000만 달러로 늘었고, 총 한도는 5000만 달러로 유지됐다. 호라이즌은 합병에 동의했다.
대출 금리는 프라임레이트에 3.75%를 더한 변동금리(프라임레이트 하한 6.75%)이며 만기는 2031년 1월 31일이다. 추가 대출금은 약정 수수료 등에 쓰이고, 거래 완료 시 캐슬 크릭의 기존 호라이즌 대출과 캐슬 크릭 자회사의 무담보 후순위 약속어음 상환에도 일부 쓰인다. 펠토스는 호라이즌에 보통주 3만 7292주를 주당 16.09달러에 살 수 있는 워런트를 발행한다.
아울러 펠토스는 2025년 11월 6일 발행한 선순위 담보 전환사채의 일부 보유자들과 개정 및 면제 계약(First Amendment and Waiver)을 맺었다. 원금 65% 이상 보유자의 서명으로 효력이 생겨 전체 보유자에게 구속력이 있다. 이들 보유자는 지배권 변경, 차입 등 관련 약정의 적용을 면제하고 거래 완료에 동의했다. 금융기관 신용시설에 대한 허용 선순위 차입 한도는 5000만 달러에서 8000만 달러로 늘었다.
같은 날 이사회가 승인한 시리즈 A 전환우선주 지정증서 개정안도 주주와 필요 보유자들의 승인을 받았다. 개정안은 시리즈 A 우선주 전환 시 보통주 인도가 늦어질 경우에 관한 조항과, 근본적 거래가 발생할 때 회사가 지는 의무를 일부 수정한다.
한편 펠토스 이사회 보상위원회는 10월 28일 플레샤 CEO의 연간 기본급을 50만 달러에서 55만 달러로, 목표 연간 상여를 기본급의 50%에서 60%로 올리는 안을 승인했다. 10월 30일에는 고용계약 2차 개정을 통해, 퇴직하는 해의 연간 상여를 실제 성과 기준으로 일할 계산해 지급하도록 퇴직 급여를 확대했다.
펠토스 테라퓨틱스는 노스캐롤라이나주 더럼에 본사를 둔 상업화 단계 바이오제약사로, 전염성 연속종 치료제 젤수브미(ZELSUVMI), 농가진 치료제 제피(XEPI), 머릿니 치료제 제글라이즈(XEGLYZE)를 보유하고 있다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


