


;)
;)

트랜스오션 합병 계약 해지 시 특정 상황에서 1억 7300만 달러 해지수수료…'발라리스 111' 재매각으로 4분기 세전이익 약 800만 달러
해양 시추 전문 기업 발라리스(Valaris Limited, NYSE:VAL)가 2026년 9월 30일로 끝난 3분기 분기보고서(10-Q)를 3일(현지시간) 미국 증권거래위원회(SEC)에 제출했다. 지난 2일 발표한 3분기 실적 공시에 이은 후속 공시다. 보고서에는 스위스 시추 기업 트랜스오션(Transocean Ltd.)과의 합병 계약 해지수수료, 시추선 매각 대금, 올해 설비투자 전망 등이 담겼다.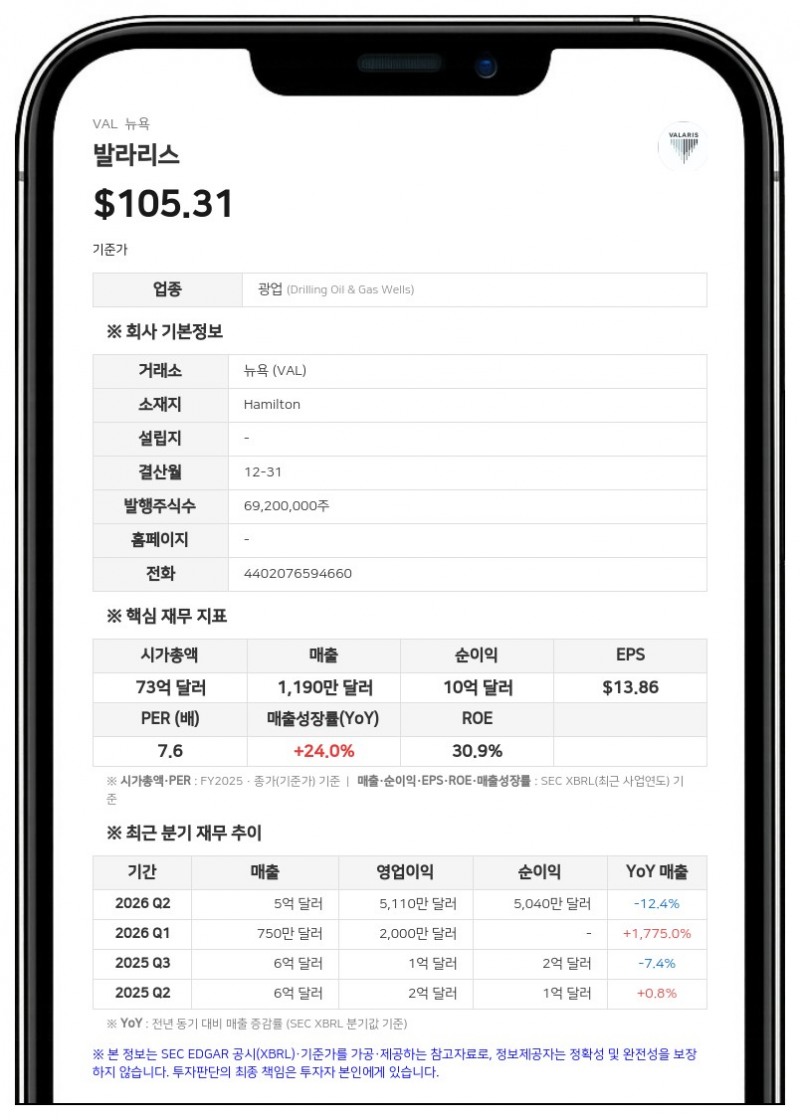
9개월 누적 총 영업매출은 15억 9820만 달러로 전년 동기(18억 3160만 달러)보다 줄었다. 같은 기간 영업이익은 1억 5240만 달러(전년 동기 4억 3760만 달러), 지배주주 귀속 순이익은 8010만 달러(전년 동기 2억 6530만 달러)였고, 희석 주당순이익(EPS)은 1.14달러(전년 동기 3.73달러)다.
트랜스오션 합병 해지수수료와 지분 구조
보고서에 따르면 합병 계약이 특정 상황에서 해지되면 발라리스는 트랜스오션에 1억 7300만 달러의 해지수수료를 내야 한다. 합병이 완료되면 트랜스오션의 2029년 만기 교환사채가 주식으로 전환된다고 가정한 완전희석 기준으로 트랜스오션 주주가 합병 법인 지분 약 53%를, 발라리스 주주가 나머지 47%를 보유하게 된다.양사 주주총회는 11월 24일, 버뮤다 대법원의 합병 인가 심리는 11월 26일로 잡혀 있다. 회사는 필요한 주주·법원 승인을 받고 잔여 종결 조건이 충족되면 12월 1일 전후 합병이 완료될 것으로 예상했다. 합병 관련 전문가 수수료 등 비용은 3분기 1550만 달러, 9개월 누적 4050만 달러다.
시추선 매각과 '발라리스 111' 재매각
회사는 7월 잭업 '발라리스 109'를 3400만 달러에 매각해 3분기에 세전 매각이익 3130만 달러를 인식했다. 9월에는 플로터 부문에 남은 유일한 반잠수식 시추선 '발라리스 MS-1'을 재활용 목적으로 총 1100만 달러에 매각하는 계약을 맺었고, 이와 관련해 300만 달러의 비현금성 손상차손을 3분기에 반영했다.잭업 '발라리스 111'은 9월 재활용 목적으로 170만 달러에 매각됐다. 회사가 대금 수령 후 30일 안에 계약을 해지할 권리를 갖고 있어, 9월 30일 기준 이 시추선은 매각예정자산으로 분류됐다.
10월에는 이동식 해상 생산설비(MOPU)로 개조하려는 다른 매수자와 1050만 달러에 매각 계약을 맺으면서 최초 매수자와의 계약을 철회하고 해지 조항에 따라 약 300만 달러를 지급했다. 새 매수자에 대한 매각은 10월 완료됐으며, 회사는 4분기에 약 800만 달러의 세전 이익을 인식했다.
유동성·설비투자 전망과 세무 현안
9개월 누적 영업활동 현금흐름은 1억 5530만 달러로 전년 동기(4억 7400만 달러)보다 줄었다. 회사는 이 기간 영업이익 1억 5240만 달러와 약 4300만 달러의 미국 법인세 환급금이 현금 유입원이었고 기타 운전자본 변동이 일부를 상쇄했다고 설명했다. 자산 매각 대금은 1억 260만 달러로 주로 '발라리스 104'·'109'·'MS-1'·'DPS-1' 매각에서 나왔다.같은 기간 시추선 유지보수와 성능 개선에 쓴 설비투자는 3억 2800만 달러로 전년 동기(2억 3720만 달러)보다 늘었다. 회사는 현재 전망 기준으로 올해 설비투자가 계약별 설비투자를 포함한 유지보수·성능 개선 프로젝트를 중심으로 4억 4500만~4억 7000만 달러가 될 것으로 예상했다.
9월 30일 기준 현금 및 현금성 자산은 5억 2510만 달러로 지난해 말(5억 9940만 달러)보다 줄었다. 회사는 2030년까지 갚아야 할 부채 원금이 없으며, 10월 30일 기준 2028년 만기 선순위 담보 회전 신용약정에서 신용장 발행분 최대 1억 5000만 달러를 포함해 3억 7500만 달러를 빌릴 수 있다고 밝혔다. 9월 30일 현재 이 약정에 따른 차입 잔액은 없다.
9월 30일 기준 자산총계는 54억 8250만 달러, 장기부채는 10억 8850만 달러, 지배주주 지분은 32억 7100만 달러다. 회사가 2023년 발행한 11억 달러 규모의 2순위 담보부 선순위채는 연 8.375% 금리로 2030년 4월 30일 만기가 돌아온다.
일회성 세금 항목을 제외한 연결 실효세율은 3분기 20.1%, 9개월 누적 21.1%로 전년 동기(14.1%, 14.8%)보다 높았다. 회사는 이 기간 일회성 세금 비용이 주로 시추선 매각과 관련됐으며 과거 세무 사안 해결로 일부 상쇄됐다고 설명했다.
말레이시아 자회사는 2024년 2월 2012~2017 과세연도 세금 부과(연체 가산금 포함 약 1억 1700만 링깃, 분기 말 환율 기준 약 2900만 달러)와 관련해 법원에서 불리한 판결을 받았다. 회사는 이를 계속 다투기 위해 2024년과 2025년 1분기에 모두 2600만 달러를 납부했으며, 9월 30일 기준 관련 부채는 인식하지 않았다. 회사는 세금 신고가 실질적으로 정확하다며 적극 다투겠다는 입장이다.
10월 29일 기준 발행 보통주는 6944만 3058주다. 이사회가 승인한 최대 6억 달러 규모 자사주 매입 프로그램의 잔여 한도는 9월 30일 기준 약 1억 7500만 달러다.
발라리스는 초심해 드릴십과 천해용 최신 잭업 시추선을 운용하는 해양 시추 서비스 기업이다.
#발라리스 #VAL #10Q #해양시추 #트랜스오션합병
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


