


;)
;)

인수 효과로 분기 매출 3억 3630만 달러 기록…클리어아이즈 생산 차질에 연간 전망 하향
프레스티지 컨슈머 헬스케어(Prestige Consumer Healthcare Inc., NYSE: PBH)가 2027 회계연도 2분기(2026년 7월~9월) 실적을 발표하고, 연간 실적 전망치를 하향 조정했다.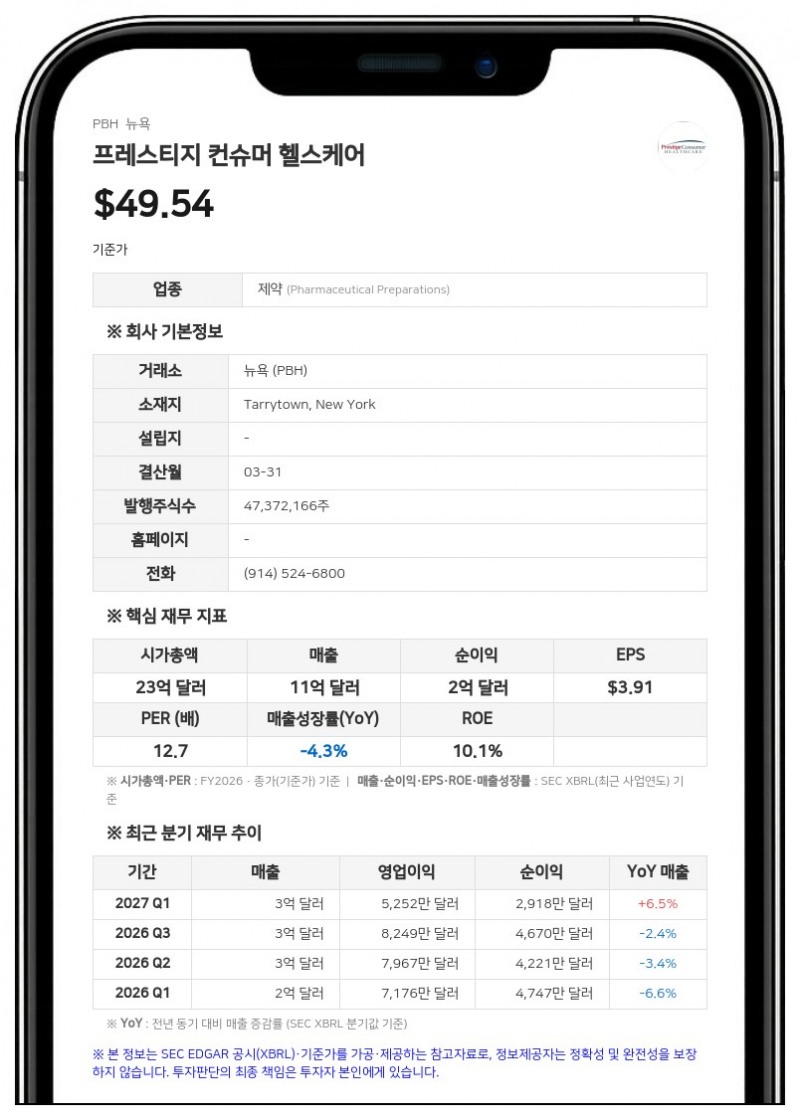
프레스티지 컨슈머 헬스케어의 2분기 매출은 3억 3630만 7000달러로 전년 동기 2억 7411만 4000달러 대비 22.7% 증가했다. 이번 매출 증가에는 최근 인수한 브리스 라이트(Breathe Right®) 포트폴리오와 라코리움(LaCorium)의 매출 6508만 3000달러가 기여했다. 그러나 인수 효과와 환율 변동 영향을 제외한 자체(유기적) 매출은 전년 동기 대비 1.6% 감소했다.
2분기 영업이익은 8071만 2000달러로 전년 동기(7967만 달러) 대비 1.3% 증가했다. 순이익은 2529만 5000달러로 전년 동기 4221만 1000달러 대비 40.1% 줄었으며, 희석 주당순이익(EPS) 역시 전년 동기 0.86달러에서 0.53달러로 감소했다. 인수 관련 비용 및 부채 상환 손실 등을 제외한 비GAAP 조정 희석 주당순이익은 1.13달러로 전년 동기(1.07달러) 대비 상승했다.
사업 부문별로는 북미 OTC 헬스케어 부문 매출이 2억 7181만 2000달러로 전년 동기 대비 17.8% 증가했다. 해외 OTC 헬스케어 부문 매출은 하이드랄라이트(Hydralyte®)의 매출 호조와 인수 효과에 힘입어 전년 동기 대비 48.7% 증가한 6449만 5000달러를 기록했다.
클리어아이즈 생산 차질 여파로 연간 가이던스 하향
회사는 2027 회계연도 전체 매출 및 조정 희석 EPS 전망치를 하향 조정했다. 필라5(Pillar5) 시설에서의 클리어아이즈(Clear Eyes®) 제품 생산 차질로 인해 하반기 공급 및 매출이 줄어들 것으로 예상된 점이 주된 요인이다.개정된 2027 회계연도 연간 매출 가이던스는 12억 8000만 달러에서 12억 9000만 달러로, 기존 전망치(12억 9000만 달러~13억 1500만 달러)보다 낮아졌다. 자체 매출 성장률 전망도 기존 +1.0%~+3.0%에서 보합(Flat) 수준으로 하향됐다. 조정 희석 EPS 전망치는 기존 4.55달러~4.65달러에서 4.48달러~4.55달러로 수정됐으며, 조정 자유현금흐름 전망 역시 기존 2억 7000만 달러 이상에서 2억 6500만 달러 이상으로 조정됐다.
론 롬바르디(Ron Lombardi) 프레스티지 컨슈머 헬스케어 최고경영자(CEO)는 "필라5 생산 시설의 클리어아이즈 제품 공급이 제한적이지만 지속적인 품질 출하를 위해 투자를 이어가고 있다"며 "최근 인수한 브랜드들은 기존 예상대로 실적을 내고 있다"고 밝혔다.
프레스티지 컨슈머 헬스케어는 미국 뉴욕주 타리타운에 본사를 두고 있으며 브리스 라이트, 모니스타, 서머스이브, 드라마민, 클리어아이즈 등 다양한 소비자 보건 및 일반의약품(OTC) 브랜드를 제조·판매하는 기업이다.
#프레스티지컨슈머헬스케어 #PBH #실적발표 #가이던스하향 #헬스케어
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


