


;)
;)

매출 3억 2876만 달러로 12.4% 감소…연간 매출 가이던스 13억 5000만~14억 달러로 상향
미국의 도넛 체인기업 크리스피 크림(KRISPY KREME INC, NASDAQ:DNUT)이 5일(현지시간) 2026년 3분기(9월 27일 종료) 실적을 발표했다. 연간 매출 가이던스도 상향 조정했다.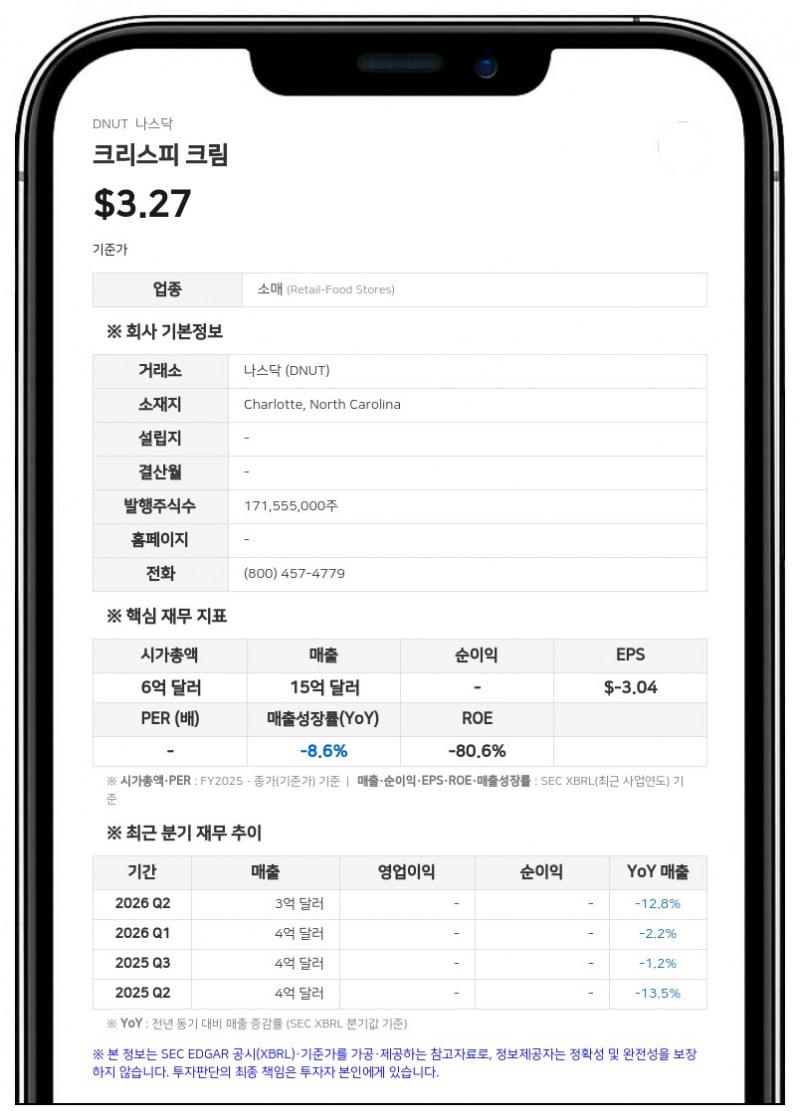
3분기 총매출은 3억 2875만 8000달러로 전년 동기 3억 7529만 8000달러 대비 12.4% 감소했다. 영업손실은 896만 5000달러로 전년 동기(718만 달러 적자) 대비 적자 폭이 확대됐다. 반면 지배주주 귀속 순손실은 1335만 8000달러로 전년 동기(1944만 4000달러 적자) 대비 31.3% 줄었다. 희석 주당순손실은 0.08달러로 전년 동기 0.11달러에서 개선됐다.
매출 감소는 주로 와이케이에스 레스토랑 그룹(WKS Restaurant Group)과의 미국 서부 합작법인과 일본 사업을 재프랜차이즈화(가맹 전환)한 데 따른 것이라고 회사 측은 설명했다. 재프랜차이즈화·인수·환율 영향 등을 제외한 유기적 매출(비GAAP)은 0.1% 줄었다. 가맹점 판매를 포함한 시스템 전체 매출은 4억 9020만 달러로 고정환율 기준 1.0% 증가했다.
비GAAP 지표인 조정 EBITDA(상각전영업이익)는 3525만 9000달러로 전년 동기(4059만 7000달러) 대비 13.1% 감소했다. 다만 전년 동기에 반영된 사이버 보안 보험금 회수액 930만 달러를 제외하면 12.7% 증가한 수치다. 조정 EBITDA 마진은 10.7%로 전년 동기(10.8%)보다 0.1%포인트 낮았지만, 보험금을 제외하면 8.3%에서 10.7%로 2.4%포인트 개선됐다.
희석 기준 조정 순이익은 990만 2000달러로 전년 동기(142만 8000달러)보다 늘었고, 조정 주당순이익(EPS)은 0.06달러로 전년 동기 0.01달러에서 증가했다.
부문별 실적과 현금흐름·재무구조
부문별로는 미국 부문 매출이 1억 6087만 6000달러로 25.6% 줄었으나 유기적 매출은 신선 배송과 디지털 판매 증가로 0.9% 늘었다. 국제 부문 매출은 일본 재프랜차이즈화 영향으로 12.0% 감소한 1억 2347만 6000달러였고, 유기적 매출은 영국 부진으로 5.4% 줄었다. 시장개발(Market Development) 부문 매출은 재프랜차이즈화 효과로 135.3% 늘어난 4440만 6000달러를 기록했다.올해 1~3분기 영업활동 현금흐름은 1867만 달러 유입으로 전년 동기(1109만 5000달러 유출)보다 2980만 달러가량 늘었다. 잉여현금흐름(비GAAP)은 996만 9000달러 유출로 전년 동기(9193만 9000달러 유출)보다 개선됐다. 같은 기간 자본지출은 2863만 9000달러로 전년 동기 대비 64.6% 감소했다.
3분기 말 순레버리지 비율은 5.5배로 2025 회계연도 말(6.7배)보다 1.2배 낮아졌다. 9월 27일 기준 가용 유동성은 현금성자산 3030만 달러와 신용한도 미사용분 2억 2020만 달러를 합한 2억 5050만 달러다.
재프랜차이즈화와 해외 가맹 확대
회사는 2025년 8월 발표한 턴어라운드 계획에 따라 올해 3월 일본 사업과 미국 서부 합작법인의 재프랜차이즈화를 마무리했다. 올해 해외 재프랜차이즈화 2~3건을 목표로 세웠으며, 연내 최소 1건을 더 추진하고 있다. 3분기 시스템 전체 매출에서 가맹점이 차지한 비중은 약 42%로 2025 회계연도(약 25%)보다 높아졌고, 2027 회계연도부터 약 50%로 끌어올린다는 목표를 유지했다.3분기 이후에는 그레이 매켄지 레스토랑 인터내셔널(Gray Mackenzie Restaurants International) 자회사와 개발 계약을 맺고 파키스탄에 진출해 향후 5년간 매장 120곳을 열기로 했다. 올해 들어 네 번째 해외 가맹 개발 계약이다. 1~3분기에는 에스토니아·모리셔스·네덜란드 등 3개 신규 해외 가맹 시장 계약을 맺었고, 기존 가맹점주와 향후 5년간 뉴욕 대도시권에 매장 33곳을 여는 개발 계약도 체결했다. 1~3분기 전 세계에서 새로 연 매장은 98곳으로 대부분 가맹점이다.
2026 회계연도 가이던스 상향
크리스피 크림은 2026 회계연도 매출 가이던스를 기존 12억 5000만~13억 5000만 달러에서 13억 5000만~14억 달러로 상향하고 범위를 좁혔다. 자본지출 전망은 기존 5000만~6000만 달러에서 4000만~4500만 달러로 낮추고 범위를 좁혔다. 이번 가이던스는 앞서 설명한 재프랜차이즈화 거래 영향을 반영했으나 올해 추가 재프랜차이즈화 거래는 포함하지 않았다.조정 EBITDA 전망치는 1억 4000만~1억 5000만 달러로 제시했다. 회사는 이 범위가 2025년 사이버 보험금 1410만 달러와 3월 재프랜차이즈화한 사업의 조정 EBITDA 추정치 1100만 달러를 제외한 2025년 대비 2500만~3500만 달러 증가에 해당한다고 설명했다. 이 밖에 고정환율 기준 시스템 전체 매출 2~4% 증가(2025년 19억 6000만 달러 기준), 매장 100곳 이상 개점, 잉여현금흐름 1500만 달러 초과, 순레버리지 비율 5.5배 미만을 제시했다.
조시 찰스워스 크리스피 크림 최고경영자(CEO)는 "3분기에 국제 가맹 확장을 통한 시스템 전체 매출 성장, 레버리지 축소, 전년 대비 잉여현금흐름 개선으로 턴어라운드에서 상당한 진전을 이뤘다"며 "턴어라운드 계획을 성공적으로 실행하는 데 계속 집중하고 있으며, 그 결과 2026년 매출 가이던스 범위를 높이고 좁히기로 한 결정에 확신을 갖고 있다"고 말했다.
크리스피 크림은 노스캐롤라이나주 샬럿에 본사를 둔 디저트 브랜드로, 40개국 이상에서 도넛 매장망과 대형 유통업체 제휴, 디지털 사업을 통해 영업하고 있다.
#크리스피크림 #DNUT #실적발표 #3분기실적 #가이던스상향
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


