


;)
;)

매출 0.9% 늘어난 11억 8000만 달러…동일매출 전망 상향, 조정 EBITDA 전망 상단은 낮춰
미국 아웃렛형 할인 식료품 체인 그로서리 아웃렛 홀딩스(Grocery Outlet Holding Corp, NASDAQ: GO)가 2026 회계연도 3분기(10월 3일 종료) 순이익이 1328만 9000달러로 전년 동기(1160만 5000달러) 대비 14.5% 증가했다고 10일(현지시간) 발표했다.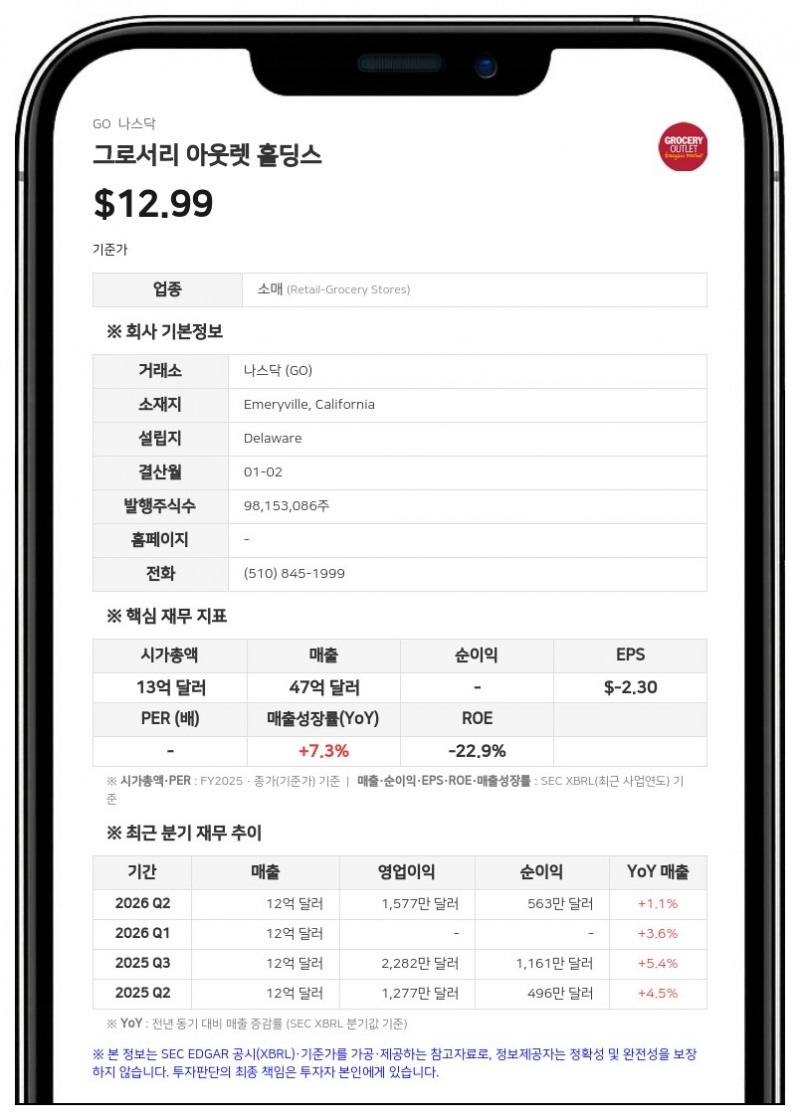
희석 주당순이익(EPS)은 0.13달러로 전년 동기(0.12달러)보다 높아졌다. 비GAAP 기준 조정 순이익은 1556만 7000달러(희석 조정 EPS 0.16달러)로 전년 동기의 2068만 7000달러(0.21달러)보다 줄었다. 이자·법인세·감가상각비 차감 전 이익(EBITDA)은 5591만 3000달러였고, 조정 EBITDA는 5942만 6000달러로 전년 동기(6666만 8000달러)보다 감소했으며 매출 대비 5.0%를 기록했다.
3분기 매출은 11억 7828만 8000달러로 전년 동기(11억 6815만 3000달러)보다 0.9% 늘었다. 신규 매장 매출과 동일매출(comparable store sales) 0.5% 증가가 성장을 이끌었고, 사업 최적화 계획에 따른 매장 폐쇄로 줄어든 매출이 이를 일부 상쇄했다. 동일매출 증가는 거래 건수가 2.4% 늘어난 덕분이며, 평균 거래 금액은 1.9% 줄었다.
매출총이익은 3억 5300만 3000달러로 소폭 감소했고, 매출총이익률은 30.0%로 전년 동기(30.4%)보다 0.4%포인트 하락했다. 회사는 매출 확대를 위한 판촉, 운송비 상승, 일부 신선 농산물과 관련된 사이클로스포라(Cyclospora) 원충 집단감염으로 농산물 수요가 전반적으로 줄어든 영향을 하락 요인으로 들었다. 기회상품(opportunistic products) 쪽으로 매출 구성이 유리하게 바뀐 점은 이를 일부 상쇄했다.
판매관리비는 3억 3252만 4000달러로 소폭 늘었으나 매출 대비 비중은 28.2%로 0.1%포인트 낮아졌다. 영업이익은 2404만 1000달러로 전년 동기(2282만 4000달러)보다 늘었다. 여기에는 사업 최적화 계획 관련 순구조조정 환입 356만 2000달러가 반영됐는데, 주로 리스 사용권자산과 리스부채의 순상각에서 발생한 비현금 환입 1580만 달러가 현금 비용 1220만 달러를 웃돈 결과다.
3분기 영업활동 현금흐름은 1820만 달러로 전년 동기(1730만 달러)보다 늘었다. 3분기 설비투자는 임차인 시설개선 지원금 차감 전 기준 2810만 달러로 전년 동기보다 1630만 달러 줄었고, 지원금 차감 후 기준으로는 2570만 달러(전년 동기 3940만 달러)였다.
39주 누적 실적과 사업 최적화 계획
올해 1~3분기 누적(39주) 매출은 35억 3740만 4000달러로 전년 동기보다 1.8% 증가했다. 신규 매장 매출이 늘었지만 최적화 계획에 따른 매장 폐쇄와 동일매출 0.2% 감소가 이를 일부 상쇄했다. 누적 매출총이익률은 29.9%로 전년 동기(30.5%)보다 0.6%포인트 낮아졌다.누적 영업손실은 1억 3820만 7000달러로 전년 동기 영업이익 1308만 8000달러에서 적자로 돌아섰다. 1분기에 주가 하락으로 인식한 1억 5800만 달러의 비현금성 영업권 손상차손과 최적화 계획 관련 순구조조정 비용 2005만 7000달러가 반영된 결과다. 누적 세전손실은 1억 5819만 3000달러, 순손실은 1억 6140만 7000달러(주당 1.63달러)로 전년 동기 순손실 675만 1000달러(주당 0.07달러)보다 커졌다.
회사는 3분기에 신규 매장 14곳을 열고 문을 닫은 매장은 없어, 분기 말 기준 16개 주에서 561개 매장을 운영하고 있다. 1~3분기 누적으로는 31곳을 열고 40곳을 닫았는데, 이 가운데 36곳이 최적화 계획에 따른 폐점이다.
회사는 장기 수익성과 현금창출력 강화, 기존 매장망 최적화 등을 위해 1분기에 사업 최적화 계획에 착수했으며, 이에 따라 실적이 부진한 매장 36곳을 3~4월에 폐쇄했다. 폐쇄 매장의 임대차 계약은 해지·전대·양도를 이미 협상했거나 협상할 예정이며, 폐쇄 매장과 일부 다른 매장의 독립 운영자(IO)와 맺은 운영 계약 해지는 사실상 마무리했다.
최적화 계획에 따른 총 순구조조정 비용 추정치는 2200만~2900만 달러다. 회사는 예상 임대차 해지 비용과 유휴 부동산 비용을 갱신하면서 3분기에 추정 범위를 높였다고 밝혔다. 회사는 계획의 운영 조치와 재무 영향이 2027 회계연도 4분기까지 대부분 마무리될 것으로 예상했다.
2026 회계연도 가이던스 조정
회사는 2026 회계연도 연간 가이던스 일부를 수정했다. 동일매출 증감률 전망은 기존 -0.5%~0.0%에서 0.2%~0.4%로 높였고, 희석 조정 EPS 전망은 0.51~0.55달러에서 0.52~0.55달러로 하단을 올렸다. 반면 조정 EBITDA 전망은 2억 2500만~2억 3500만 달러에서 2억 2500만~2억 2900만 달러로 상단을 낮췄다.순 신규 매장 수 전망(최적화 계획 관련 폐점 제외)도 기존 30~33곳에서 30~31곳으로 상단이 낮아졌다. 매출 47억~47억 2000만 달러, 매출총이익률 29.8%~30.0%, 임차인 시설개선 지원금 차감 후 설비투자 1억 7000만 달러 전망은 그대로 유지했다.
제이슨 포터(Jason Potter) 최고경영자(CEO)는 "3분기에 기회상품 구성의 실행력이 꾸준히 개선되면서 동일매출이 플러스로 돌아섰다"며 "가치 제안을 강화하면서 방문객 증가세가 빨라졌고 장바구니 추세도 전 분기보다 다시 개선됐다"고 말했다.
그로서리 아웃렛 홀딩스는 캘리포니아주 에머리빌에 본사를 둔 초저가 유통업체로, 주로 독립 운영 매장 네트워크를 통해 유명 브랜드 소비재와 신선식품을 판매한다.
#그로서리아웃렛홀딩스 #GO #실적발표 #미국유통주 #동일매출
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


