


;)
;)

2분기 87만 3478주를 평균 80.93달러에 매입, 전년 동기 158.99달러의 절반… '고객이 거시 압력에 강하다'는 진술 놓고 집단소송, 이사·임원 9명 상대 파생소송까지
스프라우츠 파머스 마켓(Sprouts Farmers Market Inc, NASDAQ:SFM)이 2026년 2분기 분기보고서(10-Q)에서 자사주 매입 평균 단가가 1년 만에 절반으로 떨어졌다고 밝혔다. 같은 날 발표한 2분기 실적에 이은 후속 공시다. 같은 보고서에는 회사가 고객의 거시경제 압력 내구성에 관해 허위·오도 진술을 했다는 증권 집단소송과 이사·임원 9명을 상대로 한 파생소송이 함께 기재됐다.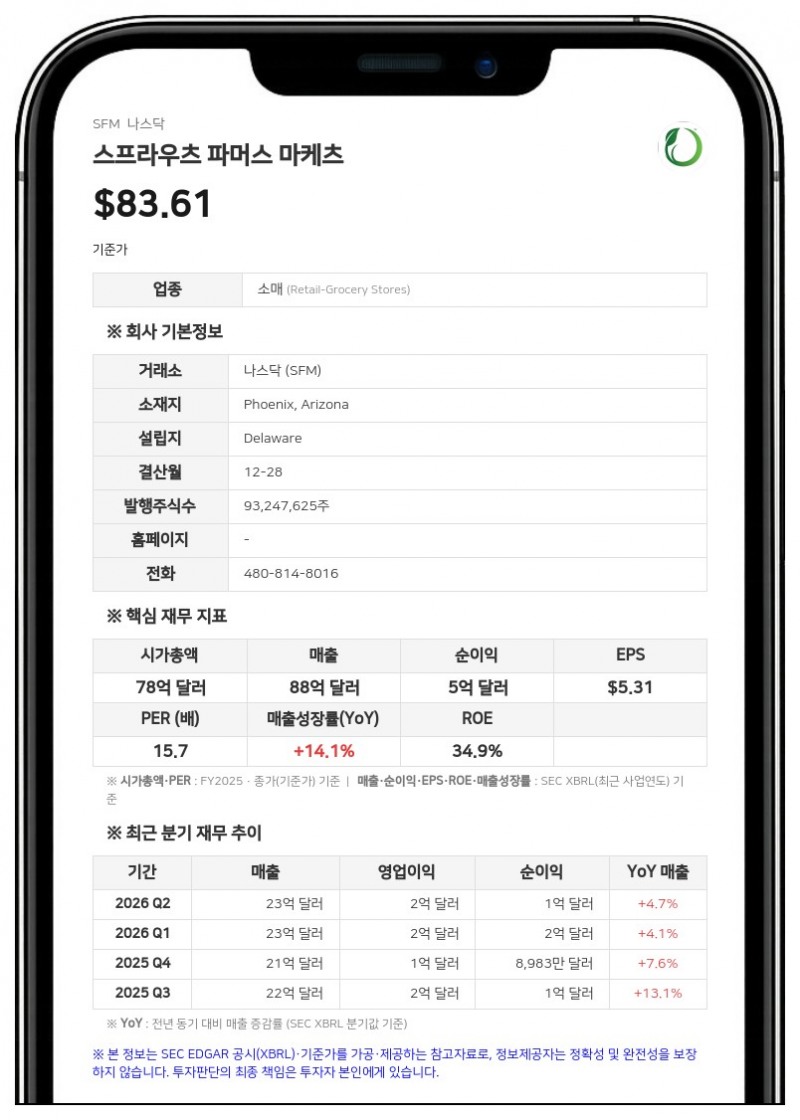
2분기 자사주 매입은 87만 3478주를 평균 80.93달러에 사들여 총 7069만 달러(소비세 포함)였다. 전년 동기에는 46만 6420주를 평균 158.99달러에 7416만 달러 규모로 매입했다. 주식 수는 87% 늘었지만 단가는 49% 낮아진 셈이다. 상반기 누적으로는 276만 1752주를 평균 76.69달러에 2억 1181만 달러 규모로 매입했고 전년 동기는 203만 4437주·평균 144.88달러·2억 9475만 달러였다.
월별로 보면 3월 30일부터 4월 26일까지 51만 9762주를 평균 76.96달러에 사들여 2분기 매입량의 59.5%를 이 기간에 집중했다. 이후 4월 27일~5월 24일 17만 2288주(87.06달러), 5월 25일~6월 28일 18만 1428주(82.68달러)로 규모를 줄였다. 이사회가 2025년 8월 13일 승인한 10억 달러 프로그램은 만료일이 없으며 누적 3억 7399만 달러를 써 잔여 한도는 6억 2601만 달러다. 6월 29일부터 7월 27일 사이에도 50만 주를 4000만 달러(소비세 제외)에 추가 매입했다.
증권 집단소송과 파생소송
증권 집단소송은 2025년 11월 24일 미국 애리조나 연방지방법원에 싱 패밀리 리보커블 트러스트(Singh Family Revocable Trust) 명의로 제기됐다. 회사 일부 임원이 '고객이 거시경제 압력에 대해 갖는 내구성'에 관해 허위이거나 오도하는 진술을 했다는 것이 청구 이유다. 이번 분기 동일점포매출은 1.0% 감소했고 상반기 누적으로는 1.4% 줄었다.이어 2025년 12월 16일 프레이저 맥도널드, 2026년 1월 9일 리처드 카이저가 이사·임원 9명을 상대로 파생소송을 제기했고 2026년 2월 6일 애리조나 연방지방법원에서 '맥도널드 대 싱클레어' 사건으로 병합됐다. 이 소송은 2026년 4월 21일 증권 집단소송 결과가 나올 때까지 정지됐다. 회사는 이들 소송에 대해 손실 우발부채를 계상하지 않았다.
하비스트 셔우드(Harvest Sherwood)와의 분쟁은 종결 국면에 들어갔다. 하비스트 셔우드는 2025년 2월 24일 델라웨어주 법원에 계약 위반 등을 이유로 약 4200만 달러 손해배상을 청구했고 회사는 3월 6일 답변서와 함께 약 6500만 달러 규모의 반소를 제기했다. 그런데 2026년 6월 양측은 모든 계류 소송을 종결하고 청구권을 상호 면제하는 대신 회사가 하비스트 셔우드에 중요하지 않은 금액을 지급하는 방향으로 원칙 합의했다. 이 합의는 2026년 7월 27일 파산법원 승인을 받았고 7일간의 항소 기간이 남아 있다.
직접매장비용 8% 증가
비용 구조에서는 부문 주석의 직접매장비용이 눈에 띈다. 2분기 직접매장비용은 5억 9656만 달러로 전년 동기 5억 5203만 달러에서 8.1% 늘었고 상반기로는 11억 6715만 달러로 7.4% 증가했다. 순매출 증가율 5%를 웃도는 속도다. 순매출 대비 비율은 2분기 24.86%에서 25.65%로 높아졌다.매출총이익률은 2분기 38.7%로 전년 동기 38.8%에서 0.1%포인트 낮아졌다. 회사는 로열티 프로그램 영향과 연료비 상승을 원인으로 들고 자가유통과 벤더 참여가 이를 일부 상쇄했다고 설명했다. 판매·일반관리비 비율은 29.1%에서 29.4%로 올랐는데 동일점포매출 감소와 기간 중 사업 투자가 원인이며 비용 통제와 운영비 관리가 일부 상쇄했다고 밝혔다. 감가상각비 비율도 1.6%에서 1.9%로 높아졌다.
상반기 누적 실적은 순매출 46억 5498만 달러(전년 44억 5704만 달러), 매출총이익 18억 1792만 달러, 판매·일반관리비 13억 4141만 달러, 영업이익 3억 8948만 달러(전년 4억 569만 달러)다. 순이익은 2억 9292만 달러로 전년 동기 3억 1373만 달러에서 7% 줄었고 순이익률은 7.0%에서 6.3%로 낮아졌다. 희석 주당순이익은 3.08달러로 전년 3.16달러에서 감소했다.
유효세율은 2분기 25.8%로 전년 동기 25.6%에서, 상반기 24.8%로 전년 22.9%에서 올랐다. 주식보상 관련 세금혜택이 상반기 460만 달러로 전년 동기 1430만 달러에서 68% 줄어든 것이 주된 원인이다. 회사는 새 회계기준에 따라 처음으로 금액 기준 세율조정표를 공시했으며, 주(州) 법인세 항목에서 캘리포니아가 절반 이상을 차지한다고 밝혔다.
본사 캠퍼스 금융의무 9920만 달러
신규 본사 캠퍼스 관련 부담이 재무상태표에 쌓이고 있다. 회사는 2025년 4월 24일 본사 캠퍼스와 매장을 겸하는 부동산 리스를 체결했고 이후 개시됐다. 초기 리스 기간은 10년이며 비취소 리스료 총액은 1억 1000만 달러, 10년 갱신 옵션이 붙어 있다. 만기는 2036년 9월 30일이다.6월 28일 기준 회사는 건설중자산과 금융의무에 각각 9920만 달러를 계상했다. 2025년 말 6942만 달러에서 늘어난 것으로, 상반기 중 금융의무를 통해 취득한 유형자산은 3044만 달러(전년 동기 0)다. 회사는 공사 완료를 2026년 3분기로 예상하며 완공 전까지 손익계산서에 중요한 영향은 없다고 밝혔다. 리스에는 잔존가치보증이 붙어 있으나 최종 금액은 준공 원가에 따라 정해지며 6월 28일 기준 지급 가능성이 높다고 판단된 금액은 없다.
이 여파로 장기차입금·기타금융부채는 8159만 달러에서 1억 1080만 달러로 35.8% 늘었다. 다만 경영진 논의 부분은 '6월 28일과 2025년 12월 28일 기준 장기차입금이 없었다'고 기재해 재무상태표 항목명과 표현이 어긋난다. 주석 분해를 보면 선순위 담보차입 0, 금융의무 9918만 달러, 금융리스부채 1162만 달러다.
리스 자산은 계속 늘고 있다. 운용리스자산 순액은 16억 5273만 달러에서 17억 6305만 달러로 6.7%, 운용리스부채 합계는 18억 5969만 달러에서 19억 9247만 달러로 7.1% 늘었다. 상반기 중 신규로 취득한 운용리스자산은 1억 9002만 달러로 전년 동기 1억 4754만 달러에서 28.8% 증가했다. 리스는 2049년까지 만기가 분포한다. 이번 10-Q에는 리스 주석이 없어 리스비용 구성이나 가중평균 잔존기간·할인율은 공시되지 않았다.
신용시설은 2025년 7월 25일 JP모건체이스를 주간사로 체결한 6억 달러 규모로 만기는 2030년 7월 25일이다. 6월 28일 기준 적용 금리는 기간 SOFR에 0.95%를 더한 수준이며 차입 잔액은 없다. 보험 프로그램 지원용 신용장 2200만 달러가 발행돼 있다. 재무약정은 총순레버리지 비율 3.75배 이하와 최소 이자보상배율 3.00배 이상이며 6월 28일 기준 모두 준수했다.
현금흐름에서는 영업활동 유입이 3억 6900만 달러로 전년 동기 4억 1034만 달러에서 줄었다. 미지급비용이 5821만 달러 감소하고 미지급급여가 2554만 달러 줄어든 영향이 컸으며 운전자본에서는 5690만 달러가 유출돼 전년 동기 1560만 달러 유입에서 방향이 바뀌었다. 유형자산 취득은 1억 8991만 달러로 전년 동기 1억 2032만 달러에서 58% 늘었다. 현금은 2억 5728만 달러에서 2억 2393만 달러로 3335만 달러 줄었다.
매출 구성에서는 신선식품 비중이 2분기 57.2%로 전년과 같았으나 상반기로는 57.0%에서 56.8%로 낮아졌다. 2025년 7월 도입한 로열티 프로그램 관련해 상반기 중 이연한 금액은 698만 달러(전년 동기 0)다. 기프트카드·로열티 부채는 기초 2110만 달러에서 기말 1712만 달러로 줄었으며 기초 잔액에서 인식한 수익은 1279만 달러였다. 적립 포인트는 발행 약 6개월 뒤, 리워드로 전환된 포인트는 전환 후 60일 뒤 소멸한다.
주식보상비용은 2분기 710만 달러로 전년 동기 775만 달러에서 8.3% 줄었으나 상반기로는 1567만 달러로 8.8% 늘었다. 6월 28일 기준 미인식 보상비용은 6337만 달러로 옵션 548만·RSU 3973만·성과주식 1816만 달러이며 약 2.1~2.2년에 걸쳐 인식된다. 2023년 부여 성과주식은 2025 회계연도 이자·세전이익(EBIT) 조건을 충족해 2026년 3월 최대 지급 수준으로 가득됐고 잔량은 남아 있지 않다.
매장은 상반기에 13개를 새로 열고 폐점은 없었다. 2021년부터 6월 28일까지 신규 개점은 125개인데 새 포맷을 적용한 리모델은 1개점에 그친다. 회사는 궁극적으로 매장 반경 250마일 안에 신선 유통센터를 두는 것을 지향하며 6월 28일 기준 매장의 약 80%가 유통센터 250마일 안에 있다고 밝혔다. 2025년부터 육류·수산물을 신선 유통센터를 통한 자가유통 방식으로 전환하고 있다. 리스 효과를 포함한 투하자본이익률(ROIC)은 16.8%로 전년 동기 17.8%에서 낮아졌다.
스프라우츠 파머스 마켓은 미국에서 신선·자연·유기농 식품을 판매하는 전문 소매업체로 애리조나주 피닉스에 본사를 두고 25개 주에서 490개 매장을 운영한다. 7월 27일 기준 발행주식수는 9324만 7625주로 6월 28일 9372만 1860주에서 더 줄었다.
※ 본 보고서는 AI가 생성한 참고 자료로, 번역 과정 및 기사 작성 과정에서 문맥상 오류가 포함될 수 있습니다.
투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
데이터투자 공시팀 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >