


;)
;)

매출 12억 6110만 달러로 11% 증가…항공우주·방산 수요가 실적 견인
미국의 고성능 소재 제조 기업 ATI(ATI INC, NYSE:ATI)가 시장 예상치를 웃도는 2분기 실적을 발표하고 올해 연간 실적 전망치(가이던스)를 일제히 상향 조정했다.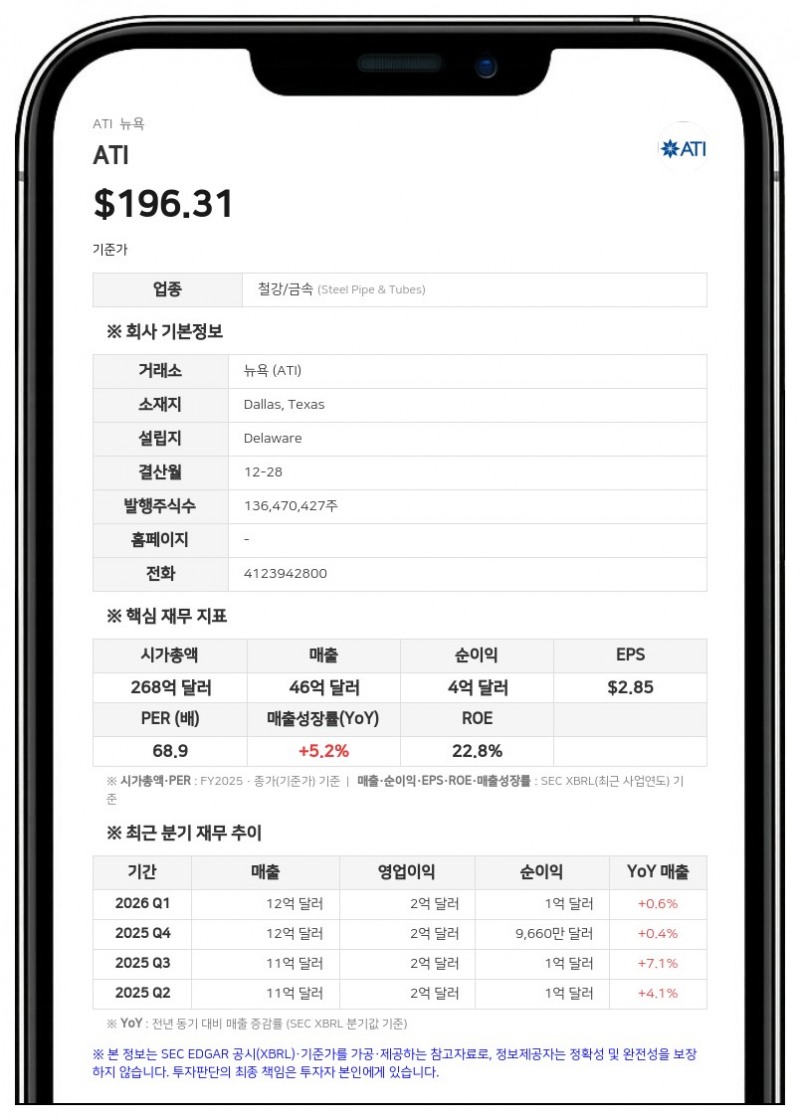
ATI는 2026년 2분기 매출이 12억 6110만 달러로 전년 동기(11억 4040만 달러) 대비 11% 증가했다고 6일(현지시간) 발표했다. 이 기간 순이익은 1억 5100만 달러로 전년 동기(1억 70만 달러) 대비 50% 급증했으며, 주당순이익(EPS)은 1.09달러를 기록해 전년 동기(0.70달러)보다 크게 개선됐다. 비일반회계기준(Non-GAAP)을 적용한 조정 EBITDA는 2억 8440만 달러로 전년 동기 대비 37% 증가했으며, 조정 EBITDA 마진율은 22.6%로 4.40%포인트 상승했다.
항공우주 및 방산 부문이 실적 견인
이번 실적 호조는 항공우주 및 방산 시장의 강력한 수요가 이끌었다. 사업 부문별로 살펴보면 고성능 재료 및 부품(HPMC) 부문 매출은 6억 3710만 달러로 전년 동기 대비 5% 증가했다. 특히 상업용 제트 엔진 매출이 강한 수요와 가격 상승에 힘입어 10% 증가하며 성장을 주도했다. HPMC 부문 내 항공우주 및 방산 매출 비중은 93%에 달했다.첨단 합금 및 솔루션(AA&S) 부문 매출은 6억 2400만 달러로 전년 동기 대비 17% 증가했다. 항공우주 및 방산 시장 매출이 34% 성장했으며, 특히 방산 부문 매출은 가격 상승과 수요 증가가 맞물려 90% 급증했다. AA&S 부문의 2분기 EBITDA는 폐쇄된 제조 시설 매각에 따른 990만 달러의 이익이 반영되면서 1억 4760만 달러를 기록했다.
연간 실적 전망치 일제히 상향
ATI는 2분기 호실적을 바탕으로 2026년 연간 가이던스를 대폭 상향 조정했다. 연간 조정 EBITDA 전망치는 기존 10억 1000만~10억 6000만 달러에서 11억 3500만~11억 8500만 달러로 높여 잡았다. 연간 조정 EPS 전망치 역시 기존 4.20~4.48달러에서 4.90~5.18달러로 상향했다. 연간 조정 자유현금흐름(FCF) 전망치도 기존 4억 6500만~5억 2500만 달러에서 5억 5000만~6억 달러로 올려 잡았다. 아울러 3분기 조정 EBITDA 전망치는 3억 500만~3억 1500만 달러, 조정 EPS는 1.31~1.37달러로 제시했다.킴벌리 A. 필즈(Kimberly A. Fields) ATI 이사회 의장 겸 사장 겸 최고경영자(CEO)는 "가이던스 상단을 초과하는 견고한 분기 실적을 달성했다"며 "항공우주 및 방산 소재에 대한 독보적인 수요가 공급을 앞지르면서 수주잔고는 전년 대비 18% 증가한 44억 달러로 다시 한번 사상 최고치를 기록했다"고 밝혔다. 이어 "개선된 계약 가격과 고부가가치 제품 믹스, 생산량 확대를 바탕으로 하반기에도 성장 모멘텀이 이어질 것"이라고 덧붙였다.
한편 ATI는 2분기 중 주당 평균 159.53달러에 보통주 5000만 달러 규모(약 30만 주)를 자사주로 매입해 소각했다. 2분기 말 기준 잔여 자사주 매입 한도는 4억 9500만 달러다. 2분기 영업활동으로 인한 현금흐름은 1억 3180만 달러, 자본지출(CAPEX)은 6860만 달러를 기록했다.
ATI는 글로벌 항공우주 및 방산 시장을 비롯해 전자, 의료, 특수 에너지 분야의 핵심 애플리케이션에 사용되는 고성능 소재 및 솔루션을 생산하는 글로벌 기업이다.
#ATI #ATI #항공우주 #방산 #실적발표 #가이던스
※ 본 보고서는 AI가 생성한 참고 자료로, 번역 과정 및 기사 작성 과정에서 문맥상 오류가 포함될 수 있습니다.
투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
데이터투자 공시팀 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >