


;)
;)

2027년 4분기 순이자마진 3.25% 이상·ROTCE 15% 이상 목표…2분기 말 운용자산 740억 달러로 사상 최대
미국 금융 지주회사 키코프(KeyCorp, NYSE:KEY)가 9월 유럽 투자자 미팅에서 쓸 발표 자료를 25일(현지시간) 미국 증권거래위원회(SEC)에 제출하고 자사주 매입 계획과 중장기 재무 목표를 제시했다. 이번 공시는 지난 14일 발표한 2026년 연간 매출·비이자수익 전망치 상향 조정에 이은 후속 공시다.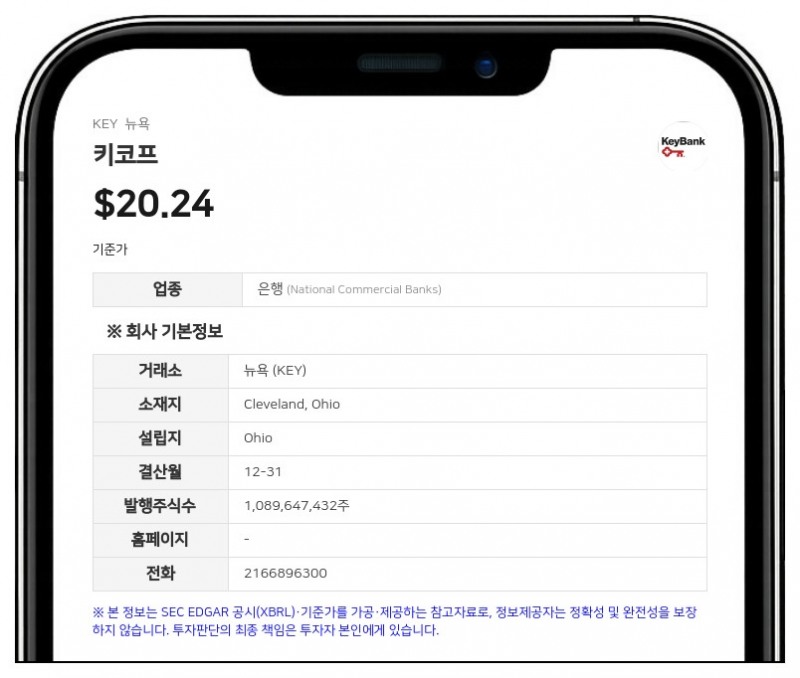
자료에 따르면 키코프는 올해 최소 13억 달러어치의 자사주를 매입할 계획이다. 이사회는 지난 5월 최대 30억 달러 규모의 자사주 매입을 승인했으며, 회사는 2분기에 주당 평균 21.95달러에 3억 4100만 달러어치의 보통주를 사들였다.
2027년 4분기 목표와 장기 재무 목표
키코프는 2027년 4분기에 순이자마진(NIM) 3.25% 이상, 유형보통주자본이익률(ROTCE) 15% 이상을 달성하겠다는 목표를 제시했다. 장기 목표로는 ROTCE 16~19%, 평가손익 반영 보통주자본(Marked CET1) 비율 9.5~10%를 내걸었다. 2분기 기준 ROTCE는 12.9%, 6월 말 Marked CET1 비율은 9.8%였다.2026년 연간 전망은 지난 14일 제시한 수치와 같았다. 매출은 전년(75억 1300만 달러) 대비 약 8%, 순이자이익(NII)은 전년(46억 7100만 달러) 대비 9~11% 늘고, 4분기 NIM은 3.00~3.05%가 될 것으로 내다봤다.
수수료 사업 전망과 자산 현황
상반기 매출(세금상당액 기준)은 39억 1700만 달러로 전년 동기보다 8% 늘었고, 순이자이익(세금상당액 기준)은 24억 8800만 달러로 10% 증가했다. 계속영업 기준 상반기 희석 주당순이익(EPS)은 0.88달러로 28% 늘었다.투자은행·채권 주선 수수료는 2025년 7억 8000만 달러였으며, 회사는 2026년에 한 자릿수 중반 성장을 예상하고 중기 목표로 약 10억 달러를 제시했다. 클리어워터(Clearwater)는 2027년 매출을 6000만~7000만 달러 늘릴 것으로 회사는 내다봤다.
회사는 올해도 은행원 채용과 약 10억 달러 규모의 기술 투자를 이어갈 계획이다.
6월 말 운용자산(AUM)은 740억 달러로 사상 최대를 기록했다. 회사는 2026년 신탁·투자 서비스 수수료가 한 자릿수 후반 성장할 것으로 예상했다.
키코프는 약 7360억 달러 규모의 재무제표 외(off-balance sheet) 전국 상업용 부동산(CRE) 서비싱 포트폴리오를 관리하고 있다. 6월 30일 기준 특별 관리(special servicing) 잔액은 사상 최대인 2720억 달러였으며, 실제 특별 관리 중인 포트폴리오는 정리 활동에 따라 전년 대비 13% 줄어든 약 100억 달러였다.
키코프는 미국 오하이오주 클리블랜드에 본사를 둔 주요 금융 서비스 기업 중 하나로, 개인 및 상업 은행 업무, 자산 관리 등의 서비스를 제공하고 있다.
#키코프 #KEY #자사주매입 #순이자이익 #가이드라인
※ 본 보고서는 AI가 작성한 내용을 기반으로 제작된 참고 자료로, 기사 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >