


;)
;)

컬럼버스 애퀴지션과 1일 합병 종결·2일 'SAIQ' 거래 개시…실스큐 대상 1000만 달러 PIPE 동시 완료
와이즈샛스페이스 홀딩스(WISeSat.Space Holdings Corp., NASDAQ:SAIQ)가 기업인수목적회사(SPAC·스팩)인 컬럼버스 애퀴지션(Columbus Acquisition Corp)과의 합병을 마치고 나스닥에 상장했다. 합병 법인의 보통주는 지난 2일부터 'SAIQ' 티커로 거래되고 있다.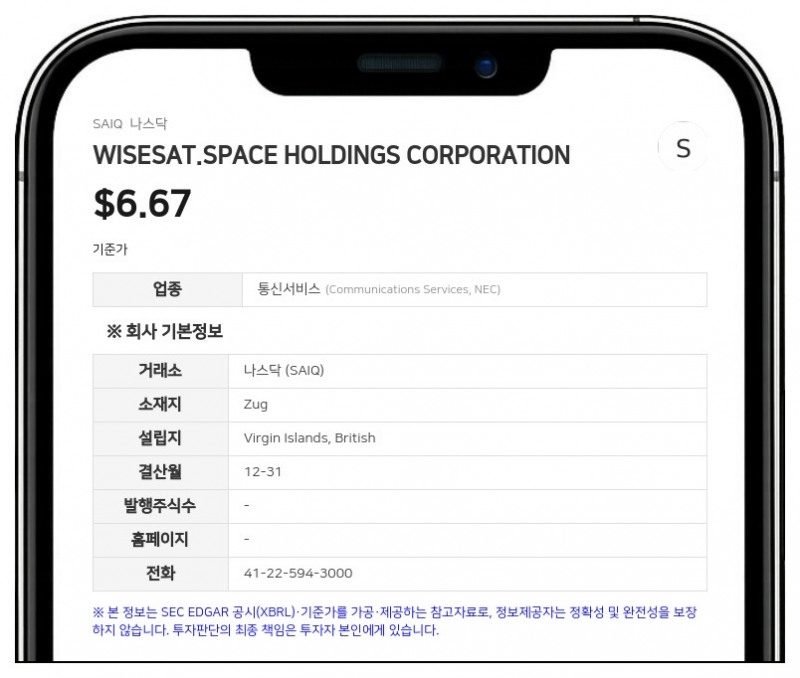
회사가 7일(현지시간) 미국 증권거래위원회(SEC)에 제출한 셸 컴퍼니 보고서(Form 20-F)에 따르면, 영국령 버진아일랜드 법인인 와이즈샛스페이스 홀딩스는 지난 1일 컬럼버스 애퀴지션과의 사업결합을 종결했다. 이에 따라 컬럼버스 애퀴지션과 실제 사업 법인인 와이즈샛스페이스(WISeSat.Space Corp.)가 와이즈샛스페이스 홀딩스의 완전 자회사가 됐다. 합병 법인의 사업은 모두 와이즈샛스페이스와 그 자회사를 통해 이뤄진다.
와이즈키(WISeKey International Holding Ltd.) 등 와이즈샛스페이스의 기존 주주들은 보유 지분을 넘기는 대가로 합병 법인 보통주 1300만 2600주와 클래스 F 보통주 1299만 7400주를 받았다. 교환 주식 수는 2억 5000만 달러에 종결 전 와이즈샛스페이스와 자회사에 투입된 거래 자금을 더한 금액을 주당 10달러로 나눠 산정했다.
실스큐 대상 1000만 달러 PIPE 동시 완료
합병 종결과 동시에 와이즈샛스페이스의 관계사이자 주주인 실스큐(SEALSQ Corp.)를 대상으로 한 1000만 달러 규모의 사모투자(PIPE)도 마무리됐다. 와이즈샛스페이스 홀딩스는 실스큐에 주당 10.79달러에 보통주 92만 6784주를 발행해 총 1000만 달러를 조달했다. 실스큐는 청약 계약에 따라 통상적인 락업 제한도 받는다.청약 계약에는 가격 보호 장치가 들어 있다. 합병 종결 후 60일째 되는 날로 끝나는 10거래일 연속 거래량가중평균가격(VWAP)이 매입가를 밑돌면 일정 조건에서 실스큐에 보통주를 추가로 발행할 수 있으며, 추가 발행 한도는 107만 3216주다.
와이즈샛스페이스의 약속어음(Company Notes)을 보유한 주주들은 현금 대신 주식을 택해, 어음 전액 변제 대가로 합병 법인 보통주 12만 8571주를 받았다. 이 가운데 11만 8017주는 와이즈키에, 1만 554주는 실스큐에 배정됐다.
컬럼버스 애퀴지션 쪽에서는 권리(Rights) 전환분을 포함한 보통주 276만 817주가 합병 법인 보통주와 1대 1로 교환됐다. 또 컬럼버스 애퀴지션의 비용이 최종 종결 명세서상 비용 상한(CAC Expense Cap)을 60만 9424달러 넘어서면서, 그 초과분을 정산하기 위해 스폰서 측 보통주 10만 9028주가 종결 시점에 몰수됐다. 합병에 앞서 컬럼버스 애퀴지션 공모주주들은 보통주 251만 5182주에 대해 상환권을 행사해 총 2714만 9913달러를 돌려받았고, 남은 공모주는 3만 4967주다.
이 거래들을 거쳐 1일 기준 와이즈샛스페이스 홀딩스의 발행 주식은 보통주 1681만 8772주, 클래스 F 보통주 1299만 7400주로 집계됐다. 와이즈키와 실스큐가 맺은 클래스 F 주주간 계약에 따라, 두 회사(또는 각각의 허용 양수인) 가운데 클래스 F 보통주를 더 많이 가진 쪽이 클래스 F 보통주의 의결권 행사 방향을 정한다. 클래스 F 보통주는 한 종류로 묶어 전체 주식 의결권의 49.99%에 해당하는 의결권을 가지며, 보고서 기준 클래스 F의 92%를 보유한 와이즈키의 의결권 비중은 84.0%, 실스큐는 5.9%다.
스폰서인 헤라클레스 캐피털 매니지먼트 VII(Hercules Capital Management VII Corp)은 종결 전 보유하던 컬럼버스 애퀴지션 보통주 146만 4000주를 구성원들에게 분배했다. 분배 주식 가운데 컬럼버스 애퀴지션의 비계열 수령인이 가진 28만 2857주는 거래소 상장 요건과 관련해 락업이 풀렸고, 107만 2115주는 락업 제한이 유지된다.
상반기 매출 없이 순손실 확대
함께 공개된 재무 정보를 보면 와이즈샛스페이스는 올해 상반기(1~6월) 매출을 올리지 못했다. 전년 동기 매출은 15만 3725달러였다. 이 매출은 스위스군 우주사령부와의 시범 사업과 관련해 루아그(RUAG)와 아르마스위스(armasuisse)를 위해 수행한 엔지니어링·용역에서 나왔는데, 해당 작업은 2025년에 끝났고 올해 상반기에는 새 매출 계약이 없었다.상반기 영업손실은 290만 8298달러로 전년 동기 89만 3275달러보다 226% 늘었다. 일반관리비가 158만 9545달러로 553% 증가한 영향이 컸다. 나스닥 상장 추진과 관련 거래 비용 등이 포함된 전문 용역비가 2만 5803달러에서 104만 4342달러로 불어났다. 법인세 비용이 없어 세전손실과 순손실은 모두 289만 6156달러로, 전년 동기 81만 8403달러에서 254% 증가했다.
지난해 연간 매출은 19만 6764달러로 전년 5만 7397달러보다 242.8% 늘었다. 하지만 영업손실은 324만 8431달러, 순손실은 323만 7546달러로 전년의 35만 894달러, 35만 9618달러에서 크게 확대됐다.
6월 30일 기준 현금 및 현금성자산은 718만 7735달러로 지난해 말 964만 7816달러에서 줄었다. 회사는 보유 현금과 746만 3124달러의 플러스 운전자본, 관계사 재무 지원이 계속될 것이라는 경영진의 기대를 근거로 계속기업 전제가 적절하다고 판단했다. 다만 와이즈키 그룹의 향후 지원은 서면 합의가 없는 한 지원이 필요한 시점에 해당 관계사의 승인을 받아야 한다고 밝혔다.
실스큐 QSOC 위성 사업 추진 현황
회사는 시범 사업 이후 차세대 보안 위성 인프라 개발로 무게중심을 옮겼다. 실스큐의 퀀텀 스페이셜 오비탈 클라우드(QSOC) 로드맵에 협력해, 2027년부터 2년에 걸쳐 발사할 예정인 첫 위성 12기의 용량 사용권을 실스큐가 확보하는 구조를 추진하고 있다. 다만 관련 확정 계약은 아직 체결되지 않았으며, 회사는 첫 위성이 배치되기 전까지 QSOC에서 의미 있는 매출을 기대하지 않는다고 밝혔다.와이즈샛스페이스 홀딩스는 스위스 추크에 주요 경영 사무소를 두고 저궤도(LEO) 위성 기반 보안 통신 인프라를 개발하는 기업이다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >