


;)
;)

순이익 48.5% 증가, 연간 매출·조정 EBITDA 전망 범위 좁히고 1억 달러 자사주 매입 승인
주거용 매립형 수영장 제조업체 라탐 그룹(NASDAQ: SWIM)이 3일(현지시간) 2026년 3분기(9월 26일 종료) 실적을 발표했다. 3분기 매출은 1억 8218만 달러로 전년 동기(1억 6190만 달러) 대비 12.5% 증가했고, 순이익은 1206만 달러로 48.5% 늘었다.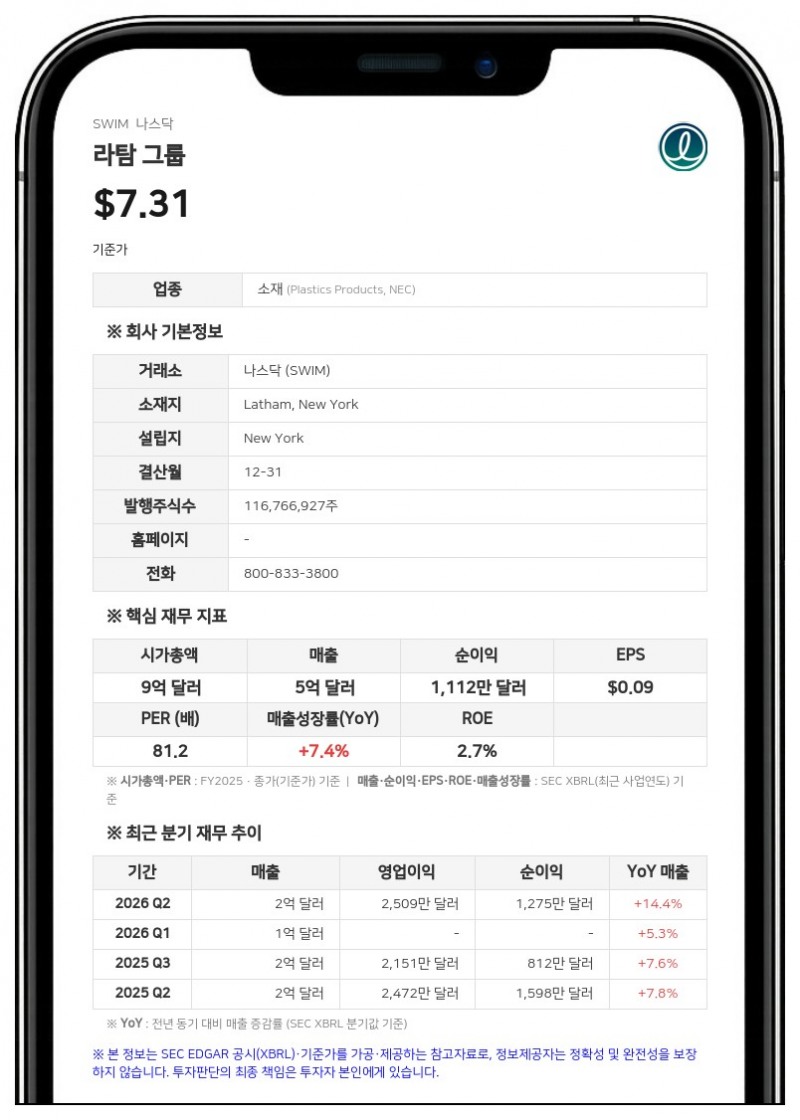
매출 증가는 샌드 스테이츠(Sand States) 지역 성장을 포함한 매립형 수영장 판매의 자체 성장, 오토커버(자동 덮개)의 자체 성장, 최근 가격 인상 효과에 올해 초 프리덤 풀스(Freedom Pools) 인수가 더해진 결과다. 인수 효과를 뺀 자체 성장률은 8.4%였다. 플로리다와 텍사스가 이끈 샌드 스테이츠 지역 매출은 21.1% 증가했다.
제품군별로는 매립형 수영장 매출이 9244만 달러로 전년 동기(7538만 달러) 대비 22.6% 늘었다. 션 개드(Sean Gadd) 최고경영자(CEO)는 이 증가가 거의 전적으로 유리섬유(파이버글라스) 수영장에서 나왔다고 밝혔다. 커버 매출은 5964만 달러로 8.7% 증가했고, 라이너 매출은 3009만 달러로 전년 동기(3163만 달러)보다 줄었다.
매출총이익률 개선과 판관비 증가
매출총이익은 6683만 달러로 16.6% 늘었고 매출총이익률은 36.7%로 전년 동기보다 130bp(1.3%포인트) 높아졌다. 회사는 물량 증가에 따른 공장 고정비 흡수 효과와 린 제조(Lean Manufacturing), 가치공학(Value Engineering) 이니셔티브의 효과를 배경으로 들었다.판매관리비는 3586만 달러로 25.5% 증가했다. 성장 전략 투자, 샌드 스테이츠의 유리섬유 수영장 전환을 위한 판매·마케팅 활동, 인수·통합 비용, 디지털 전환 비용이 늘어난 탓이다. 인수·통합 비용에는 2024년 커버스타 센트럴(Coverstar Central) 인수와 관련한 성과연동 언아웃 비용 320만 달러가 들어 있다.
영업이익은 2361만 달러로 전년 동기(2151만 달러) 대비 9.8% 늘었다. 세전이익은 1502만 달러로 전년 동기(1558만 달러)보다 소폭 줄었고, 법인세 비용은 747만 달러에서 297만 달러로 감소했다. 순이익은 1206만 달러(희석 주당순이익 0.10달러)로 전년 동기 812만 달러(0.07달러)보다 48.5% 증가했다. 3분기 순이익에는 부채 리파이낸싱에 따른 일회성 부채 소멸 및 조건변경 손실 502만 달러가 반영됐다.
비GAAP 지표인 조정 EBITDA(이자·세금·감가상각비 차감 전 이익에서 일회성 항목 등을 조정한 값)는 4525만 달러로 18.1% 증가했다. 조정 EBITDA 마진은 24.8%로 110bp 확대됐다.
9개월 누적 실적과 재무구조
9개월 누적 매출은 4억 9696만 달러로 전년 동기(4억 4596만 달러) 대비 11.4% 증가했다. 자체 성장률은 7.9%였고 나머지는 프리덤 풀스 인수 효과다. 누적 순이익은 1628만 달러(희석 주당순이익 0.14달러)로 전년 동기 1814만 달러(0.15달러)보다 10.3% 감소했다. 누적 조정 EBITDA는 1억 203만 달러로 14.2% 늘었다.회사는 3분기 중 7500만 달러 규모 리볼빙 신용한도와 3억 달러 기한부 대출(term loan)로 부채 리파이낸싱을 마쳐 만기를 2033년까지 늘렸다. 3분기 말 현금은 9481만 달러, 총부채는 2억 9246만 달러였고 순부채 레버리지 비율(비GAAP)은 1.8배였다. 영업활동 현금흐름은 3분기 4880만 달러, 9개월 누적 5458만 달러였다.
9개월 누적 설비투자는 그동안 임차해 온 주요 생산시설 4곳의 매입을 포함해 3420만 달러로 전년 동기(1620만 달러)보다 늘었다. 회사는 지난 2월 프리덤 풀스를 1700만 달러에 인수했다.
연간 전망과 자사주 매입
라탐 그룹은 2026년 연간 가이던스를 재확인하면서 범위를 좁혔다. 매출 전망은 기존 6억~6억 2000만 달러에서 6억 500만~6억 1500만 달러로, 조정 EBITDA 전망은 1억 1000만~1억 2000만 달러에서 1억 1200만~1억 1800만 달러로 바꿨다. 중간값 기준 매출 성장률은 11.7%, 조정 EBITDA 성장률은 15.2%다. 설비투자 전망은 4000만~4500만 달러로 유지했다.이사회는 최근 3년간 1억 달러 규모의 자사주 매입 계획을 승인했다. 개드 CEO는 올해 유리섬유 수영장이 미국 매립형 수영장 시장에서 점유율을 최소 1%포인트 늘려 전체 판매의 약 25%를 차지할 것으로 예상했다. 그는 라탐이 2027년 이후에도 미국 매립형 수영장 시장을 계속 웃도는 성과를 낼 것으로 확신한다고 밝혔다.
회사는 이번 분기에 토드 안토넬리(Todd Antonelli)를 신임 최고상업책임자(CCO)로 선임했다고 전했다. 라탐 그룹은 뉴욕주 라탐에 본사를 둔 북미·호주·뉴질랜드 최대의 주거용 매립형 수영장 설계·제조·판매 기업으로, 약 40개 거점에 약 1900명의 직원을 두고 있다.
#라탐그룹 #SWIM #실적발표 #자사주매입 #수영장
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


