


;)
;)

지배주주 귀속 순이익 1억 7212만 달러로 2.4% 감소…연간 생산량 가이던스 상향
미국의 독립 에너지 기업 마타도어 리소시스(Matador Resources Company, NYSE:MTDR)가 3분기 사상 최대 석유 생산량을 기록했다. 회사는 3분기 석유·천연가스 매출이 12억 2212만 달러로 전년 동기 8억 1024만 달러보다 51% 늘어 사상 최대 수준에 이르렀다고 3일(현지시간) 밝혔다. 회사는 사상 최대 생산량과 석유·천연가스 실현가격 개선이 매출 증가를 이끌었다고 설명했다.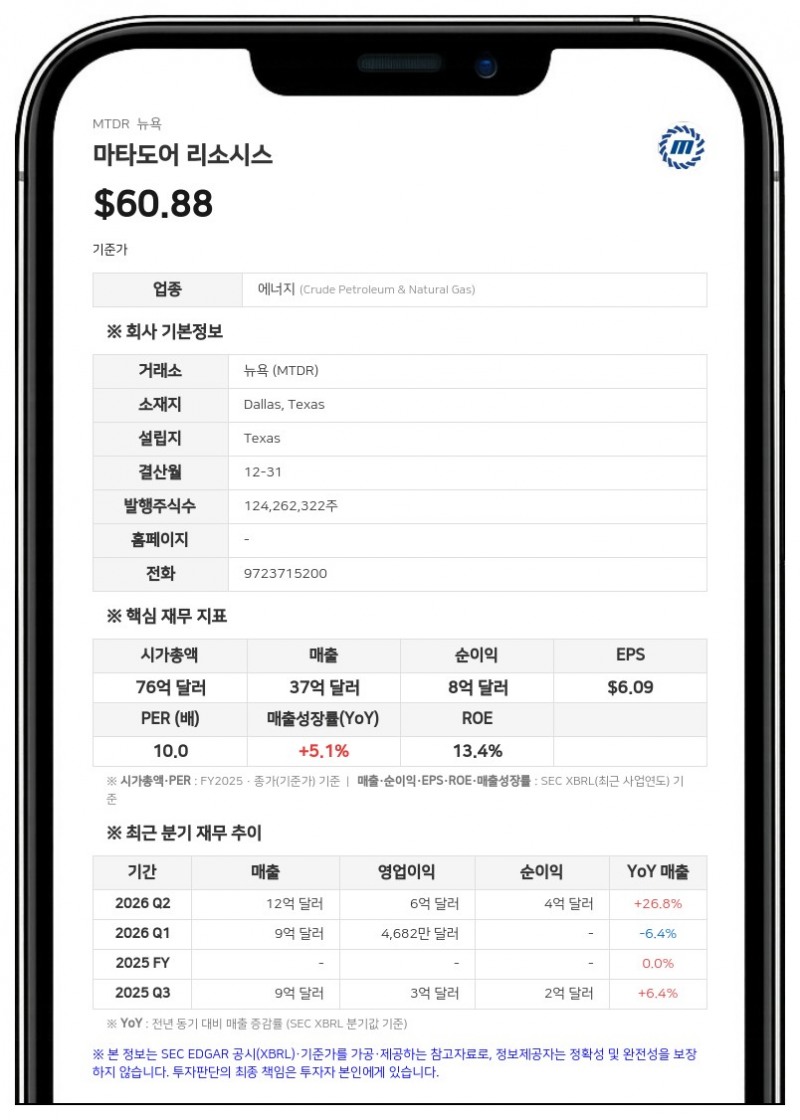
3분기 영업이익은 3억 5388만 달러로 전년 동기 3억 598만 달러보다 15.7% 늘었다. 지배주주 귀속 순이익은 1억 7212만 달러(희석 주당 1.39달러)로 전년 동기 1억 7636만 달러(주당 1.42달러)보다 2.4% 줄었다. 이 기간 파생상품에서 실현 손실 1억 6017만 달러와 미실현 손실 6773만 달러가 발생했고, 이자비용은 5064만 달러에서 7998만 달러로 늘었다.
비GAAP 기준 조정 순이익은 2억 5755만 달러(희석 주당 2.08달러)로 전년 동기 1억 6927만 달러(주당 1.36달러)보다 늘었고, 조정 EBITDA는 7억 3828만 달러로 전년 동기 5억 6652만 달러를 웃돌았다. 1~9월 누적 지배주주 귀속 순이익은 5억 2690만 달러(희석 주당 4.24달러)로 전년 동기 5억 6667만 달러(주당 4.54달러)보다 줄었다.
생산량 증가와 천연가스 가격 회복
3분기 하루 평균 생산량은 23만 470 BOE(석유환산배럴)로 전년 동기 20만 9184 BOE보다 10% 늘었고, 회사가 제시한 가이던스 중간값 22만 4000 BOE를 3% 웃돌았다. 하루 평균 석유 생산량은 13만 2019배럴, 천연가스 생산량은 5억 9070만 입방피트로 각각 전년 동기보다 10% 증가했다. 회사는 3분기에 판매를 시작한 신규 유정의 성과가 좋았고, 레인저(Ranger) 자산 지역에서 유정 12개 묶음의 판매를 예상보다 일찍 시작한 영향이라고 설명했다.파생상품을 제외한 석유 실현가격은 배럴당 87.25달러로 전년 동기 64.91달러보다 34% 올랐고, 천연가스 실현가격은 1000입방피트당 2.99달러로 53% 상승했다. 천연가스 매출은 1억 6200만 달러로 2분기 마이너스 3900만 달러에서 개선됐다. 회사는 천연가스 실현가격 상승과 9월 1일 가동을 시작한 휴 브린슨(Hugh Brinson) 파이프라인이 개선을 이끌었다고 밝혔다.
자본지출 감소와 연간 가이던스 상향
3분기 자본지출(CapEx)은 3억 8100만 달러로 전년 동기보다 19%(9100만 달러) 줄었고, 가이던스 중간값 4억 2500만 달러보다 10% 적었다. 시추·완공·장비(D/C/E) 지출 3억 2990만 달러와 미드스트림 지출 5150만 달러를 합한 3억 8140만 달러는 8월에 제시한 범위(4억 1000만~4억 4000만 달러)의 하단을 밑돌았다. 회사는 집행 시점이 밀린 것이 주된 원인이며 상류 부문 약 800만~1000만 달러, 미드스트림 약 2000만~2500만 달러가 4분기로 넘어갈 것으로 예상했다.완공 수평 구간 1피트당 유정 비용은 804달러로 전년 동기 855달러보다 6% 낮아졌다. 회사는 2026년 연간 완공 수평 구간 1피트당 비용이 2월에 제시한 785~805달러 범위에서 변하지 않을 것으로 내다봤다.
3분기 BOE당 영업비용은 33.67달러로 연간 가이던스 범위(32~34달러)의 중간값을 웃돌았다. 회사는 카디널 미드스트림(Cardinal Midstream) 인수와 일회성 비용 탓에 미드스트림 영업비용이 BOE당 3.89달러로 연간 예상치 3.30달러를 넘어선 것이 주된 원인이라고 설명했다. 반면 리스 운영비(LOE)는 BOE당 5.66달러로 예상치 5.80달러보다 낮았다.
회사는 2026년 연간 하루 평균 생산량 가이던스를 8월에 제시한 21만 8500~22만 3500 BOE에서 22만 3000~22만 4000 BOE로 높였다. 석유는 12만 7500~12만 9000배럴에서 12만 8750~12만 9250배럴로, 천연가스는 5억 4600만~5억 6700만 입방피트에서 5억 6550만~5억 6850만 입방피트로 올렸다. 회사는 중간값이 22만 1000 BOE에서 22만 3500 BOE로 오른 것은 3분기 초과 생산분 1600 BOE와 4분기 예상 생산량 개선분 900 BOE를 반영한 결과라고 밝혔다.
회사는 4분기 하루 평균 생산량을 23만 8000~24만 2000 BOE로, 석유 생산량은 사상 최대인 약 13만 7000배럴로 추정했다. 4분기 초 종결한 팔로마(Paloma)와 리지 러너(Ridge Runner) 인수가 4분기에 하루 약 1만 BOE를 보탤 것으로 예상했다. 회사는 현재 원자재 가격과 유전 서비스 비용을 전제로 2027년 연간 생산량이 2026년보다 한 자릿수 중반 이상 늘어날 수 있다고 추정했다.
연간 미드스트림 자본지출 가이던스 중간값은 말란(Marlan) 가스 처리단지 확장을 반영해 1억 5500만 달러에서 1억 8000만 달러로 높였다. D/C/E 지출 중간값 15억 2000만 달러는 유지했고, 총 자본지출 가이던스는 16억 7000만~17억 3000만 달러로 제시했다.
부채 상환과 미드스트림 성장
회사는 10월에 차입금 1억 5000만 달러를 상환했다. 조셉 포란(Joseph Wm. Foran) 창립자 겸 회장 겸 최고경영자(CEO)는 "2026년 말까지 3억 5000만~4억 달러의 차입금을 상환하겠다고 밝혔는데, 4분기 들어 이미 1억 5000만 달러 넘게 갚아 앞서 발표한 것보다 5000만 달러 많았다"며 "연말 레버리지 비율이 1.5배에 근접할 것으로 예상한다"고 말했다. 9월 30일 기준 신용약정 차입금은 9억 5100만 달러로 지난해 말 3억 9800만 달러보다 많았다.9월 30일 기준 확인매장량은 7억 7100만 BOE로 지난해 말 6억 6700만 BOE보다 16% 늘었다. 이 수치는 10월에 종결한 팔로마·리지 러너 인수를 반영한 경영진 내부 추정치로, 감사를 받지 않았다.
마타도어가 지분 51%를 보유한 산 마테오 미드스트림(San Mateo Midstream)은 3분기 조정 EBITDA(100% 기준)가 9401만 달러로 분기 사상 최대를 기록했다. 회사는 산 마테오와 자체 미드스트림 자산을 합친 2026년 조정 EBITDA가 지난해 3억 3200만 달러보다 17% 늘어난 4억 달러에 근접할 것으로 예상했다. 산 마테오는 델라웨어 분지 대형 생산업체와 맺은 신규 계약과 마타도어 물량을 바탕으로 말란 처리단지에 하루 3억 입방피트 규모의 천연가스 처리시설을 새로 추진한다고 밝혔다.
회사는 3분기에 자사주 25만 3603주를 주당 평균 약 47.64달러, 총 1200만 달러에 사들였다. 앞서 회사는 지난달 21일(현지시간) 연간 배당금을 주당 1.50달러에서 1.75달러로 17% 인상한다고 발표한 바 있다.
마타도어 리소시스는 텍사스주 댈러스에 본사를 둔 독립 에너지 기업으로, 뉴멕시코주 남동부와 텍사스주 서부 델라웨어 분지의 울프캠프·본스프링 지층을 중심으로 석유·천연가스의 탐사·개발·생산 사업을 하고 있다. 루이지애나주 북서부의 헤인즈빌 셰일과 코튼밸리 지층에서도 사업을 한다.
#마타도어리소시스 #MTDR #실적발표 #석유생산량 #미국에너지
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


