


;)
;)

루이빌 지원센터 인근 건물 1200만 달러 매입·보증 관련 우발채무 최대 1850만 달러로 늘어
미국의 외식 프랜차이즈 기업 텍사스 로드하우스(TEXAS ROADHOUSE INC, NASDAQ:TXRH)가 2026년 3분기 분기보고서(10-Q)를 통해 부진 매장 손상차손과 지원센터 인근 건물 매입, 신용공여 차입 내역 등을 공개했다. 지난 5일 발표한 3분기 실적 공시에 이은 후속 공시다.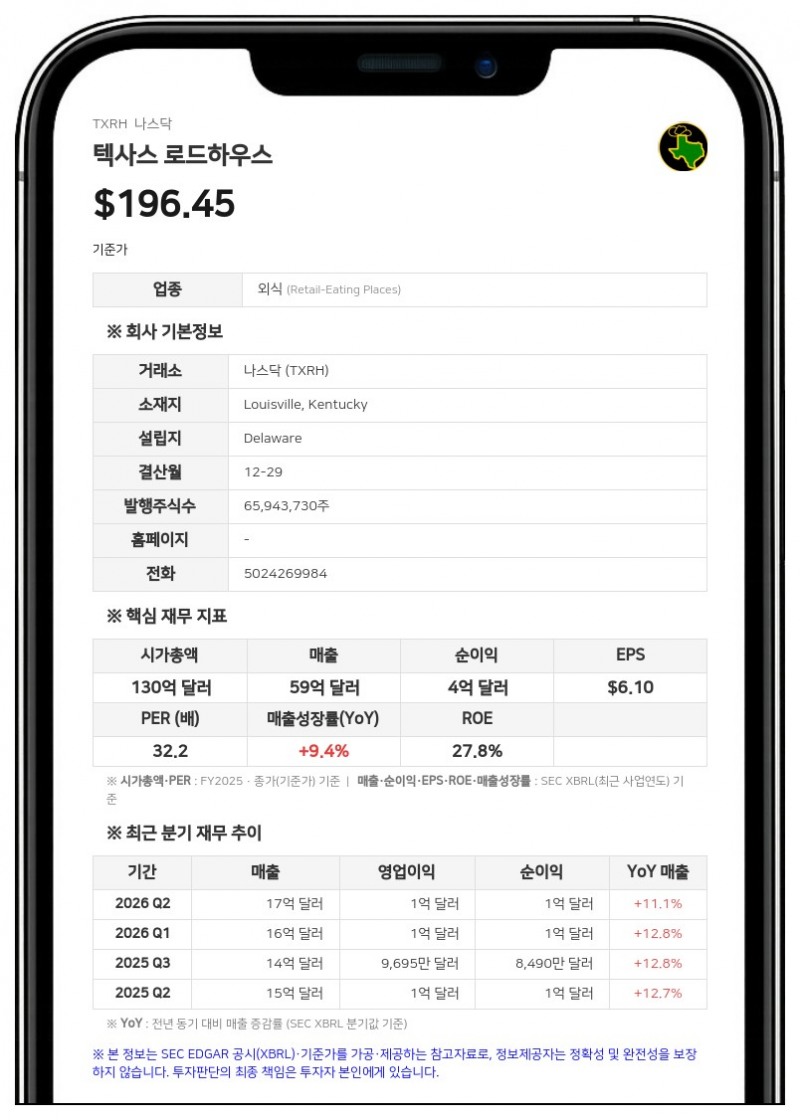
회사는 3분기 중 실적이 부진한 '부바스 33(Bubba's 33)' 매장 1곳의 장기성 자산 장부가액을 410만 달러에서 추정 공정가치 60만 달러로 감액했다. 이에 따라 351만 9000달러의 손상차손을 인식했으며, 이는 손익계산서의 손상 및 폐점 비용(순액) 항목에 반영됐다. 공정가치는 할인 현금흐름 방식으로 추정했다.
이 영향으로 3분기 손상 및 폐점 비용(순액)은 359만 6000달러로 전년 동기 14만 달러에서 크게 늘었다. 부바스 33 부문의 3분기 매장 마진은 1195만 5000달러로 전년 동기 대비 8.2% 증가했지만, 매출 대비 비율은 13.3%에서 12.4%로 낮아졌다. 회사는 매장 인건비 증가(0.6%)와 임차료 증가(0.3%)를 하락 요인으로 꼽았다.
3분기 실효세율은 12.2%로 전년 동기 13.1%보다 낮아졌다. 팁에 대한 FICA 세액공제 효과 확대(1.3%)가 공제 불가 임원 보수 영향 증가(0.5%)를 웃돈 결과다. 39주 누적 실효세율은 13.5%로 전년 동기 14.4%에서 하락했다.
지원센터 인근 건물 매입과 차입 현황
텍사스 로드하우스는 3분기 켄터키주 루이빌 지원센터(Support Center)에 인접한 사무용 건물을 총 1200만 달러에 매입했다. 회사는 이 거래를 자산 인수로 회계처리했으며, 매입가는 토지와 건물 개량분에 배분됐다. 앞서 전년 동기에는 임차해 쓰던 지원센터 사무용 건물을 2280만 달러에 사들인 바 있다.9월 29일 기준 회전신용공여(credit facility) 차입 잔액은 5000만 달러로, 2025 회계연도 말(12월 30일)에는 차입금이 없었다. 신용장 240만 달러를 제외한 추가 차입 가능액은 3억 9760만 달러다. 9월 29일 기준 적용 금리는 4.79%로 1년 전(5.34%)보다 낮다.
이 신용공여는 JP모건체이스와 PNC가 이끄는 대주단과 맺은 무담보 회전 약정이다. 한도는 최대 4억 5000만 달러로 대주단 승인 등을 조건으로 2억 5000만 달러를 늘릴 수 있으며, 만기는 2030년 4월 24일이다. 회사는 9월 29일 기준 모든 재무약정을 준수하고 있다고 밝혔다.
보증 관련 우발채무도 늘었다. 9월 29일 기준 리스 보증 5건과 가맹 파트너(franchise partner)를 위한 채무 상환 보증 1건에 따른 최대 잠재 지급액은 1850만 달러로, 2025 회계연도 말(리스 보증 5건, 780만 달러)보다 증가했다. 회사는 지급 가능성이 높지 않다고 보고 이를 부채로 인식하지 않았다.
텍사스 로드하우스는 1993년 첫 매장을 연 캐주얼 다이닝 외식 기업으로, 9월 29일 기준 텍사스 로드하우스·부바스 33·재거스(Jaggers) 3개 브랜드로 840개 매장(직영 737개, 가맹 103개)을 운영하고 있다.
#텍사스로드하우스 #TXRH #손상차손 #부동산매입 #신용공여
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


