


;)
;)

3분기 매출 4억 440만 달러, 순손실 201만 8000달러로 적자 전환…2026년 수주액 전망 25억 달러 초과로 상향
환경 중심 종합 산업 기업 시코 인바이런멘틀(CECO Environmental Corp., TXSE:CECO)이 2026년 3분기 실적을 발표하고 올해 연간 수주액과 자유현금흐름 전망을 상향 조정했다고 9일(현지시간) 밝혔다. 이번 3분기는 지난 6월 1일 써몬(Thermon) 인수 완료 후 두 번째 합산 분기다.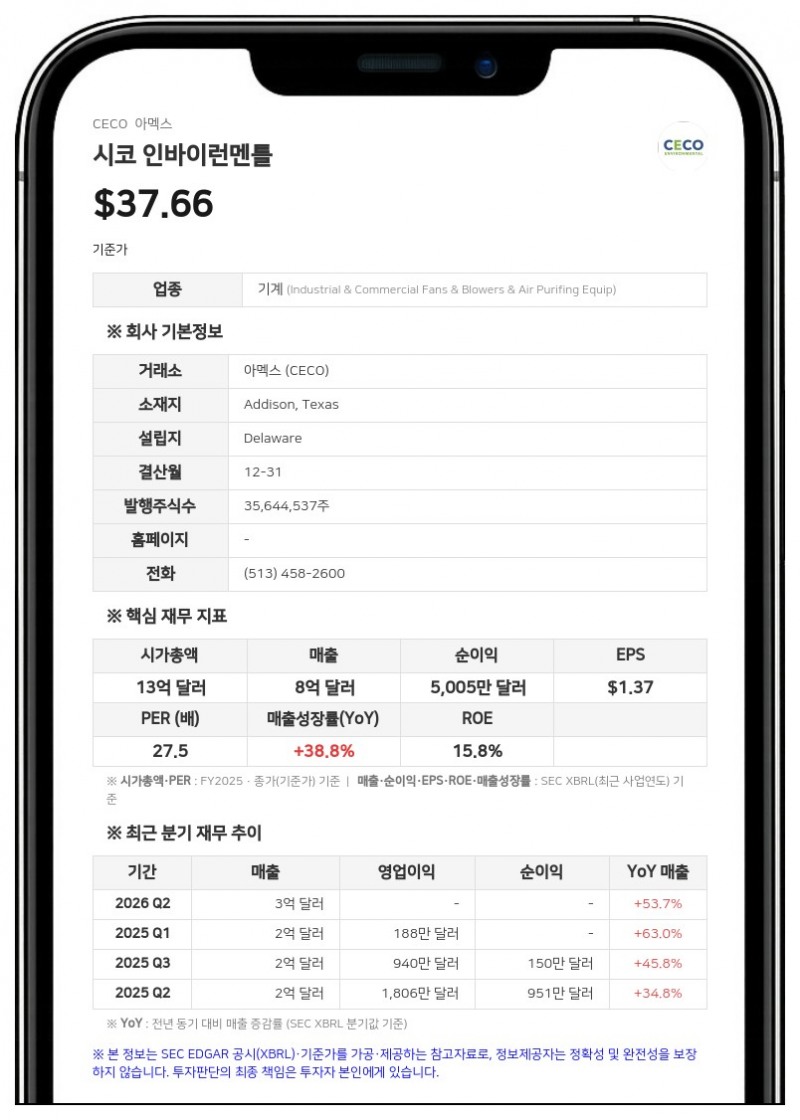
3분기 매출은 전년 동기 대비 105% 증가한 4억 440만 달러를 기록했다. 매출총이익은 101% 늘어난 1억 3010만 달러, 매출총이익률은 32.2%다. 영업이익은 1051만 6000달러로 전년 동기(940만 달러)보다 늘었다.
지배주주 귀속 순손실은 201만 8000달러로 전년 동기 순이익 149만 9000달러에서 적자 전환했다. 세전손실은 293만 5000달러(전년 동기 세전이익 229만 달러)이고, 희석 주당순손실(EPS)은 0.03달러다. 이번 분기 비용에는 상각비 1531만 6000달러와 인수·통합 비용 1243만 달러가 포함됐고, 이자비용은 1106만 달러로 전년 동기(505만 4000달러)의 두 배를 넘었다.
비GAAP 기준 조정 EBITDA는 전년 동기 대비 202% 증가한 7010만 달러, 조정 EBITDA 마진은 17.3%였다. 비GAAP 영업이익은 218% 늘어난 5570만 달러, 비GAAP 순이익은 269% 늘어난 3430만 달러, 비GAAP 희석 EPS는 0.60달러다.
3분기 수주액은 전년 동기 대비 234% 증가한 7억 7760만 달러, 수주잔고는 205% 늘어난 21억 9350만 달러를 기록했다. 토드 글리슨(Todd Gleason) 회장 겸 최고경영자(CEO)는 22억 달러 수주잔고의 대부분이 인허가를 마치고 진행 중이며, 영업 파이프라인은 90억 달러로 빠르게 늘고 있다고 밝혔다. 써몬 통합의 핵심 과제는 대부분 마쳤고 비용·매출 시너지는 모두 일정보다 앞서 있다고 덧붙였다.
자유현금흐름 개선과 9개월 누적 실적
3분기 자유현금흐름은 1억 4840만 달러로 전년 동기보다 1억 3730만 달러 개선됐다. 분기 중 써몬 거래 관련 현금 지급액을 조정한 조정 자유현금흐름은 1억 5440만 달러로 1억 3540만 달러 개선됐다. 레버리지는 2.0배로 써몬 인수 종결 시점보다 0.7배 낮아졌다. 9월 30일 기준 현금 및 현금성자산은 7206만 6000달러, 유통 주식은 5861만 3676주(지난해 말 3564만 4537주)다.9개월 누적 매출은 8억 9530만 8000달러로 전년 동기(5억 5968만 7000달러)보다 늘었다. 다만 영업손익은 2078만 6000달러 손실로 전년 동기 영업이익 8933만 1000달러에서 적자로 돌아섰고, 지배주주 귀속 순손실은 3718만 4000달러(전년 동기 순이익 4699만 3000달러)였다. 올해 누적 인수·통합 비용은 6817만 2000달러이며, 전년 동기에는 글로벌 펌프 솔루션스(Global Pump Solutions) 사업 매각 이익 6370만 1000달러가 반영돼 있었다.
2026년 수주·현금흐름 전망 상향, 2027년 전망 제시
회사는 연초 이후의 호실적과 단기 시장 기회를 반영해 2026년 연간 전망을 수정했다. 전체 수주액 전망은 기존 '최소 20억 달러'에서 '25억 달러 초과'로, 자유현금흐름 전환율 전망은 조정 EBITDA의 '최소 55%'에서 '약 100%'로 높였다. 연간 매출 전망(13억~13억 7500만 달러)과 조정 EBITDA 전망(2억~2억 2500만 달러)은 유지했다.회사는 2027년 연간 전망도 처음 제시했다. 2027년 매출은 21억~23억 달러로, 중간값 기준 2026년 전망 중간값보다 60% 넘게 늘 것으로 예상했다. 조정 EBITDA는 4억 7500만~5억 2500만 달러로 같은 기준 130% 넘는 증가를 전망했고, 자유현금흐름은 조정 EBITDA의 50~60%로 제시했다.
글리슨 CEO는 전력 시장에서 추가 수주를 예상한다면서도 환경·산업·열 솔루션 수요 역시 똑같이 견조하다고 밝혔다. 이 수요는 프로젝트 공급망 주기의 후반에 실현되는 경우가 많고, 대체로 투기적 수요가 아니라 자금이 확보돼 진행 중인 프로젝트라고 설명했다.
회사는 미래예측 진술의 위험 요인으로 수주와 수주잔고의 대형 발전 프로젝트 집중, 수주잔고의 매출 전환 능력, 써몬 인수 등으로 늘어난 차입금 부담, 중대한 취약점 해소 능력 등을 함께 제시했다.
시코 인바이런멘틀은 1966년 설립됐으며 글로벌 본사는 미국 텍사스주 애디슨에 있다. 산업용 공기, 산업용 수처리, 에너지 전환 시장에 솔루션과 응용 전문 역량을 제공하며, 주식은 텍사스 증권거래소(TXSE)에서 티커 'CECO'로 거래된다.
#시코인바이런멘틀 #CECO #실적발표 #가이던스상향 #환경설비
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


