


;)
;)

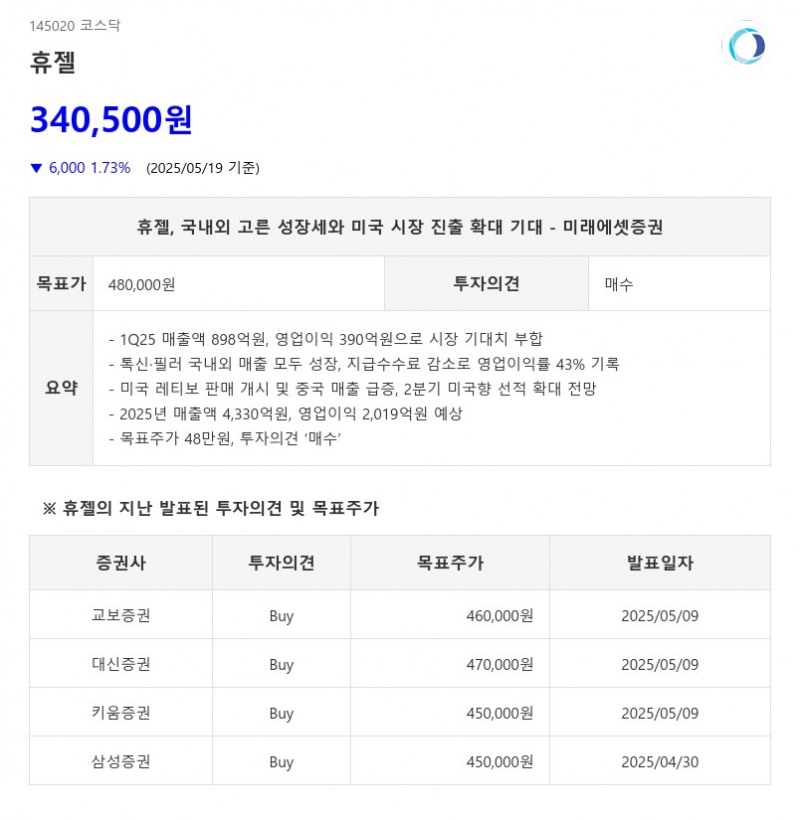
- 1Q25 매출액 898억원, 영업이익 390억원으로 시장 기대치 부합
- 톡신·필러 국내외 매출 모두 성장, 지급수수료 감소로 영업이익률 43% 기록
- 미국 레티보 판매 개시 및 중국 매출 급증, 2분기 미국향 선적 확대 전망
- 2025년 매출액 4,330억원, 영업이익 2,019억원 예상
- 목표주가 48만원, 투자의견 ‘매수’
휴젤은 2025년 1분기 매출액 898억원(+20.9% YoY), 영업이익 390억원(+54.5% YoY)을 기록하며 시장 기대치에 부합하는 실적을 발표했다. 미국향 톡신 매출은 없었으나, 국내 인바운드 의료 시술 증가에 힘입어 국내 톡신과 필러 매출이 모두 성장했다. 또한 지급수수료 감소와 비용 효율화에 힘입어 영업이익률은 43%로 전년 동기 대비 크게 개선됐다.- 톡신·필러 국내외 매출 모두 성장, 지급수수료 감소로 영업이익률 43% 기록
- 미국 레티보 판매 개시 및 중국 매출 급증, 2분기 미국향 선적 확대 전망
- 2025년 매출액 4,330억원, 영업이익 2,019억원 예상
- 목표주가 48만원, 투자의견 ‘매수’
톡신 수출 매출은 213억원으로, 중국 현지 수요 증가에 따른 선적 확대와 호주, 대만에서의 지속 성장, 그리고 UAE 첫 선적이 더해져 전년 동기 대비 24.2% 증가했다. 국내 톡신 매출은 외국인 인바운드 고객 증가로 195억원을 기록하며 13.5% 성장했다. 필러 수출 매출은 아시아, 유럽, 북남미 시장에서 모두 증가하며 272억원으로 18.8% 성장했고, 국내 필러 매출도 72억원으로 13.4% 늘었다. 화장품 매출액은 미국 코스트코 온라인 몰과 캐나다 온·오프라인 매장 입점 효과로 132억원, 전년 동기 대비 38.9% 증가했다.
미래에셋증권은 휴젤의 2025년 매출액을 4,330억원(+16.1% YoY), 영업이익을 2,019억원(+21.5% YoY)으로 추정하며, 25년 EPS를 기존 11,528원에서 13,613원으로 상향 조정했다. 이에 따라 목표주가는 기존 41만원에서 48만원으로 17% 상향했다. 현재 주가는 12개월 선행 EPS의 25배 수준으로, 국내 에스테틱 기업 평균 멀티플 대비 낮아 추가 상승 여력이 충분하다고 평가했다.
특히 2025년 3월 미국에서 레티보 판매가 시작되었고, 중국 파트너사의 매출도 빠르게 증가하고 있다. 경기 둔화에 따른 소비 심리 약화는 중저가 제품인 레티보 선택 증가로 오히려 긍정적 요인으로 작용할 전망이다. 실제로 애브비의 1Q25 톡신 매출은 전년 동기 대비 12% 감소했으나, 예블루스 톡신 매출은 16% 증가했다. 2분기에는 미국향 레티보 추가 선적이 기대된다.
미래에셋증권은 휴젤에 대해 ‘매수’ 의견을 유지하며, 미국 시장 진출 확대와 국내외 고른 성장세가 실적 개선을 견인할 것으로 전망했다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >