


;)
;)

양자보안 제품 출시 목표 일정 제시... 과거 GPU 사업 구조조정도 위험요인으로 명시
미국 기업인수목적회사(SPAC) 찰턴 아리아 애퀴지션(Charlton Aria Acquisition Corporation, 나스닥: CHAR)이 한국퀀텀컴퓨팅(KQC)의 미국 모회사 KQC 퀀텀(KQC Quantum, Inc.)과의 합병을 설명하는 투자자 발표자료와 공동 투자자 웹캐스트 대본을 미국 증권거래위원회(SEC)에 제출했다. 웹캐스트는 미 동부시간 8일 오전 10시 30분에 열린다. 지난 7일 발표한 합병 계약 체결 공시에 이은 후속 공시다.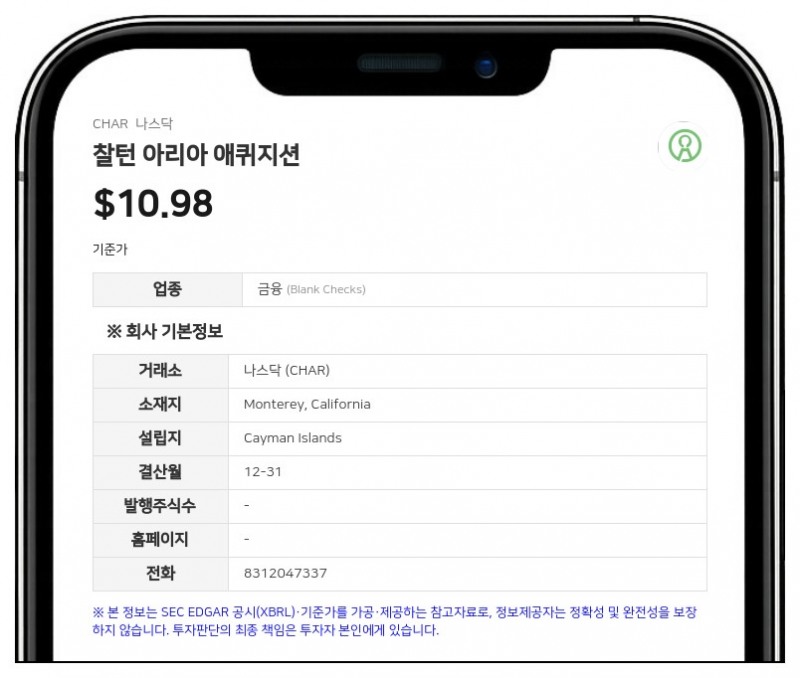
발표자료는 합병 전 지분가치 8000만 달러, 2027년 상반기 종결 목표 등 앞서 공개된 거래 조건과 함께 환매 규모별 유입 현금, 거래 비용, 제품 출시 목표 일정, 특허·인증 현황, 경영진 구성, 위험요인 등을 담았다. 자료에는 KQC나 통합 법인의 재무 전망치가 포함되지 않았다.
환매 규모별 유입 현금과 미확정 조건
자료의 예시 거래 구조를 보면 공개주식 환매가 없을 경우 신탁계좌 잔액 9350만 달러에서 거래 비용 250만 달러, 클리어 스트리트(Clear Street)에 지급할 이연 인수수수료 170만 달러, 스폰서 연장 대출 상환액 170만 달러(85만 달러 2건)를 빼면 통합 법인 재무상태표에 들어오는 현금은 8760만 달러다. 공개주식의 50%가 환매되면 4090만 달러, 최소 현금 조건을 충족하는 최대 환매(공개주식의 약 68%) 때는 2410만 달러로 줄어든다.3000만 달러 최소 순현금 조건은 환매 후 남은 신탁 자금과 실제로 받은 사모(PIPE)·백스톱 자금을 합친 종결 시점 가용 현금으로 따진다. 이 때문에 비용을 뺀 재무상태표 유입 현금은 3000만 달러를 밑돌 수 있다고 회사는 설명했다. 이 금액은 KQC 보유 현금을 제외한 것이며, 종결 시점에 미지급 상태인 찰턴 아리아의 기타 비용과 스폰서 운전자본 대출을 반영하기 전 기준이라 실제로는 더 줄어들 수 있다. 거래 비용 250만 달러는 계약상 사업결합 비용 상한이며, 일부 비용은 이 상한에 포함되지 않는다.
스폰서 창업자 주식의 몰수·이연 조건은 아직 합의되지 않았다. 이사·임원과 자문사에 부여하는 25만 주는 찰턴 아리아 이사회와 주주의 승인을 받아야 하며, 주식보상 계획 한도는 종결 후 발행주식의 10%로 잡혔다. 최대 환매 시나리오에서 통합 법인 지분가치는 약 1억 5190만 달러, 기존 KQC 주주의 지분율은 52.6%로 제시됐다.
보안 제품 출시 일정과 특허·인증
제품 일정은 경영진 목표치로 제시됐다. AI 에이전트의 개별 행위를 승인하는 '마코어 어프루브(MAQOR Approve)'는 2026년 4분기 최소기능제품(MVP), PQC 하이브리드 FIDO2 생체인증 키 '마코어 사인(MAQOR Sign)'은 2027년 1분기 양산 출시가 목표다. 자체 개발한 PQC 하드웨어 보안모듈(HSM) '큐에이치에스엠(QuHSM)'은 2027년 2분기 기업용 정식 출시(GA)를, 양자내성암호(PQC) 전환 관리 플랫폼 '퀀텀스팬(QuantumSpan)'은 2027년 3월 첫 릴리스(R1) 후보 버전을 목표로 한다.특허는 등록 1건, 출원 8건, 국제특허(PCT) 출원 2건이며 3건은 출원 막바지 준비 단계다. 마코어 사인은 FIDO 레벨1 인증과 CTAP 2.1 인증(2026년)을 받았고, 회사는 2026년 3월 정보보호 관리체계 국제표준인 ISO/IEC 27001 인증을 획득했다. 국내 암호모듈 검증(KCMVP) 인증은 준비 중이다.
고객 과제로는 한림제약과의 대사이상 지방간질환(MASLD) 신약 후보물질 발굴 과제를 새로 제시했다. QCBM-LSTM 하이브리드 생성 모델과 대규모 가상 스크리닝으로 HSD17B13 저해제 후보를 도출했다는 설명이다. 기술 파트너로는 디웨이브(D-Wave, 양자 어닐링), 파스칼(Pasqal, 중성원자), 데이터웨어하우스(Data-Warehouse GmbH, 암호 자산 탐지)를 들었다.
경영진과 주요 위험요인
KQC 경영진은 권지훈(Ji Hoon Kweon) 집행의장, 김준영(Joon Young Kim) 최고경영자(CEO), 스티븐 오(Stephen Oh) 수석부사장 겸 최고기술책임자(CTO), 한세환(Sehwan Han) 부사장 겸 최고재무책임자(CFO) 등으로 구성됐다. 찰턴 아리아는 이정민(Jung Min Lee) CEO와 폴 스트릭랜드(Paul Strickland) CFO가 이끈다.위험요인으로는 운영 이력이 짧고 손실을 내 왔으며, 큐비티어와 퀀텀스팬이 아직 개발 단계라는 점을 들었다. 지금까지 매출의 상당 부분이 소수 고객과 정부 지원 과제에서 나왔고, 대부분이 시범사업·개념검증·공동 프로젝트여서 상용 배치나 반복 매출로 이어지지 않을 수 있다고 밝혔다. 과거 GPU 사업을 구조조정하고 일부 기존 파트너십을 종료해, 과거 실적이 현재 사업 성과를 보여주지 못할 수 있다는 점도 적었다.
사업과 직원, 고객이 사실상 모두 한국에 있어 외국환거래법 등 국경 간 자금 이동 규제, 원·달러 환율 변동, 한반도 정세의 영향을 받는다고 밝혔다. 종결 후에는 창업자 겸 의장을 포함한 KQC 주요 주주가 통합 법인 의결권의 상당 부분을 보유할 것으로 예상된다.
#찰턴아리아애퀴지션 #CHAR #한국퀀텀컴퓨팅 #양자컴퓨팅 #나스닥합병
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >