


;)
;)

순이익 3억 3987만 달러로 11% 감소…신규 매장 89개 개장
치폴레 멕시칸 그릴(CHIPOTLE MEXICAN GRILL, NYSE:CMG)은 28일 발표를 통해 2026년 3분기 총매출이 33억 달러로 전년 동기 대비 9.6% 증가했다고 밝혔다.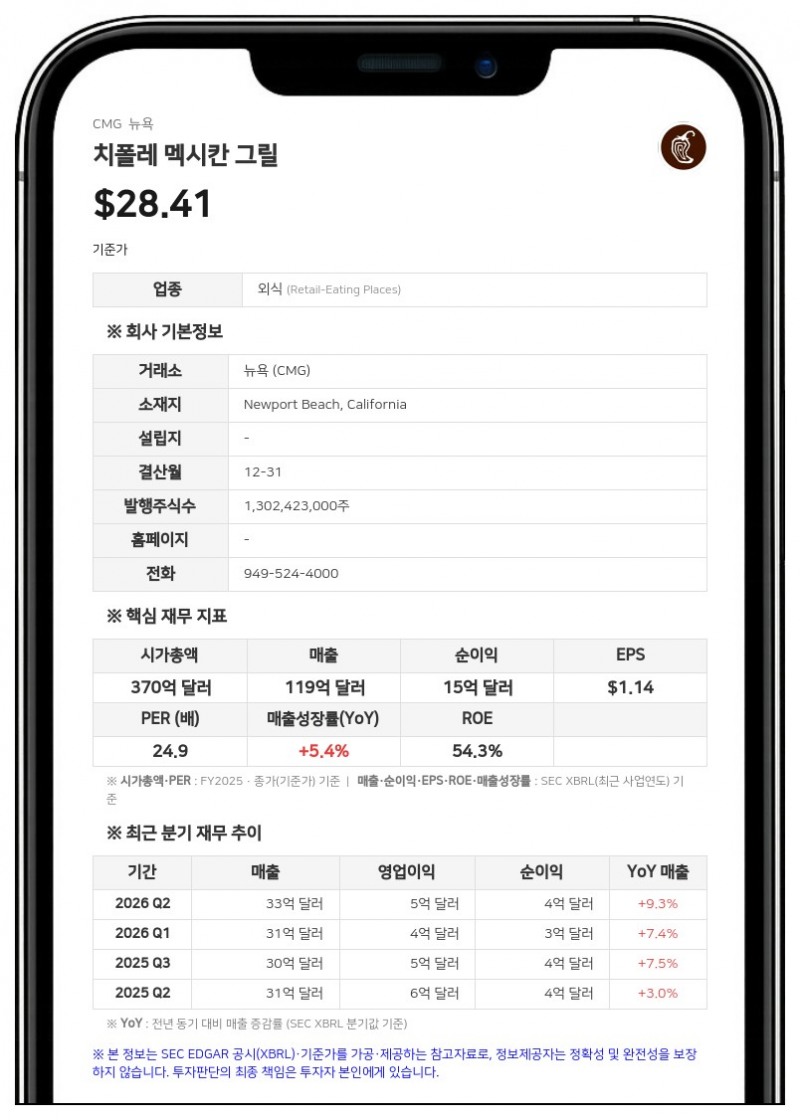
3분기 동일 매장 매출(Comparable restaurant sales)은 전년 동기 대비 2.1% 증가했다. 평균 결제 금액이 1.3% 오르고 거래 건수가 0.8% 늘어난 영향이다. 3분기 디지털 매출은 전체 음식 및 음료 매출의 38.8%를 차지해 전년 동기의 36.7%에서 비중이 확대됐다.
매장 확대도 이어졌다. 치폴레는 3분기 동안 직영 매장 84개(이 중 53개는 드라이브스루 '치폴레인' 포함)를 열었으며, 해외 파트너가 운영하는 매장 5개를 추가 개장했다.
영업이익 및 순이익 현황
영업이익은 4억 5196만 달러로 전년 동기의 4억 7717만 달러 대비 감소했다. 영업이익률은 13.7%로 전년 동기(15.9%) 대비 하락했다. 매장 단위 영업이익률(Restaurant level operating margin) 역시 23.3%로 전년 동기(24.5%) 대비 낮아졌다.3분기 순이익은 3억 3987만 달러(희석 주당순이익 0.27달러)를 기록해 전년 동기의 3억 8210만 달러(희석 주당순이익 0.29달러) 대비 11.0% 감소했다. 비GAAP 기준 조정 순이익은 3억 4458만 달러(조정 희석 주당순이익 0.27달러)로 집계됐다.
비용 측면에서는 원재료·포장재 비용이 매출의 29.5%를 차지해 전년 동기(30.0%) 대비 소폭 개선됐다. 메뉴 가격 인상과 관세 완화, 유리한 한정판 메뉴 구성의 효과가 쇠고기·운송비 중심의 인플레이션과 단백질 사용량 증가로 일부 상쇄됐다. 반면 인건비 비중은 매출 물량 감소와 임금 인플레이션·성과급 등 인건비 증가, 보험료 상승 영향으로 전년 동기 25.2%에서 25.7%로 상승했다.
자사주 매입 및 연간 전망
치폴레는 3분기 중 주당 평균 34.05달러에 총 1억 1000만 달러 규모의 자사주를 매입했다. 2026년 9월 30일 기준 이사회가 승인한 자사주 매입 잔액은 16억 달러다.회사 측은 2026년 전체 동일 매장 매출이 낮은 한 자릿수(low single digit) 성장을 기록할 것으로 전망했다. 신규 매장 개장은 연간 350~370개(해외 파트너 매장 10~15개 포함)로 예상했으며, 직영 신규 매장의 약 80%에 치폴레인을 적용할 계획이다. 또한 2027년에는 미국과 캐나다에 340~360개의 직영 매장을 새로 열 것으로 예상했다.
치폴레 멕시칸 그릴은 멕시코 요리 패스트 캐주얼 레스토랑 체인으로, 2026년 9월 30일 기준 미국, 캐나다, 영국, 프랑스, 독일, 멕시코, 중동, 한국 등에서 4,200개 이상의 매장을 운영하고 있다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


