


;)
;)

중재 판정 2420만 달러 매출 차감, 조정 매출은 29.9% 증가한 1억 8000만 달러
미국 자동차 전자장비 기업 스톤리지(Stoneridge, Inc., NYSE:SRI)가 4일(현지시간) 2026년 3분기 실적을 발표했다. 3분기 계속영업 순손실은 2291만 3000달러(주당 0.81달러)로, 전년 동기 889만 4000달러(주당 0.32달러)보다 적자 폭이 커졌다. 이번 실적에는 중재 판정에 따른 세전 2420만 달러의 비용이 매출 차감으로 반영됐다.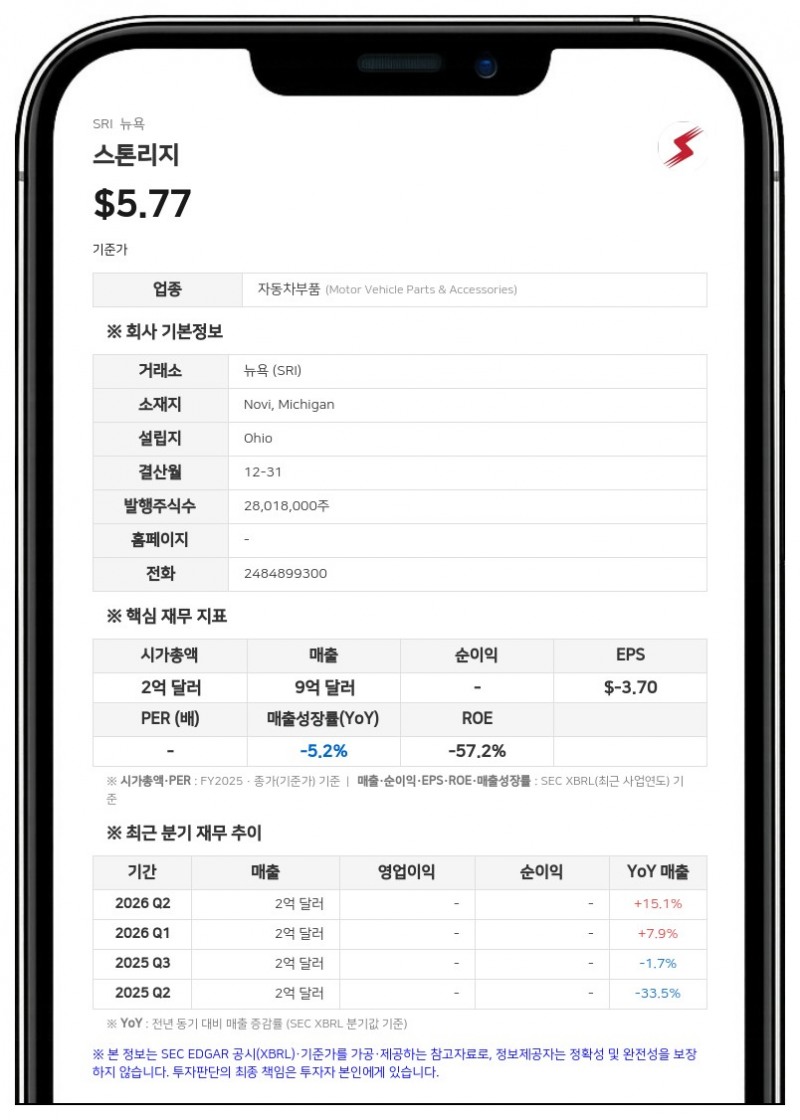
이 비용은 옛 컨트롤 디바이스(Control Devices) 사업부의 이전 고객이 과거 입자상물질(PM) 센서 제품 보증 청구와 관련해 제기한 중재에서 11월 2일 불리한 판정이 나온 데 따른 것이다. 회사가 앞서 공시한 중재다. 중재판정부는 이전 고객에게 이자와 비용을 포함해 2250만 유로(약 2550만 달러)를 지급하라고 판정했다. 회사는 2019년 PM 센서 제품군에서 철수했고, 컨트롤 디바이스 사업부는 올해 1분기에 매각했다.
회사는 이 판정이 9월 30일 시점에 이미 존재하던 상황에 대한 추가 증거를 제공한다고 보고 비용을 3분기 실적에 반영했다. 회사는 판정에 동의하지 않으며 청구에 근거가 없다는 입장을 유지하고 있고, 판정에 대한 대응 방안을 검토하고 있다. 다만 항소가 성공한다는 보장은 없다고 밝혔다.
항소가 성공하지 못하면 회사는 미국 외 지역 보유분을 포함한 보유 현금으로 판정금을 지급할 계획이며, 지급 시기는 이전 고객과 협의할 예정이다.
조정 매출 29.9% 증가와 부문별 실적
3분기 GAAP 매출은 1억 5580만 2000달러로 전년 동기 1억 3860만 달러보다 12.4% 늘었다. 중재 판정에 따른 매출 차감분 2420만 달러를 더한 조정 매출은 1억 8000만 달러로 29.9% 증가했다. 소폭의 환율 영향과 컨트롤 디바이스 매각 관련 멕시코 제조 계약 매출 630만 달러를 제외한 핵심 매출은 25.5% 늘었다.미러아이(MirrorEye)는 3700만 달러 이상, 스톤리지 브라질은 2150만 달러로 각각 분기 기준 사상 최대 매출을 올렸다. 부문별로는 일렉트로닉스 매출이 1억 5860만 달러로 30.5% 늘었으며, 북미·유럽 상용차 시장의 물량 증가가 주된 요인이었다. 브라질 부문 매출은 2150만 달러로 25.3% 증가했고 완성차(OEM) 판매 증가가 성장을 이끌었다.
일렉트로닉스 부문은 OEM 시장에서 기존 비전 시스템에 대한 상당한 규모의 추가 수주를 확보했다. 회사는 이 수주로 2028년까지 누적 약 1억 8000만 달러의 추가 매출이 발생할 것으로 예상했다.
매출총이익률은 7.4%로 전년 동기 23.1%에서 15.75%포인트 낮아졌다. 조정 매출총이익률도 19.9%로 3.82%포인트 하락했다. 원자재 비용 상승, 과거 보증 의무 해소, 전략적 재고 관련 조치, 브라질 사업의 불리한 매출 구성이 매출 증가에 따른 비용 효율과 비용 절감 효과를 웃돌았다.
영업손실은 2378만 6000달러로 전년 동기 143만 5000달러에서 늘었고, 세전손실은 2560만 2000달러로 전년 동기 692만 4000달러보다 커졌다. 중재 판정과 환경 정화 비용을 제외한 조정 계속영업 순이익은 160만 달러(주당 0.06달러)로, 전년 동기 조정 순손실 760만 달러(주당 0.27달러)에서 흑자로 돌아섰다. 조정 EBITDA는 730만 달러로 41.7% 늘었다.
조정 매출 대비 판매관리비 비율은 13.1%로 전년 동기보다 3.17%포인트 개선됐다. 회사는 올해 500만 달러 이상의 비용 절감을 달성할 궤도에 있다고 밝혔다.
연간 매출 전망 상향, EBITDA는 하단 예상
스톤리지는 2026년 연간 조정 매출 전망치를 기존 6억 4500만~6억 7000만 달러에서 6억 9000만~7억 달러로 올렸다. 시장 수요 개선, 제품 판매 호조 지속, 브라질 법인의 연초 이후 호실적을 반영했다. 나탈리아 노블렛(Natalia Noblet) 사장 겸 최고경영자(CEO)는 유럽·북미 상용차 시장의 수요 강화가 2027년까지 이어질 것으로 예상된다고 말했다.반면 조정 EBITDA는 기존 전망 범위인 2000만~2500만 달러의 하단에 그칠 것으로 내다봤다. 일시적 비용 증가와 인플레이션 압력, 불리한 환율 영향 때문이다. 조정 매출총이익률 전망은 21.5~22.0%에서 20.5~21.0%로, 조정 영업이익률 전망은 0.0~0.5%에서 -0.5~0.0%로 낮췄다.
노블렛 CEO는 당초 가이던스에 반영하지 않았던 과거 보증·재고 문제 해소 조치와 반도체를 중심으로 한 인플레이션 비용 압박, 불리한 환율 움직임을 그 이유로 들었다.
9월 30일 기준 현금 및 현금성 자산은 6344만 6000달러, 총부채는 1억 4369만 1000달러로 순부채는 8020만 달러다. 순부채는 지난해 말보다 4760만 달러 줄었는데, 1월 컨트롤 디바이스 사업 매각 대금 투입과 운전자본 관리 강화가 반영됐다.
리볼빙 신용한도(Credit Facility) 차입금은 유동부채로 분류돼 있으며, 이 신용한도는 2027년 7월 1일 만기가 돌아온다. 회사는 신용한도를 차환할 계획이며 현재 글로벌 차환 절차를 진행하고 있다고 밝혔다.
스톤리지는 미국 미시간주 노비에 본사를 두고 안전하고 효율적인 전자 시스템과 기술을 공급하는 글로벌 기업이다.
#스톤리지 #SRI #3분기실적 #중재판정 #가이던스
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


