


;)
;)

3분기 조정 EBITDA 7069만 달러로 전분기 대비 16% 증가…2026년 가이던스 2억 5000만~2억 6000만 달러로 올려
미국 미드스트림 에너지 인프라 기업 서밋 미드스트림(Summit Midstream Corporation, NYSE: SMC)이 2026년 3분기 매출과 조정 EBITDA가 늘었다고 발표하면서 올해 연간 조정 EBITDA 전망치를 상향 조정했다.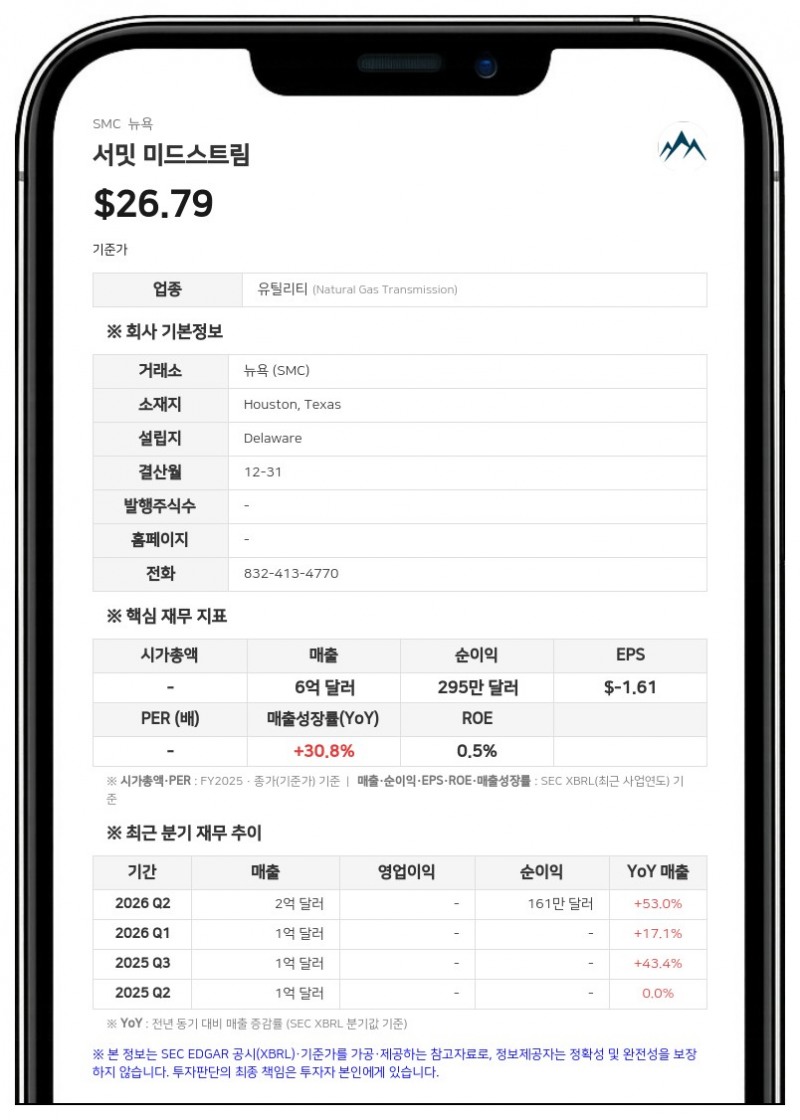
서밋 미드스트림이 9일(현지시간) 발표한 3분기 실적에 따르면 매출은 1억 8300만 5000달러로 전년 동기 1억 4688만 3000달러보다 24.6% 증가했다. 연결 순이익은 1586만 1000달러로 전년 동기 500만 달러에서 늘었다. 희석 주당순이익(EPS)은 0.58달러로 전년 동기 0.13달러 손실에서 흑자로 돌아섰다.
이번 분기 순이익에는 자산 매각 순이익 501만 4000달러가 포함됐다. 비용 측면에서는 천연가스·NGL 매입원가가 5973만 8000달러로 전년 동기 3813만 8000달러에서 늘었고, 이자비용도 2771만 달러로 전년 동기 2419만 1000달러보다 증가했다.
비GAAP 지표인 조정 EBITDA는 7069만 달러로 전년 동기 6549만 8000달러보다 7.9%, 직전 분기보다 16% 증가했다. 반면 배당 가능 현금흐름(DCF)은 3262만 1000달러로 전년 동기 3668만 6000달러에서, 잉여현금흐름(FCF)은 522만 5000달러로 전년 동기 1671만 6000달러에서 각각 줄었다.
록키스 부문 액체 처리량 급증
부문별로는 록키스(Rockies) 부문 조정 EBITDA가 4000만 달러로 직전 분기보다 32% 늘었다. 분기 중 윌리스턴 분지 32개, DJ 분지 19개 등 신규 유정 51개가 시스템에 연결되면서 액체 처리량이 39.7% 증가한 영향이다. 다만 이 부문 3분기 실적에는 약 370만 달러 규모의 상업 대금 정산 효과가 포함됐다.미드콘(Mid-Con) 부문 조정 EBITDA는 2280만 달러로 직전 분기보다 약 140만 달러 늘었다. 2분기에 바넷·아코마 시스템에 연결된 유정이 분기 전체에 걸쳐 기여하면서 천연가스 처리량이 7.3% 증가한 일평균 5억 6100만 입방피트를 기록했다. 반면 피안스(Piceance) 부문은 운영비 증가로 조정 EBITDA가 830만 달러에 그쳐 직전 분기보다 40만 달러 줄었다.
퍼미안(Permian) 부문 조정 EBITDA는 신규 계약 개시와 더블 이(Double E) 파이프라인 처리량 증가에 힘입어 직전 분기보다 약 180만 달러 늘어난 1120만 달러를 기록했다. 회사가 지분법으로 투자한 더블 이 파이프라인의 일평균 처리량은 직전 분기보다 17% 늘어난 10억 200만 입방피트로 사상 최대였다. 회사는 남은 정방향 수송 용량을 연말까지 모두 계약으로 채우는 일정에 맞춰 진행되고 있다고 밝혔다.
연간 조정 EBITDA 가이던스 상향
회사는 생산업체들의 활발한 활동과 록키스 지역 물량 증가를 근거로 2026년 연간 조정 EBITDA 가이던스를 기존 2억 3500만~2억 5500만 달러에서 2억 5000만~2억 6000만 달러로 올렸다. 상향된 가이던스 중간값을 기준으로 2026년 말 총순레버리지비율은 약 3.6배로 예상했다. 9월 30일 기준 총순레버리지비율은 약 3.9배다.더블 이 간선 압축 확장 프로젝트(Double E Mainline Compression Expansion)에 대해서는 최종 투자 결정(FID)을 내렸다. 회사는 이를 통해 늘어나는 퍼미안 분지 고객 수요에 대응할 수 있는 입지를 더 다졌다고 설명했다.
3분기 자본지출은 유지보수 투자 470만 달러를 포함해 2120만 달러였다. 더블 이를 포함한 2026년 연간 자본지출 전망은 2분기 실적 발표 때 제시한 1억~1억 2000만 달러를 유지하되, 현재로서는 범위 상단 부근이 될 것으로 내다봤다. 최초 가이던스 8500만~1억 500만 달러보다 높아진 것은 윌리스턴 유정 30개 추가·조기 편입과 올해 체결한 신규 확정 수송 계약에 따른 더블 이 추가 투자 때문이라고 회사는 설명했다.
유동성과 2027년 성장 전망
9월 30일 기준 비제한 현금은 1250만 달러, 5억 달러 규모 ABL 리볼버 차입액은 8000만 달러이며 차입 가능 한도는 4억 1700만 달러다. 퍼미안 트랜스미션 기한부 대출 잔액은 3억 6000만 달러로, 서밋 미드스트림에 상환을 청구할 수 없는 비소구 대출이다.3분기 최소물량약정(MVC) 부족분 청구액은 410만 달러로, 같은 금액이 조정 EBITDA에 기여했다. 회사 MVC 부족분 지급의 사실상 전부를 차지해 온 피안스 부문 집하 계약의 MVC는 3분기 말로 만료됐다.
경영진은 회사 시스템 배후에서 시추기 7기가 가동 중이고 시추 후 미완결 유정(DUC)이 약 140개에 달해 2027년에는 유정 200~250개를 연결할 것으로 예상한다고 밝혔다. 또 록키스와 퍼미안 부문의 성장에 힘입어 향후 수년간 조정 EBITDA가 연평균 10%대 중후반 성장할 수 있다고 제시했으며, 2027년 구체적인 재무 가이던스는 내년 초 내놓을 계획이라고 했다.
이사회는 9월 30일 종료 분기에 대해 보통주 현금배당 정지를 유지했다. 시리즈 A 우선주 분기 배당(12월 14일 종료 기간분)은 12월 1일 장 마감 기준 주주에게 지급한다. 3분기에는 보통주 7007주를 약 20만 달러에 매입했으며, 9월 30일 기준 3500만 달러 규모 자사주 매입 프로그램의 잔여 한도는 약 3380만 달러다.
텍사스주 휴스턴에 본사를 둔 서밋 미드스트림은 윌리스턴, 덴버-줄스버그(DJ), 포트워스, 아코마, 피안스 등 5개 비전통 자원 분지에서 천연가스·원유·생산수 집하와 처리·수송 서비스를 제공한다. 델라웨어 분지에서 와하 허브 일대로 천연가스를 수송하는 더블 이 파이프라인에도 지분법으로 투자하고 있다.
#서밋미드스트림 #SMC #실적발표 #에너지인프라 #자사주매입
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


