


;)
;)

내년 6월 만기 전환사채 및 약 7758만 달러 단기 대출 등 유동성 우려 제기
아마타 파머슈티컬스(ARMATA PHARMACEUTICALS INC, NYSE American:ARMP)가 대규모 단기 부채의 만기 도래로 인한 유동성 위기에 직면해 있는 것으로 나타났다. 회사는 향후 12개월간 운영 자금이 부족해 계속기업으로서의 존속 능력에 상당한 의문이 제기되고 있다고 밝혔다.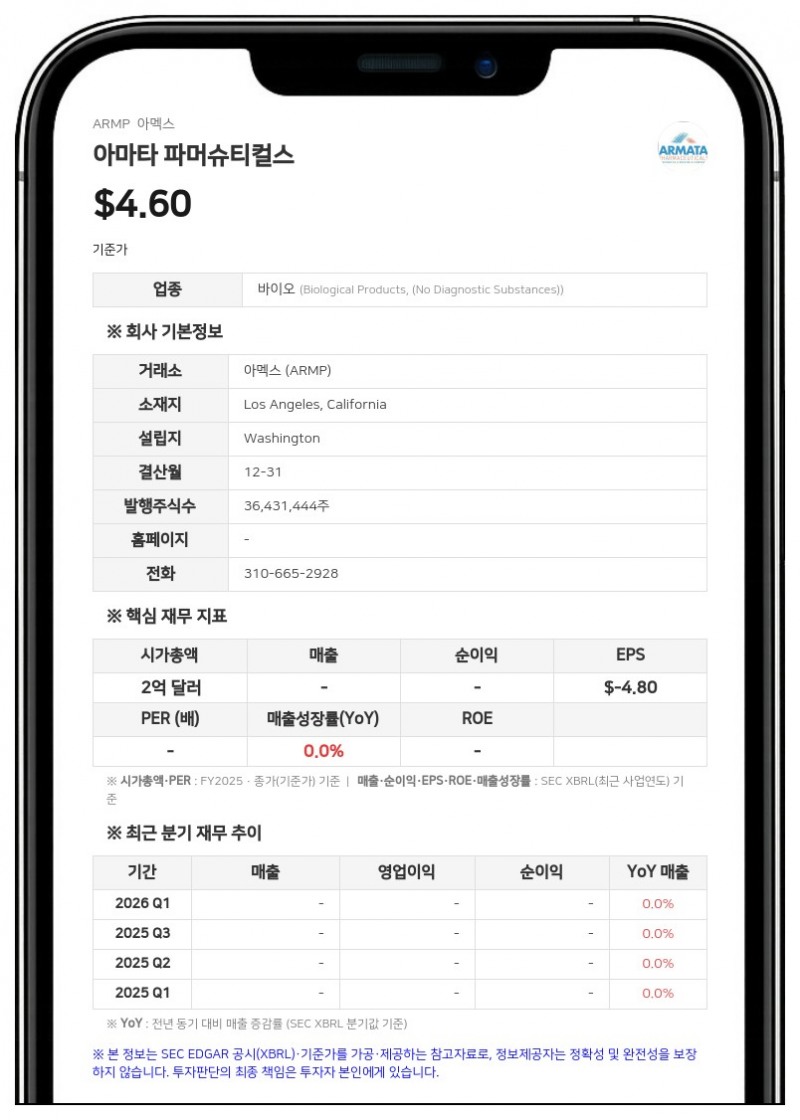
아마타 파머슈티컬스가 미국 증권거래위원회(SEC)에 제출한 분기보고서에 따르면, 2026년 6월 30일 기준 회사의 누적 결손금은 약 5억 4270만 달러에 달한다. 현재 보유 중인 현금 및 현금성 자산 2400만 달러로는 향후 12개월 동안의 운영 비용을 감당하기에 충분하지 않은 상태다. 이에 따라 회사의 계속기업 가정에 기초한 재무제표 작성의 타당성에 의문이 제기되고 있다.
내년 6월 만기 부채 급증…단기 유동성 압박 심화
가장 큰 재무적 부담은 내년 6월 만기가 돌아오는 대규모 부채다. 회사의 최대주주이자 관계사인 이노비바(Innoviva, Inc., NASDAQ:INVA)의 자회사 이노비바 스트래티직 오퍼튜니티즈 LLC(Innoviva Strategic Opportunities LLC)로부터 조달한 3000만 달러 규모의 전환사채(Convertible Loan)가 내년 6월 1일 만기를 맞이한다. 이 전환사채의 공정가치는 2026년 6월 30일 기준 1억 6390만 4000달러로 평가돼 전액 유동부채(Current liabilities)로 분류됐다.이와 함께 회사는 약 7758만 달러 규모의 기간대출(Term debt) 역시 유동부채로 분류하고 있다. 이에 따라 회사의 총 유동부채는 2억 5019만 9000달러로 급증한 반면, 총 유동자산은 2715만 7000달러에 불과해 심각한 자금 압박을 받고 있다.
추가 자금 조달 모색…시장 변동성 등 변수
아마타 파머슈티컬스는 유동성 문제를 해결하기 위해 지분 매각, 채무 금융, 또는 잠재적 공동 개발 및 라이선스 계약 등을 통한 추가 자금 조달을 계획하고 있다. 그러나 회사 측은 이러한 자금 조달 계획이 전적으로 회사의 통제 하에 있지 않으며, 실현 가능성을 확신할 수 없다고 설명했다.특히 글로벌 경제 상황 악화와 전 세계 금융 시장의 변동성으로 인해 적기에 유리한 조건으로 추가 자금을 확보하지 못할 위험이 존재한다. 만약 자금 조달에 실패할 경우 연구개발 프로그램이나 기타 운영을 지연, 축소 또는 중단해야 할 수 있으며, 이는 회사의 개발 및 상업화 목표 달성에 치명적인 영향을 미칠 수 있다.
아마타 파머슈티컬스는 독자적인 박테리오파지 기술을 바탕으로 항생제 내성 및 난치성 세균 감염 치료제를 개발하는 후기 임상 단계의 바이오테크 기업이다. 자체적인 cGMP 생산 시설을 갖추고 연구부터 임상, 상업화 제조까지 전 과정을 아우르는 파지 치료제 포트폴리오를 구축하고 있다.
#아마타파머슈티컬스 #ARMP #이노비바 #INVA #전환사채 #유동성위기
※ 본 보고서는 AI가 생성한 참고 자료로, 번역 과정 및 기사 작성 과정에서 문맥상 오류가 포함될 수 있습니다.
투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
데이터투자 공시팀 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >