


;)
;)

고금리 장기화와 예금 경쟁 심화로 순이자마진 압박… 자사주 매입 13억~14억 달러 계획
미국의 대형 지역은행인 헌팅턴 뱅크셰어스(HUNTINGTON BANCSHARES INC, NASDAQ:HBAN)가 고금리 장기화와 예금 유치 경쟁 심화 등 변화하는 영업 환경을 반영해 2027년도 재무 목표를 하향 조정했다. 대신 주주가치 제고를 위해 자사주 매입 규모를 기존 계획보다 늘리기로 했다.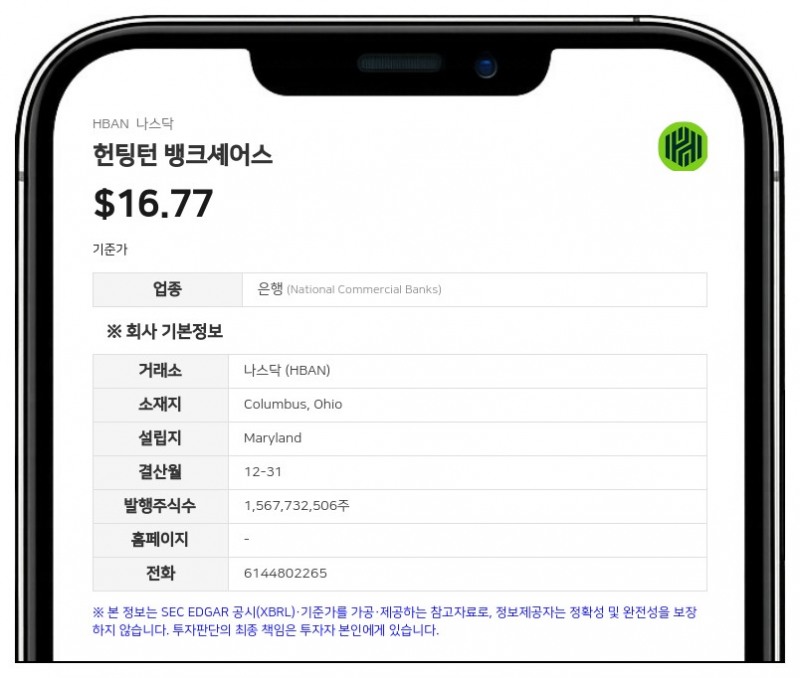
헌팅턴 뱅크셰어스는 16일(현지시간) 개최된 '2026 바클레이즈 글로벌 금융 서비스 콘퍼런스' 발표 자료를 통해 2027년 주당순이익(EPS) 목표 범위를 1.75달러~1.83달러로 하향 조정해 제시했다. 이는 대출 성장세 둔화와 순이자마진(NIM) 압박을 반영한 보수적인 재조정 결과다.
고금리 장기화와 경쟁 심화로 NIM 압박
회사 측은 연방준비제도(Fed·연준)의 고금리 기조가 예상보다 길어지면서 예금 조달 비용이 상승했고, 업계 내 예금 및 대출 가격 경쟁이 치열해지면서 마진이 압박을 받고 있다고 설명했다. 또한 상업용 부동산(CRE) 및 주택담보대출의 조기 상환 증가와 자동차 금융 부문의 리스크 대비 수익성 저하로 대출 잔액 성장세가 예상보다 완만해진 점도 가이드라인 조정의 배경으로 꼽혔다.이에 따라 헌팅턴 뱅크셰어스는 2027년 NIM 전망치를 기존 '3.20%대 중후반'에서 '3.20%대 초중반'으로 낮췄다. 연간 대출 성장률 전망치 역시 기존 7~8%에서 6% 수준으로 하향 조정했다.
자사주 매입 규모 13억~14억 달러로 확대
수익성 전망은 다소 낮아졌으나 주주 환원 정책은 한층 강화된다. 헌팅턴 뱅크셰어스는 2027년 자사주 매입 예상 규모를 기존 5억 5000만 달러에서 13억~14억 달러 수준으로 대폭 확대하기로 했다.아울러 수수료 중심의 비이자 이익 성장과 비용 절감 노력을 지속해 나갈 방침이다. 자산관리(Wealth) 및 자본시장(Capital Markets) 부문의 투자를 통해 비이자 이익 성장을 가속화하고, 앞서 인수한 케이던스(Cadence)와 베리텍스(Veritex)의 합병 시너지를 조기 달성해 비용 효율성을 극대화한다는 계획이다. 회사는 2026년 4분기까지 케이던스 관련 연간 비용 시너지 3억 6500만 달러를 달성할 수 있을 것으로 내다봤다.
헌팅턴 뱅크셰어스는 미국 오하이오주 콜럼버스에 본사를 둔 지주회사로, 산하 헌팅턴 내셔널 은행을 통해 미국 21개 주에서 소비자 및 상업 금융, 자산관리 등의 서비스를 제공하고 있다. 올해 6월 30일 기준 총자산은 2840억 달러, 대출 잔액은 1890억 달러, 예금 잔액은 2220억 달러 규모다.
#헌팅턴뱅크셰어스 #HBAN #지역은행 #자사주매입 #순이자마진
※ 본 보고서는 AI가 작성한 내용을 기반으로 제작된 참고 자료로, 기사 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >