


;)
;)

현금 6억 달러·보통주 1억 달러 지급…델라웨어 분지 수처리 인프라 강화
에너지 산업에 수처리·화학 솔루션을 제공하는 미국 셀렉트 워터 솔루션스(Select Water Solutions, NYSE:WTTR)가 델라웨어 분지(Delaware Basin)를 주력 거점으로 하는 비상장 수처리 미드스트림 기업 파일럿 워터 솔루션스(Pilot Water Solutions LLC)를 인수하기로 합의했다.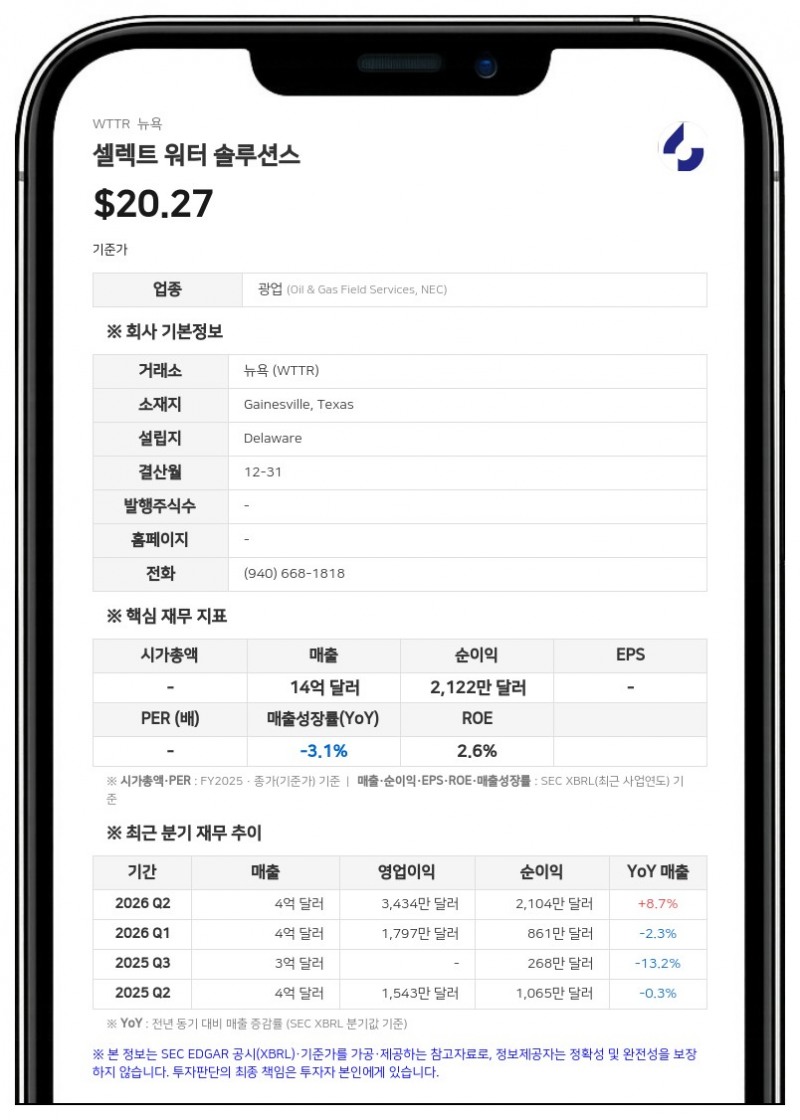
셀렉트 워터 솔루션스는 24일(현지시간) 파일럿 워터를 주식과 현금을 합쳐 7억 달러 규모에 인수하는 확정 계약을 체결했다고 발표했다. 셀렉트의 자회사가 파일럿 워터를 부채가 없는 조건으로 인수하며, 대금은 현금 6억 달러(통상적인 매매대금 조정 적용)와 셀렉트 워터 솔루션스 클래스 A 보통주 1억 달러어치로 구성된다. 여기에 1500만 달러의 조건부 현금 대가가 추가될 수 있다.
발행 주식 수는 1억 달러를 거래 종결 직전 30일 거래량가중평균가격(VWAP)으로 나눠 정한다. 조건부 대가 1500만 달러는 2027년 초로 예상되는 특정 운영 마일스톤을 충족하면 매도자 측에 지급된다. 거래 종결 6개월 뒤 시점의 30일 VWAP가 종결 시점의 30일 VWAP보다 낮으면 매도자 측이 현금 정산금(true-up)을 받는 조항도 계약에 담겼다.
셀렉트 워터 솔루션스는 인수 자금 조달을 위해 JP모건체이스은행(J.P. Morgan Chase Bank, N.A.), 뱅크오브아메리카(Bank of America)와 대출 확약서를 체결했다. 회사는 보유 현금과 확약된 대출 차입, 시장 상황에 따른 기타 채무 조달 등으로 현금 대가를 마련할 계획이며, 거래 종결 시점의 프로포마(pro forma) 순레버리지는 2.0배 미만이 될 것으로 예상했다.
거래는 하트-스콧-로디노(HSR)법상 대기기간 만료 또는 종료를 포함한 규제 승인과 통상적인 종결 조건을 거쳐 2026년 4분기에 종결될 예정이다. JP모건증권(J.P. Morgan Securities LLC)과 BofA증권(BofA Securities, Inc.)이 셀렉트 측 재무자문을, 빈슨앤엘킨스(Vinson & Elkins LLP)가 법률자문을 맡았다.
델라웨어 분지 중심의 처분 인프라 확보
파일럿 워터는 하루 약 270만 배럴의 가동 중인 허가 처분 용량과 하루 90만 배럴의 미개발 허가 처분 용량, 700마일 이상의 파이프라인을 보유하고 있다. 연간 매출의 80% 이상이 평균 계약 기간 7년 이상의 장기 계약에서 나오며, 여기에는 하루 약 48만 배럴의 최소물량약정(MVC)과 30만 6000에이커의 전속 계약 면적이 포함된다.이 계약 포트폴리오에는 하루 17만 5000배럴 규모의 신규 MVC 기반 계약도 들어 있다. 회사는 이 계약으로 파일럿 워터의 생산수 처리량이 2026년 상반기 하루 약 85만 배럴에서 2027년 하루 약 100만 배럴로 늘어날 것으로 예상했다. 파일럿 워터 생산수 처리량의 80% 이상은 뉴멕시코주와 텍사스주에 걸친 델라웨어 분지 핵심 지역에서 처리된다.
인수 후 양사 통합 수처리 플랫폼은 하루 380만 배럴의 재활용 용량, 하루 480만 배럴의 가동·미개발 허가 처분 용량, 1600마일 이상의 파이프라인, 약 5700만 배럴의 처리수·생산수 저장 용량을 갖추게 된다. 통합 계약 포트폴리오에는 하루 60만 배럴 이상의 MVC와 약 360만 에이커의 전속 또는 우선매수권(ROFR) 전속 면적이 포함되며, 가중평균 잔여 계약 기간은 약 9년이다. 회사는 2027년 통합 생산수 처리량이 하루 250만 배럴 이상으로 늘어날 것으로 내다봤다.
파일럿 워터 실적 전망과 비용 시너지
회사에 따르면 파일럿 워터의 2026년 연간 조정 에비타(EBITDA, 상각전영업이익, 비GAAP)는 1억~1억 1000만 달러로 예상되며, 2027년에는 1억 2000만~1억 3000만 달러로 늘어날 전망이다. 회사는 이 성장이 주로 하루 17만 5000배럴 규모의 신규 MVC 기반 계약에서 나온다고 설명했다. 셀렉트 워터 솔루션스는 2027년 전망치와 별도로 향후 12~18개월 동안 연간 1000만~1500만 달러의 추가 비용 시너지를 목표로 하고 있다.존 슈미츠(John Schmitz) 이사회 의장 겸 사장·최고경영자(CEO)는 "이번 인수로 미국 전역에서 사업하는 다각화된 시장 선도 수처리 미드스트림 플랫폼으로서 셀렉트의 입지가 더 굳건해질 것으로 기대한다"고 밝혔다. 그는 "2027년에는 수처리 인프라(Water Infrastructure) 부문이 프로포마 기준 합병 회사의 감가상각·상각 전 매출총이익에서 약 70%를 차지할 것으로 예상된다"고 말했다.
슈미츠 CEO는 비용 시너지 외에 시스템 통합에 따른 장기 매출 시너지 가능성도 있다고 봤다. 또 합병 회사 MVC의 90% 가까이를 투자등급 고객이 뒷받침한다고 설명했다.
셀렉트 워터 솔루션스는 에너지 산업에 지속 가능한 수처리·화학 솔루션을 제공하는 기업으로, 수처리 인프라 자산과 화학제품 제조, 수처리·재활용 역량을 갖추고 있다.
#셀렉트워터솔루션스 #WTTR #파일럿워터 #M&A #수처리
※ 본 보고서는 AI가 작성한 내용을 기반으로 제작된 참고 자료로, 기사 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >