


;)
;)

순이익 3100만 달러 기록…연간 가공매출 성장 전망 상단 유지
미국의 특수 알루미늄 제품 제조업체 카이저 알루미늄(KAISER ALUMINUM CORP, NASDAQ:KALU)이 2026년 3분기 연결 기준 매출 12억 1500만 달러를 기록해 전년 동기 8억 4400만 달러 대비 44% 증가했다고 21일(현지시간) 공시했다.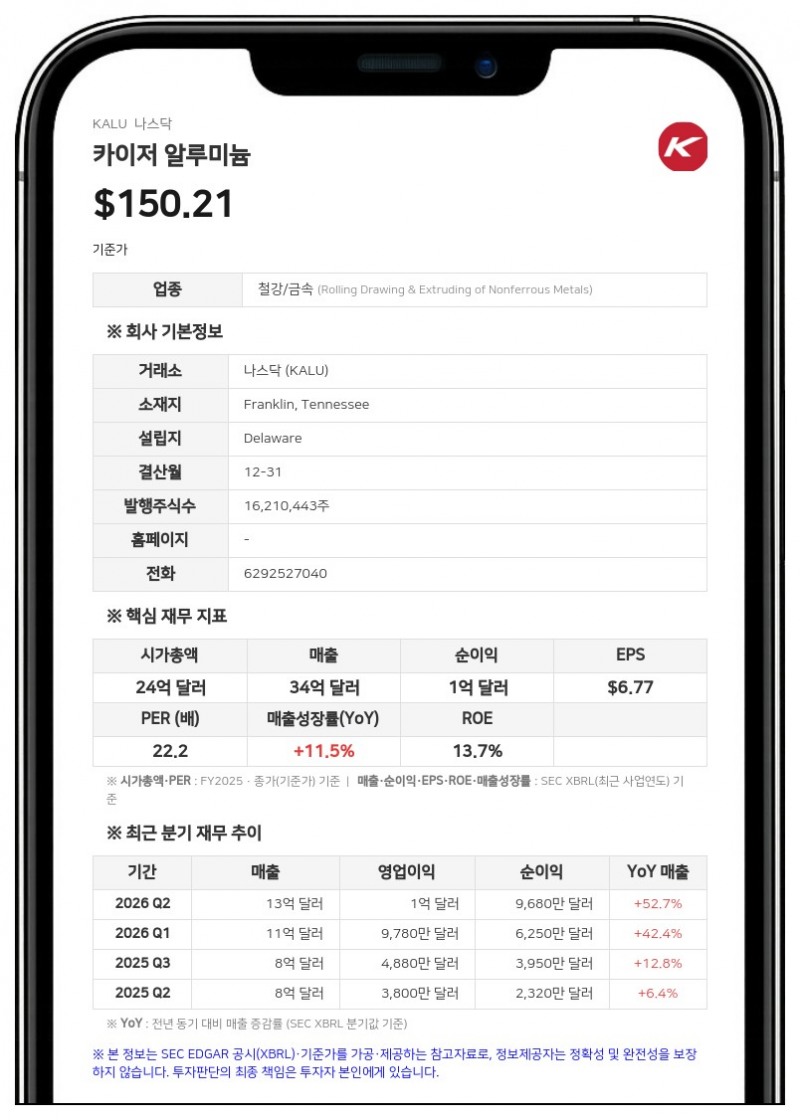
3분기 영업이익은 5520만 달러로 전년 동기 4880만 달러 대비 13% 늘어났다. 반면 순이익은 3100만 달러(희석 주당순이익 1.84달러)로 전년 동기 3950만 달러(희석 주당순이익 2.38달러) 대비 21.5% 감소했다. 일회성 항목을 제외한 조정 순이익은 3200만 달러(주당 1.89달러)로 전년 동기 3100만 달러(주당 1.86달러)보다 증가했다.
가공매출 호조와 출하량 증가
제품 판매가에서 원자재 가격 위험을 차감한 가공매출(Conversion Revenue)은 4억 3900만 달러로 전년 동기 3억 5100만 달러 대비 25.1% 증가했다. 총 출하량은 3억 파운드로 전년 동기 2억 7000만 파운드 대비 11.1% 늘었다.사업 부문별 가공매출을 살펴보면 항공 및 고강도(Aero/HS) 제품 부문이 1억 3070만 달러, 포장(Packaging) 제품 부문이 1억 8010만 달러를 기록해 각각 전년 동기 대비 성장했다. 일반 공학(GE) 제품 부문 가공매출은 9890만 달러를 나타냈으며, 자동차 압출(Automotive Extrusions) 부문은 2940만 달러를 기록했다.
회사 측은 2026년 전체 가공매출 성장률이 기존 제시한 10%~15% 전망치의 상단 수준을 유지할 것으로 예상했다. 다만 조정 상각전영업이익(EBITDA) 성장률 전망치(45%~55%)는 유지하면서도, 계획된 가동 중단, 실행 성과, 고객사 연말 재고 조정 및 금속 관련 역풍 등으로 범위 하단 수준에 머물 것으로 예상했다.
회사는 9월 30일 기준 현금 및 현금성자산 1억 1730만 달러, 총 유동성 6억 8700만 달러를 보유했다고 밝혔다. 순차입금 레버리지 비율은 2025년 말 3.4배에서 2.0배로 낮아졌고, 무디스는 지난 2일 회사 신용등급을 Ba3(전망 안정적)로 상향했다.
또 회사는 앞서 발표한 대로 프레드 스테판(Fred Stephan)이 11월 1일부터 키스 하비(Keith A. Harvey)의 뒤를 이어 사장 겸 최고경영자(CEO)를 맡고 이사회에 합류한다고 밝혔다. 하비는 이사회 의장(Executive Chairman)으로 전환해 2027년 10월 31일까지 특별 고문으로 스테판을 지원한다.
회사는 이번 공시에서 지난 13일 결정한 보통주 주당 0.77달러의 분기 현금 배당도 함께 언급했다.
카이저 알루미늄은 테네시주 프랭클린에 본사를 두고 있으며, 항공우주, 포장, 자동차 부품 등에 사용되는 특수 알루미늄 제품을 공급하는 기업이다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >